
Dollar australien : il faut croire tôt ou ne pas croire du tout
Ces derniers jours, le dénouement des opérations populaires (« Popular Trade Unwind ») sur les marchés financiers mondiaux a offert aux investisseurs une leçon vivante de pratique financière. Une opération s’apparente à une piste de course : s’engager sur une piste bondée, c’est s’exposer à voir en un ou deux jours s’évaporer les gains d’un mois entier. Des situations similaires se sont déjà produites sur d’autres marchés, comme celui du yen…
Il n’y a rien de nouveau sous le soleil, et les nombreuses expériences sanglantes de dénouement nous enseignent une chose —pour les investissements de piste (investissements thématiques), il faut soit y croire dès le début, soit ne jamais y croire du tout, mais surtout éviter d’y croire à mi-chemin.
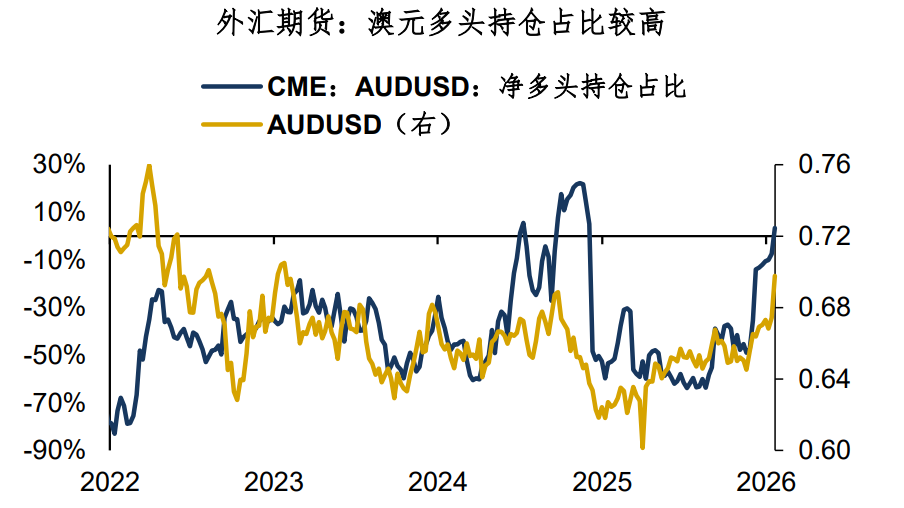
Une question découle de ceci : sur le marché actuel des devises du G7, quelle position est la plus encombrée ? Il s’agit clairement du dollar australien. Peu importe à quel point vous croyez en les fondamentaux du dollar australien, une question ne peut être ignorée : le positionnement long sur l’AUD est très encombré.
Par exemple, les données de positionnement sur les contrats à terme de change du CME montrent que la position nette longue sur l’AUDUSD représente actuellement 4 %, ce qui est élevé par rapport à l’année écoulée. Parallèlement, la volatilité implicite 25D RR de l’AUDUSD reste également à un niveau historiquement élevé, ce qui témoigne de l’optimisme prononcé du marché des changes envers l’AUD.
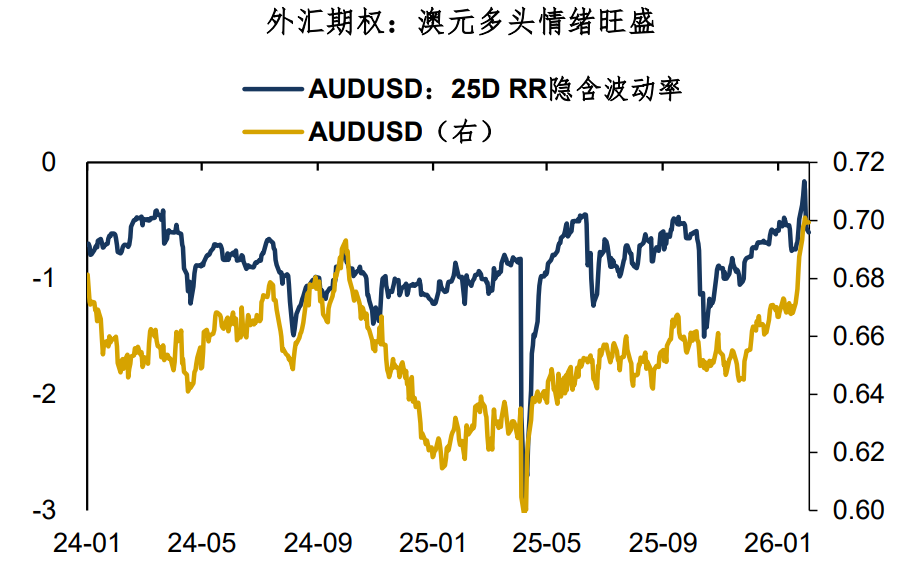
Pourquoi le marché des changes est-il aussi optimiste sur l’AUD ? Outre son statut de « devise de matières premières », un facteur clé est la forte anticipation de hausse des taux. Selon les données de BBG, le marché estime à 70 % la probabilité d’une hausse de 25 points de base de la RBA en février, et une nouvelle hausse de 25 points de base est prévue pour le second semestre (autour d’août). De plus, l’écart entre les obligations australiennes à 2 ans et le taux directeur atteint 60 points de base, un record depuis 2022, ce qui reflète clairement de fortes attentes de resserrement monétaire.
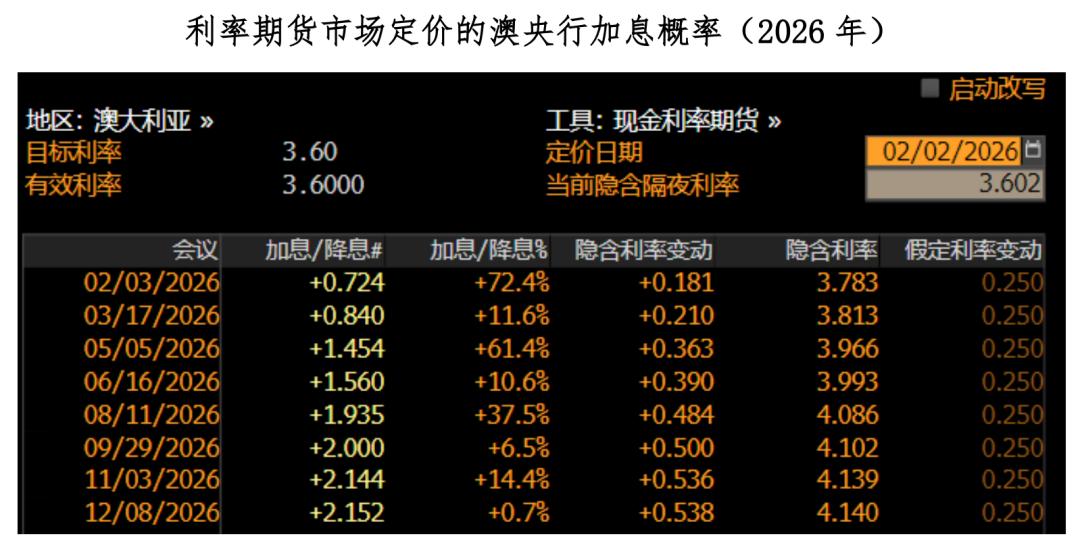
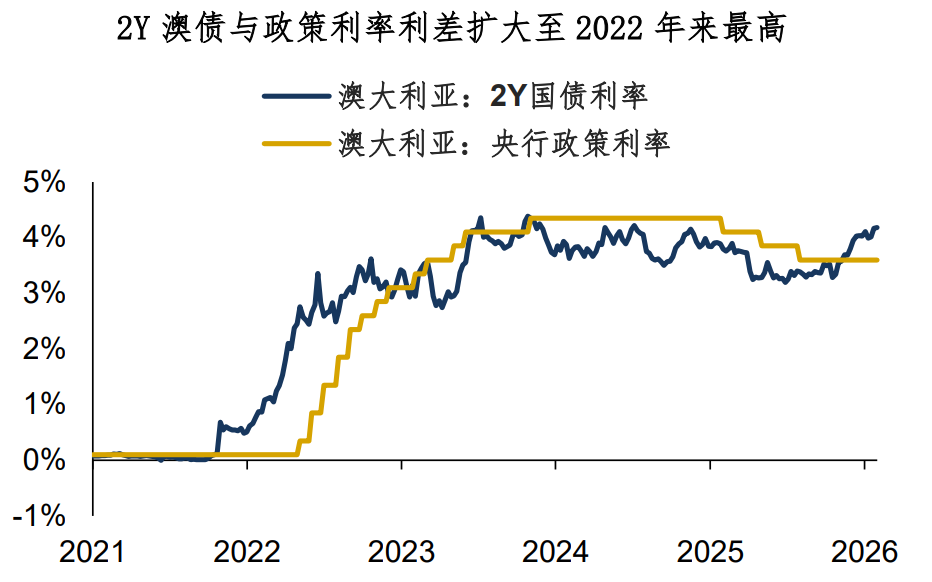
Cependant, la banque centrale australienne (RBA) pourra-t-elle réellement relever rapidement ses taux ? Actuellement, les déclarations des responsables de la RBA excluent globalement une baisse des taux, mais ils n’excluent pas non plus la possibilité d’une hausse. Le cadre décisionnel de la RBA s’apparente à celui de la Fed, basé sur la dépendance aux données et la gestion des risques.Je pense que, dans un contexte où les banques centrales du G7 adoptent une attitude prudente au premier semestre, la RBA ne donnera probablement pas de signal politique clair lors de la prochaine réunion. Un scénario de « hausse accommodante » ou de « pause hawkish » est plus probable.
Alors, comment considérer l’AUD ? Encore une fois, il faut soit y croire tôt, soit ne jamais y croire, mais surtout ne pas y croire à mi-chemin.
Résumé du partage d’aujourd’hui :
1. Sur le marché actuel des devises du G7, quelle position est la plus encombrée ? Il s’agit clairement de l’AUD. D’après les positions sur les contrats à terme et la volatilité implicite des options, le sentiment haussier sur l’AUD est particulièrement fort ;
2. Pourquoi le marché des changes est-il aussi optimiste sur l’AUD ? Outre son statut de « devise de matières premières », un facteur clé est la forte anticipation de hausse des taux. L’écart entre les obligations australiennes à 2 ans et le taux directeur atteint 60 points de base, et le marché anticipe deux hausses de taux en février et août. Cependant, dans un contexte de prudence des banques centrales du G7 au premier semestre, la RBA ne donnera probablement pas de signal politique clair lors de la prochaine réunion ; « hausse accommodante » ou « pause hawkish » sont les scénarios les plus probables ;
3. Comment considérer l’AUD ? Encore une fois, pour les investissements de piste (investissements thématiques), il faut soit y croire tôt, soit ne jamais y croire, mais surtout ne pas y croire à mi-chemin.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
La vague de l'IA résiste fermement aux « 5 % de rendement des bons du Trésor américain » ! Le Nasdaq atteint un nouveau sommet, renforçant le modèle « 80/20 », tandis que Wall Street réévalue la proportion entre actions et obligations.
Le rendement des bons du Trésor américain à 30 ans a atteint environ 5,53 %, son plus haut niveau depuis 2004, tandis que le Brent reste au-dessus de 100 dollars par baril. Les actifs risqués résistent de nouveau à la pression, reflétant la confiance des investisseurs dans le fait que la commercialisation des applications d’IA et la croissance des bénéfices des entreprises peuvent, dans une certaine mesure, compenser l’impact de la hausse des coûts de financement et du taux d’actualisation.
L'infrastructure IA rencontre un "mur" ! Marvell : les connexions en cuivre et les goulots d'étranglement de la mémoire deviendront les clés de la prochaine phase d'expansion de la puissance de calcul
La compétition autour de la puissance de calcul de l’IA évolue vers un jeu systémique englobant l’interconnexion et la mémoire. Selon des cadres de Marvell, les modèles d’inférence ont entraîné une augmentation d’environ 10 fois des caches KV en neuf mois, la mémoire sur une seule baie ne répondant plus aux besoins, les connexions en cuivre étant proches de leur limite, faisant des interconnexions optiques et de l’extension de la mémoire les éléments centraux de l’expansion de la puissance de calcul. La personnalisation est devenue une tendance du secteur, et Marvell bénéficie de cette dynamique grâce à la simulation SerDes, à la mémoire photonique tissée et à la personnalisation de toute la chaîne.
Prix des cryptos
Plus


