
Après des données mitigées sur l'emploi non agricole aux États-Unis, le prix de l'or augmente légèrement

Site d’information financière, 10 janvier—— Les données mitigées sur l’emploi non agricole aux États-Unis sont en cours d’assimilation par les marchés, ce qui permet au prix de l’or de se stabiliser et de se renforcer. Les paris sur une baisse des taux de la Fed ainsi que les risques géopolitiques persistants continuent de soutenir la demande en or.
Vendredi (9 janvier), lors de la session américaine, l’or au comptant a légèrement progressé alors que les investisseurs évaluaient les données mitigées sur l’emploi américain. L’or au comptant s’échangeait autour de 4 490 dollars, après avoir rebondi depuis la zone des 4 400 dollars jeudi.
Les données publiées par le Bureau of Labor Statistics (BLS) des États-Unis montrent un ralentissement de la croissance de l’emploi en décembre. L’économie américaine a créé 50 000 emplois, inférieur aux attentes du marché (60 000) et au chiffre révisé de novembre (56 000). Parallèlement, le taux de chômage a légèrement baissé de 4,6 % à 4,4 %, en dessous des prévisions de 4,5 %.
Sur le plan de la politique monétaire, le chiffre décevant des créations d’emplois non agricoles est compensé par un taux de chômage plus bas, ce qui renforce la confiance du marché dans le maintien des taux par la Fed lors de sa réunion du 27-28 janvier. Toutefois, le marché anticipe toujours environ deux baisses de taux plus tard dans l’année. L’or bénéficie généralement d’un environnement de taux bas, car la baisse des rendements réduit le coût d’opportunité de la détention de métal sans rendement.
À l’avenir, l’attention du marché se tournera vers l’indice préliminaire de confiance des consommateurs de l’Université du Michigan pour janvier, incluant les attentes des consommateurs ainsi que les données sur les anticipations d’inflation à court et long terme.
Le marché suivra également les discours de Thomas Barkin, président de la Fed de Richmond, et de Neel Kashkari, président de la Fed de Minneapolis, à la recherche de nouveaux indices sur les perspectives de la politique monétaire.
Après que les États-Unis ont renforcé la réglementation sur les exportations de pétrole du Venezuela, le marché reste focalisé sur la montée des risques géopolitiques. Des opérations militaires ont récemment eu lieu à Caracas. Les déclarations controversées de l’ancien président américain Donald Trump sur l’annexion du Groenland ont également perturbé le sentiment du marché. En outre, l’aggravation des troubles intérieurs en Iran et la résurgence des tensions entre le Japon et la Chine accentuent la prudence des investisseurs, pesant sur l’appétit pour le risque et soutenant la demande en or.
Vendredi, Trump a écrit sur TruthSocial que le Venezuela était en train de libérer des prisonniers politiques et que les États-Unis collaboraient avec Caracas à la reconstruction de l’industrie pétrolière et gazière du pays. Il a ajouté que la deuxième vague d’attaques initialement prévue avait été annulée, mais que les navires américains resteraient sur place « pour garantir la sécurité ». Trump a également annoncé qu’il rencontrerait aujourd’hui à la Maison Blanche les dirigeants des principales compagnies pétrolières, avec des investissements potentiels d’environ 100 milliards de dollars.
Le marché surveille également l’audience de la Cour suprême américaine prévue vendredi soir sur la légalité des droits de douane imposés par l’administration Trump en vertu de l’International Emergency Economic Powers Act (IEEPA). Des juridictions inférieures avaient précédemment estimé que le gouvernement avait outrepassé ses compétences en imposant des droits de douane généralisés.
Le marché reste attentif aux informations concernant le prochain président de la Fed. Selon les rapports, Trump a déclaré avoir pris sa décision, mais ne l’a pas encore annoncée. Le secrétaire au Trésor, Scott Bessent, a ensuite précisé que Trump n’avait pas encore rencontré aucun des quatre finalistes, et qu’une annonce pourrait intervenir dans les deux semaines précédant ou suivant sa participation au Forum de Davos.
Sur le plan des données, les chiffres publiés jeudi indiquent que les demandes initiales d’allocations chômage pour la semaine se terminant le 3 janvier ont légèrement augmenté à 208 000, un peu en dessous des attentes de 210 000 ; les licenciements annoncés par Challenger pour décembre sont tombés à 35 553, leur plus bas niveau depuis juillet 2024. Par ailleurs, le déficit commercial américain en octobre s’est fortement réduit à 29,4 milliards de dollars, son plus bas niveau depuis juin 2009, bien inférieur aux attentes de 58,1 milliards de dollars.
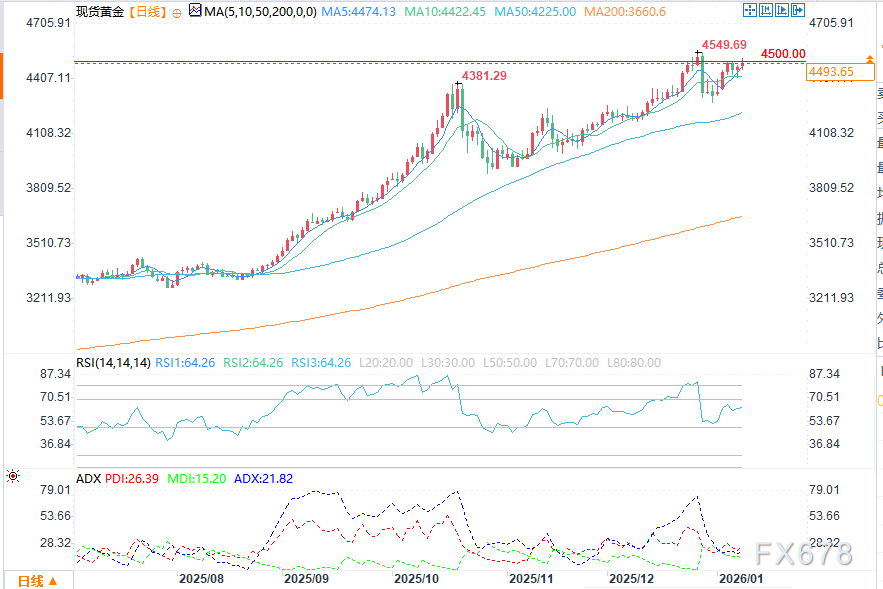
(Graphique journalier de l’or au comptant. Source : Yihuitong)
D’un point de vue technique, l’or au comptant est en phase de consolidation, avec une tendance qui s’est stabilisée après la récente hausse. La tendance générale reste haussière, l’or se maintenant au-dessus de sa moyenne mobile simple à 21 jours en hausse (environ 4 387 dollars).
À la baisse, la zone des 4 400-4 380 dollars constitue une première zone de soutien clé. En cas de rupture de cette zone, l’or pourrait tester la moyenne mobile simple à 50 jours (environ 4 231 dollars), ouvrant la voie à une correction plus profonde.
À la hausse, la résistance immédiate se situe à 4 500 dollars. En cas de franchissement durable de ce niveau, l’attention se reportera sur les sommets historiques (environ 4 549 dollars), voire au-delà.
L’indice de force relative (RSI) se situe autour de 64, restant au-dessus de la ligne médiane, ce qui indique que la dynamique haussière persiste. L’indice directionnel moyen (ADX) est à 22, montrant une tendance modérée, en recul par rapport aux pics précédents, ce qui suggère un ralentissement du momentum.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Suivre la baisse mais pas la hausse ! L’argent fait face à des difficultés
La logique de la demande pour l'IA et l'énergie solaire continue de se confirmer, mais les prix chutent à contre-courant — la vigueur du dollar américain et la hausse des taux d'intérêt réels ont complètement écrasé les fondamentaux. Les capitaux spéculatifs ont vendu pour 1,6 milliard de dollars en une semaine, atteignant un pic annuel, tandis que les positions nettes vendeuses des CTA ont augmenté de 2,6 milliards de dollars pour atteindre leur plus haut niveau de l'année. Cependant, les analystes de Goldman Sachs estiment que ces positions vendeuses extrêmes accumulent en elles-mêmes un potentiel de retournement ; l'asymétrie devient évidente et, dès que le vent macroéconomique contraire faiblira, un rebond brutal pourrait facilement être déclenché : après une correction similaire la dernière fois, l'argent avait augmenté de 15 % en six semaines.
Prix des cryptos
Plus


