
Chainlink conclut un accord majeur avec SBI Digital Markets alors que l’offre de LINK diminue

Le partenariat exclusif de Chainlink avec SBI Digital Markets du Japon et le déploiement de ses nouvelles infrastructures d'entreprise marquent une étape majeure vers l'adoption institutionnelle de la blockchain, alimentant l'optimisme quant à la croissance à long terme de LINK.
SBI Digital Markets, la branche d’actifs numériques du groupe japonais SBI, qui gère plus de 78,65 milliards de dollars (12,1 trillions de yens) d’actifs, a choisi Chainlink comme fournisseur exclusif d’infrastructure.
Ce partenariat stratégique marque une expansion majeure pour le réseau. Notamment, cette alliance intervient alors que Chainlink dévoile de nouvelles avancées technologiques et que les soldes de LINK sur les plateformes d’échange atteignent des plus bas sur plusieurs années, suscitant l’optimisme quant à une hausse du prix.
SBI Digital Markets du Japon et Chainlink renforcent leurs liens grâce à l’intégration de CCIP
Selon l’annonce, SBI Digital Markets (SBIDM) intégrera le Cross-Chain Interoperability Protocol (CCIP) de Chainlink. Cela permettra à SBIDM de prendre en charge des actifs réels tokenisés conformes et interopérables, pouvant circuler sans friction entre les blockchains publiques et privées.
« En tirant parti des transactions privées CCIP, SBIDM empêche les tiers d’accéder aux données privées, y compris les montants, les détails des contreparties, et plus encore », a écrit Chainlink.
SBIDM évalue également le Automated Compliance Engine (ACE) de Chainlink afin d’appliquer la conformité basée sur des politiques à travers différentes juridictions. Cela fait partie du plan plus large de SBIDM visant à évoluer vers un écosystème d’actifs numériques complet prenant en charge l’émission, la distribution, le règlement et la négociation sur le marché secondaire.
Ce partenariat s’appuie sur des travaux antérieurs entre SBI Group et Chainlink, y compris leur collaboration dans le cadre du Project Guardian de la Monetary Authority of Singapore aux côtés de UBS Asset Management. Cette initiative a démontré avec succès comment l’automatisation par la blockchain peut rationaliser les processus de gestion de fonds traditionnellement gérés par des administrateurs et des agents de transfert.
De plus, cette dernière initiative étend la présence croissante de Chainlink parmi les institutions financières mondiales — y compris des collaborations antérieures avec SWIFT, Mastercard, Euroclear, UBS et ANZ.
Chainlink introduit le Runtime Environment et le Confidential Compute
La collaboration avec SBIDM intervient alors que deux lancements majeurs d’infrastructure sont prévus en novembre 2025. Le réseau a officiellement lancé son Chainlink Runtime Environment (CRE) et a introduit le Chainlink Confidential Compute (CC).
CRE agit comme une nouvelle couche d’orchestration connectant tous les services principaux de Chainlink, y compris ses Oracles, CCIP, Proof of Reserve et Automated Compliance Engine (ACE).
Pendant ce temps, le Confidential Compute, dont le lancement est prévu en 2026, ajoute une couche cruciale de confidentialité pour les entreprises. Il permettra aux institutions financières et aux entreprises d’exécuter des smart contracts confidentiels, couvrant des cas d’utilisation tels que les fonds tokenisés, les marchés de crédit privés et les règlements Delivery versus Payment (DvP).
SERGEY NAZAROV SMARTCON 2025 KEYNOTEL’infrastructure pour unifier la finance mondiale est désormais en ligne. Aujourd’hui, @SergeyNazarov a annoncé que le Chainlink Runtime Environment (CRE) est en ligne, marquant le début d’une nouvelle ère dans le développement onchain en permettant à chacun de construire… pic.twitter.com/a1HoDiM246
— Chainlink (@chainlink) 6 novembre 2025
LINK bénéficiera-t-il de l’expansion de Chainlink ?
Alors que Chainlink étend sa présence, LINK continue d’évoluer dans un environnement de marché volatil. Selon les données de BeInCrypto Markets, le token a chuté de 36,7 % au cours du mois écoulé.
Au moment de la rédaction, LINK se négociait à 14,96 $, marquant une reprise modérée de près de 1 % au cours des dernières 24 heures.
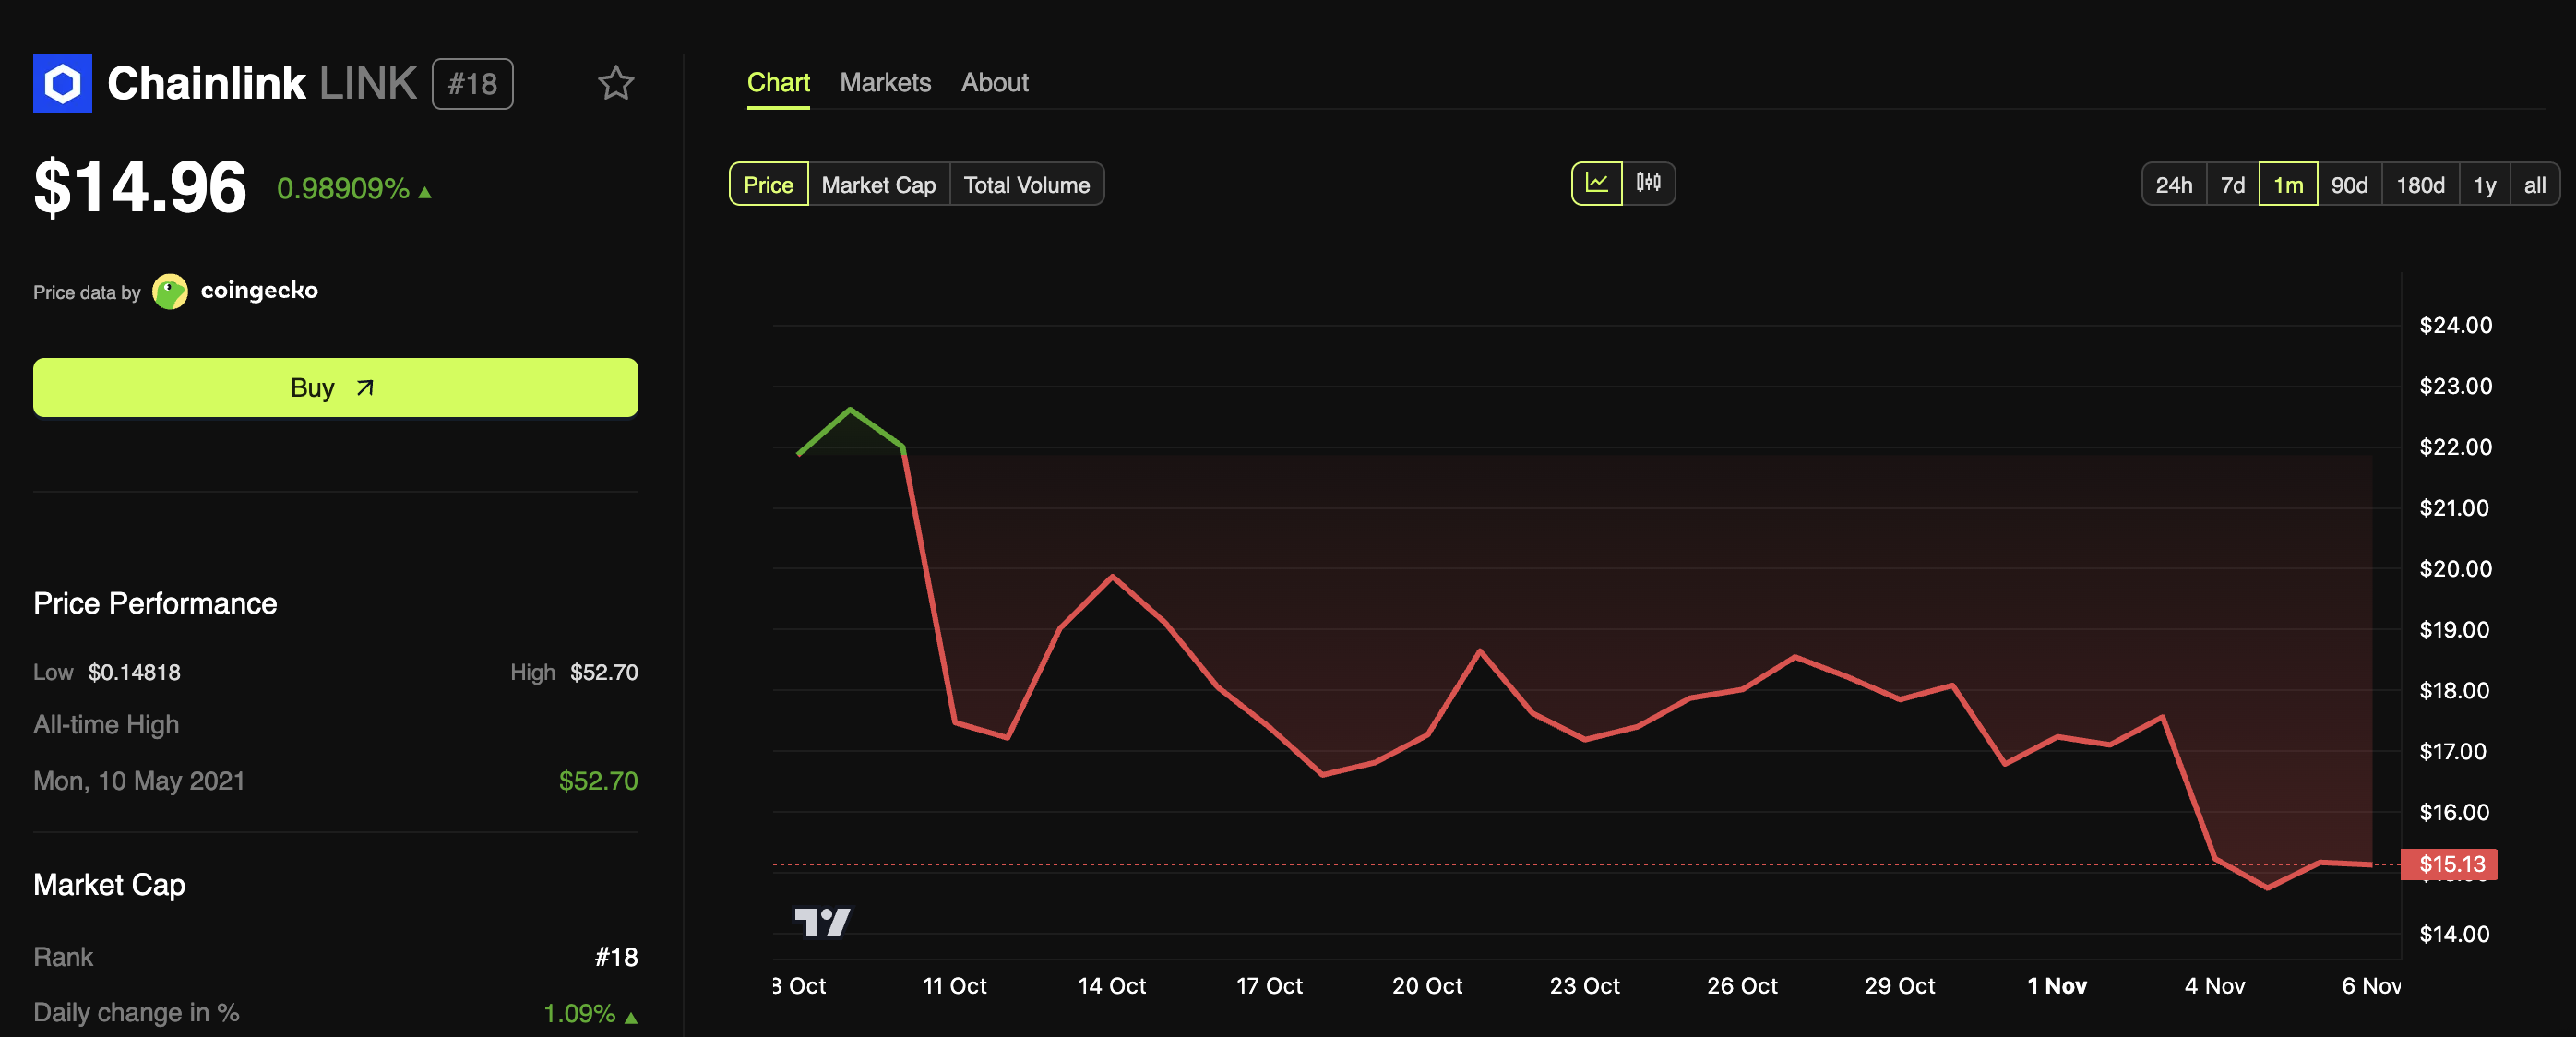 Chainlink (LINK) Performance du prix. Source : BeInCrypto Markets
Cependant, BeInCrypto a également mis en avant une tendance notable on-chain : l’offre de LINK sur les plateformes d’échange est tombée à 143,5 millions de tokens, son niveau le plus bas depuis octobre 2019. Plus de 80 millions de LINK, soit environ 11 % de l’offre en circulation, ont été retirés en 2025, indiquant un mouvement significatif vers la détention à long terme et l’auto-conservation.
Les données on-chain indiquent en outre que l’accumulation par les baleines est à son plus haut niveau depuis des années. Cela reflète généralement une pression de vente réduite et une confiance croissante des investisseurs dans les perspectives à long terme de l’actif.
De plus, le sentiment du marché reste optimiste, même après les corrections de prix. Les analystes prévoient que l’altcoin pourrait connaître un nouvel élan haussier dans les mois à venir.
« Le graphique ? Il crie le point bas. 5 ans de déclin, maintenant il se contracte comme un ressort à l’intérieur d’un biseau descendant classique. Chaque bougie comprime l’incrédulité en potentiel brut. Le retail voit une tendance baissière. Les smart money voient la vitesse d’évasion », a écrit un observateur du marché.
$LINK facile à 250 $ dans quelques mois pic.twitter.com/SEAIYCZv0n
— Don (@DonaldsTrades) 3 novembre 2025
Les partenariats institutionnels, les avancées technologiques et la rareté record des tokens ont créé un environnement favorable pour Chainlink. Reste à voir si cela se traduira par une dynamique de prix durable.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Nomura avertit : les indices boursiers américains sont "gravement déformés", dix actions représentent 70% de la hausse du S&P ; attention à l'impact potentiel du diesel
McElligott estime que le S&P 500 connaît une « prospérité illusoire » : 85 % des actions qui le composent ont déjà corrigé (un sixième ayant perdu la moitié de leur valeur). Plus préoccupant encore, la faible corrélation actuelle des marchés n’a été observée que juste avant la crise financière de 2007 et lors de l’« apocalypse de la volatilité » en 2018. Le marché fait face à deux risques majeurs : premièrement, la déception des revenus d’OpenAI (seulement 30 % des attentes) remet en question la tendance de l’IA ; deuxièmement, le déficit structurel dans le raffinage fait que « l’écart du diesel devient la volatilité des taux d’intérêt », constituant ainsi une bombe à retardement.

Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Prix des cryptos
Plus


