
L’équipe mystérieuse qui a dominé Solana pendant trois mois va-t-elle lancer un token sur Jupiter ?

Sans marketing ni soutien de VC, comment HumidiFi a remporté la guerre des market makers on-chain indépendants sur Solana en seulement 90 jours.
Une équipe sans site officiel, sans communauté, et dont les membres sont anonymes, a capté près de la moitié du volume des transactions sur Jupiter en seulement 90 jours.
Pour mieux comprendre ce projet mystérieux, il faut d'abord plonger dans une révolution silencieuse des transactions on-chain qui se déroule actuellement sur Solana.
Le volume total traité par HumidiFi représente 42% du volume de Jupiter
Source:Dune, @ilemi
Comment les AMM propriétaires restructurent les transactions on-chain
Dans le contexte des AMM, le flux d'ordres toxiques désigne les arbitrages à haute fréquence réalisés par des acteurs utilisant des connexions à faible latence et des algorithmes avancés, capables de détecter et d'exploiter rapidement les écarts de prix, aplanissant ainsi la différence entre les prix on-chain et ceux des plateformes de découverte de prix (généralement des exchanges centralisés comme Binance). Les profits générés par ces flux toxiques sont finalement supportés par les traders, les fournisseurs de liquidité et les market makers on-chain.
Dans les marchés financiers traditionnels utilisant un carnet d'ordres centralisé (ci-après « CLOB »), les market makers professionnels peuvent faire face aux flux d'ordres toxiques de diverses manières (comme ajuster le spread ou suspendre les cotations). Ils peuvent analyser les modèles de flux d'ordres pour identifier les traders disposant d'un avantage informationnel et ajuster leurs cotations en conséquence, réduisant ainsi les pertes dues à la « sélection adverse ». Par conséquent, les market makers opérant sur Solana ont naturellement choisi des DEX comme Phoenix, qui utilisent le modèle CLOB. Cependant, lors de la période de « meme mania » sur Solana entre 2024 et début 2025, le réseau Solana, sous une demande sans précédent, a été saturé, empêchant souvent les market makers de soumettre leurs ordres on-chain, tandis que la mise à jour des cotations consommait énormément d'unités de calcul coûteuses, augmentant drastiquement leurs coûts.
Une série de problèmes pratiques épineux pousse les market makers AMM les plus expérimentés à repenser fondamentalement le fonctionnement des marchés on-chain, faisant émerger une structure de marché révolutionnaire.
Ce nouveau paradigme est appelé « AMM propriétaire » (Prop AMM), dont l'objectif est de fournir une liquidité on-chain avec des spreads plus faibles et une plus grande efficacité, tout en minimisant les risques d'exploitation par les arbitragistes à haute fréquence.
SolFi, ZeroFi et Obric sont les trois premiers « géants » des AMM propriétaires. Ils ne publient pas d'interface de contrat, mais fournissent directement leur interface à des routeurs de trading majeurs comme Jupiter, exigeant que Jupiter route les ordres vers leurs AMM. Cette conception rend extrêmement difficile pour des arbitragistes professionnels externes comme Wintermute d'interagir nativement avec les contrats, car ils ne peuvent ni comprendre ni prédire la logique des transactions, empêchant ainsi le remplacement des cotations des market makers et les problèmes de « sélection adverse » par des acteurs disposant d'un avantage informationnel.
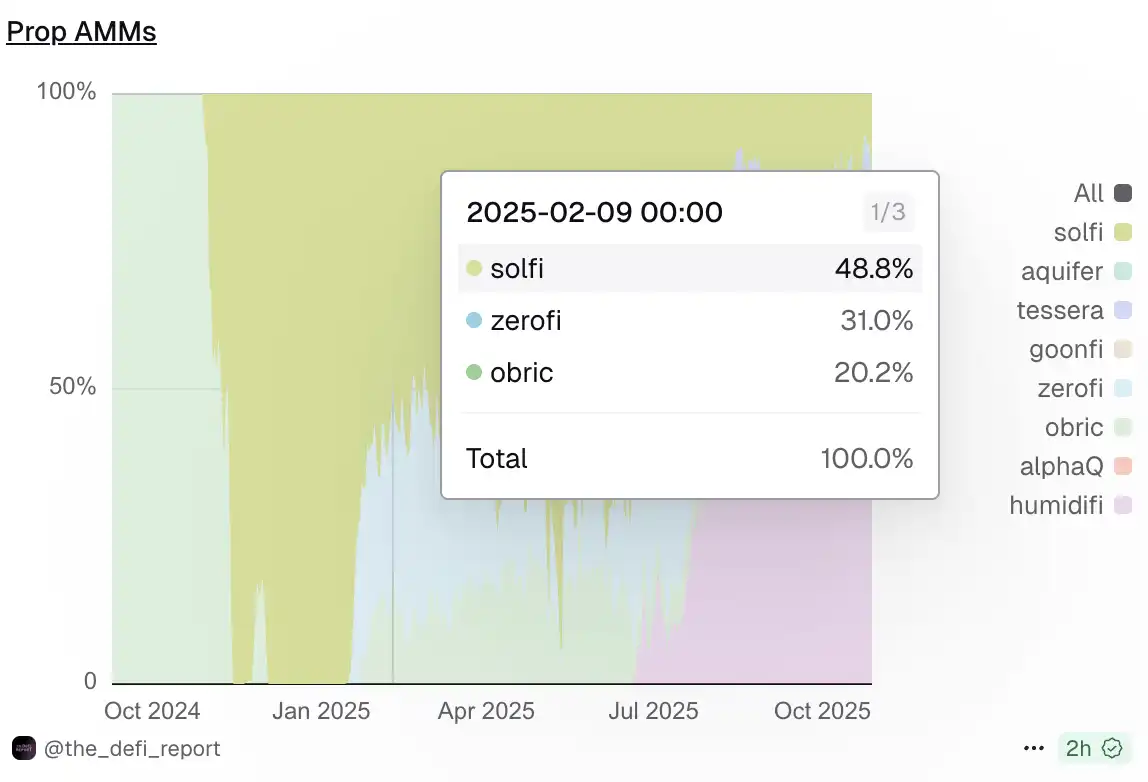
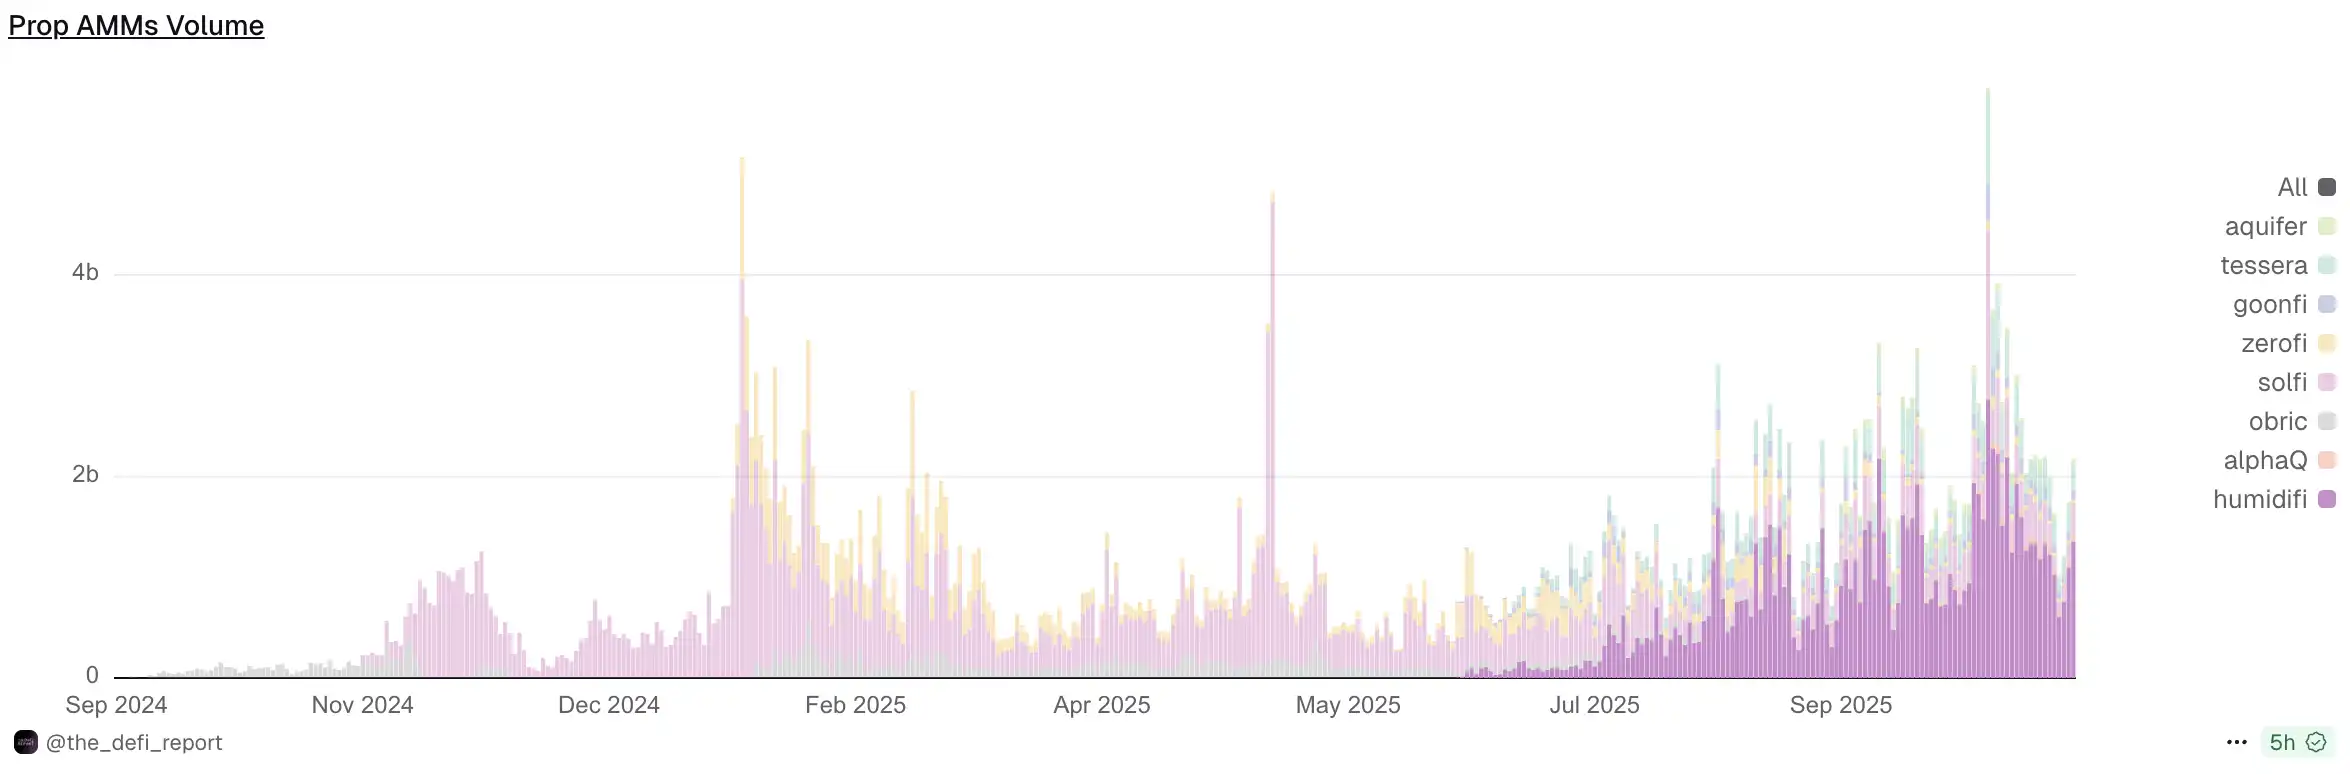
En février 2025, SolFi, ZeroFi et Obric étaient les trois principaux AMM propriétaires
Source: Dune @the_defi_report
La Blitzkrieg de HumidiFi
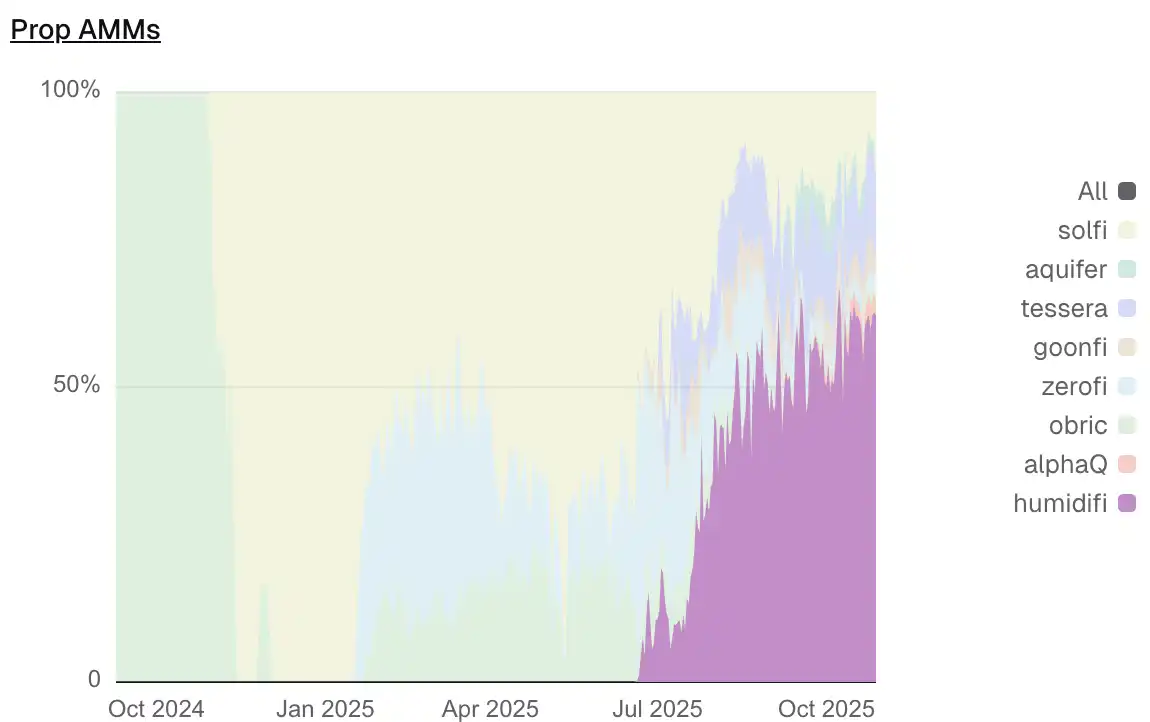
La concurrence entre AMM propriétaires a atteint son paroxysme en juillet 2025, lorsqu'un projet nommé HumidiFi a bouleversé le marché à une vitesse fulgurante.
HumidiFi a été lancé officiellement à la mi-juin 2025 et, seulement deux mois plus tard, détenait déjà 47,1% du volume de transactions de tous les AMM propriétaires, devenant ainsi le leader incontesté du marché. À titre de comparaison, l'ancien leader SolFi a vu sa part de marché chuter brutalement de 61,8% à 9,2% en deux mois.
Source: Dune @the_defi_report
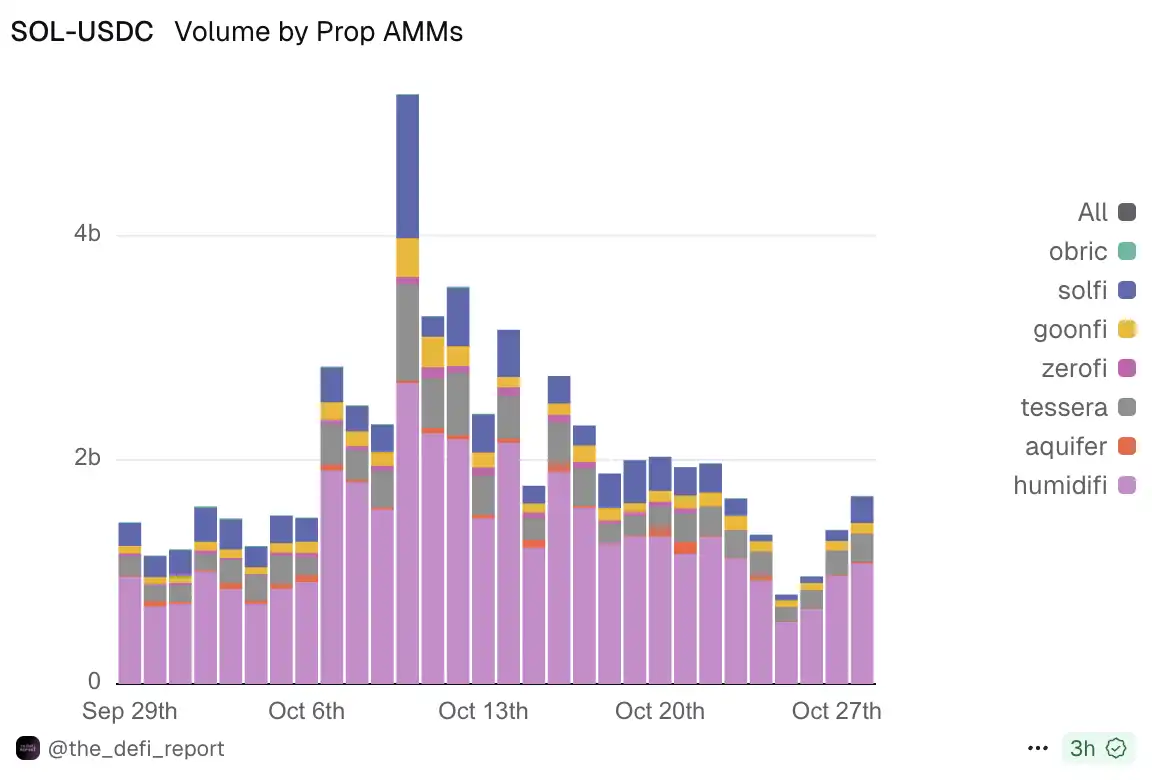
La domination de HumidiFi est particulièrement évidente sur la paire SOL/USDC. Le 28 octobre, HumidiFi a traité 1,08 milliards de dollars de transactions SOL/USDC en une seule journée, représentant 64,3% du volume total de cette paire ce jour-là.
Source: Dune @the_defi_report
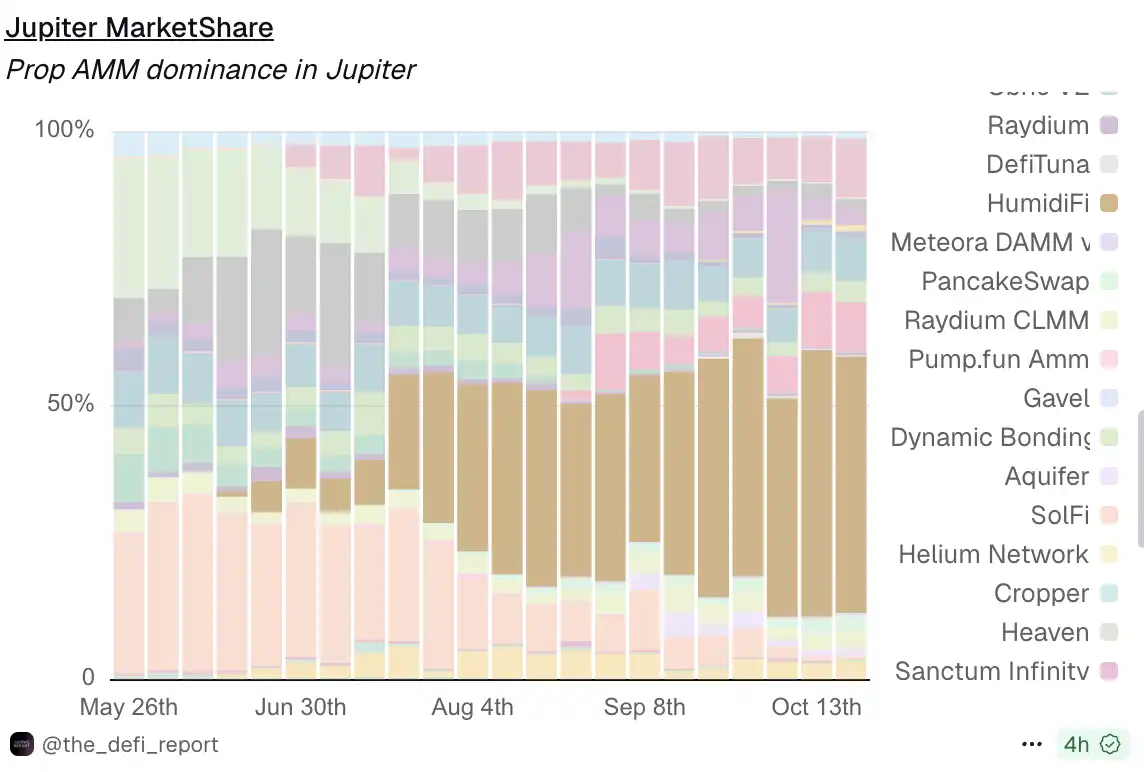
HumidiFi affiche également un taux de pénétration très élevé dans le routage de Jupiter. En tant qu'agrégateur dominant sur Solana avec 86,4% de part de marché, les choix de routage de Jupiter déterminent largement l'expérience réelle des traders. Selon les données du 20 octobre, HumidiFi détenait 46,8% de part de marché sur Jupiter, soit plus de quatre fois celle du deuxième, TesseraV (10,7%).
Source: Dune @the_defi_report
En élargissant la perspective à l'ensemble de l'écosystème des AMM propriétaires, la domination de HumidiFi reste tout aussi solide. Le 28 octobre, le volume total des transactions de tous les AMM propriétaires a atteint 2,18 milliards de dollars, dont HumidiFi a capté 1,35 milliards, soit 61,9%. Ce chiffre dépasse largement les 309 millions de dollars de SolFi, deuxième du classement, et même la somme totale des volumes de tous les concurrents classés de la 2e à la 8e place.
Source: Dune @the_defi_report
Cette victoire de HumidiFi s'est réalisée dans une quasi « invisibilité ». Il n'a pas de site officiel, pas de compte Twitter à ses débuts, et aucune information sur les membres de l'équipe n'a été rendue publique.
HumidiFi n'a pas besoin de marketing, ni d'airdrop, ni de storytelling. Il lui suffit d'offrir à chaque transaction un spread plus compétitif et un meilleur prix d'exécution que ses concurrents. Lorsque l'algorithme de routage de Jupiter choisit HumidiFi encore et encore, le marché a voté à sa manière.
La course à l'extrême entre vitesse et coût
La clé du succès de HumidiFi réside dans sa capacité à réduire au maximum le coût de calcul de la mise à jour de l'oracle, et à transformer cet avantage technique en domination absolue du marché grâce au mécanisme d'enchères de Jito.
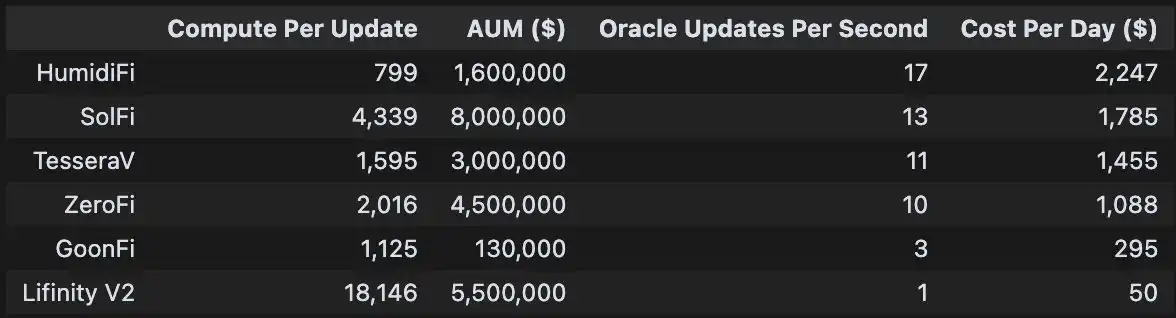
Tout d'abord, HumidiFi consomme très peu de ressources de calcul. Selon les données fournies par @bqbrady, chaque mise à jour d'oracle de HumidiFi ne consomme que 799 CUs (unités de calcul). À titre de comparaison, son principal concurrent SolFi en nécessite 4 339. TesseraV, opéré par le market maker de premier plan Wintermute, en consomme également 1 595, soit le double de HumidiFi.
Source: X, @bqbrady
HumidiFi exploite pleinement son avantage de faible consommation de CUs pour obtenir une priorité absolue dans les enchères Jito, l'infrastructure MEV de Solana. Dans les enchères Jito, la priorité des transactions n'est pas déterminée par le tip absolu, mais par le tip par unité de calcul (Tip per CU). HumidiFi paie environ 4 998 lamports de tip à chaque mise à jour d'oracle. Grâce à sa très faible consommation de CUs (799), son ratio Tip per CU atteint un impressionnant 6,25 lamports/CU.
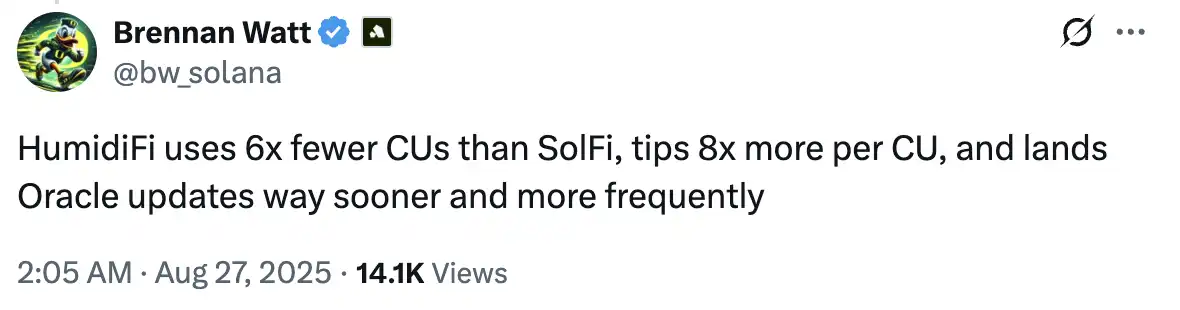
Selon les données fournies par Brennan Watt, ingénieur chez Anza, un des développeurs principaux de Solana, HumidiFi utilise six fois moins de CUs que SolFi, l'ancien leader des Prop AMM, tout en offrant plus de huit fois plus de tips.
Un autre avantage clé de HumidiFi est la fréquence de mise à jour de son oracle. HumidiFi met à jour son oracle 17 fois par seconde, dépassant largement ses principaux concurrents (13 fois pour SolFi, 11 fois pour TesseraV et 10 fois pour ZeroFi).
Dans la forte volatilité des marchés crypto, cette capacité de suivi des prix quasi en temps réel lui permet de rester toujours proche de la juste valeur, évitant ainsi de laisser des opportunités aux arbitragistes, tout en offrant une liquidité plus serrée sans avoir à élargir le spread pour se protéger.
En outre, HumidiFi maîtrise également très bien ses coûts. Les coûts opérationnels quotidiens de HumidiFi ne s'élèvent qu'à 2 247 dollars. À titre de comparaison, SolFi, bien que gérant un encours (AUM) cinq fois supérieur à celui de HumidiFi (8 milliards de dollars contre 1,6 milliards), n'a des coûts quotidiens inférieurs que de 20% (1 785 dollars).
Le token WET listé sur Jupiter DTF
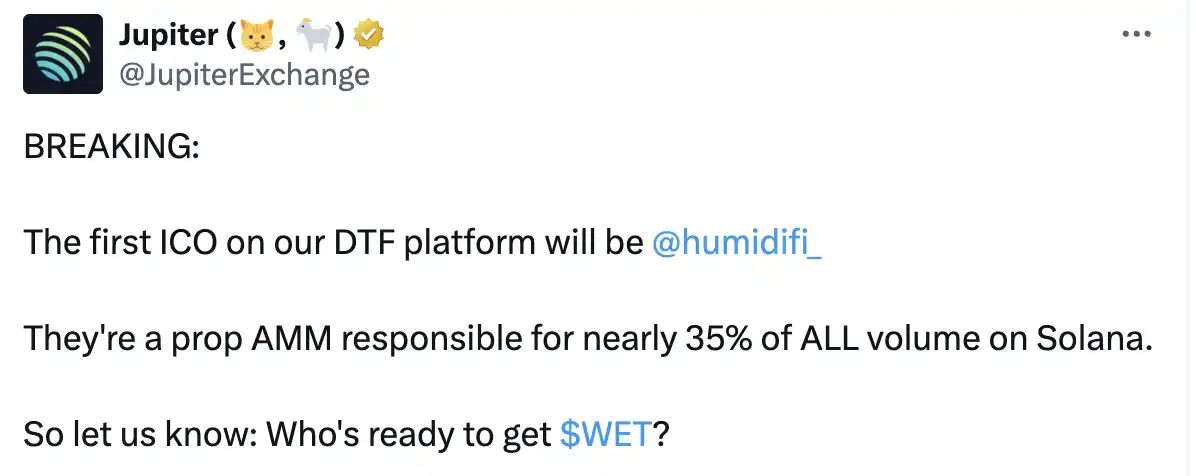
Lors du community call du 30 octobre au soir, l'équipe Jupiter a annoncé le premier projet lancé sur leur plateforme DTF : HumidiFi, avec le token WET.
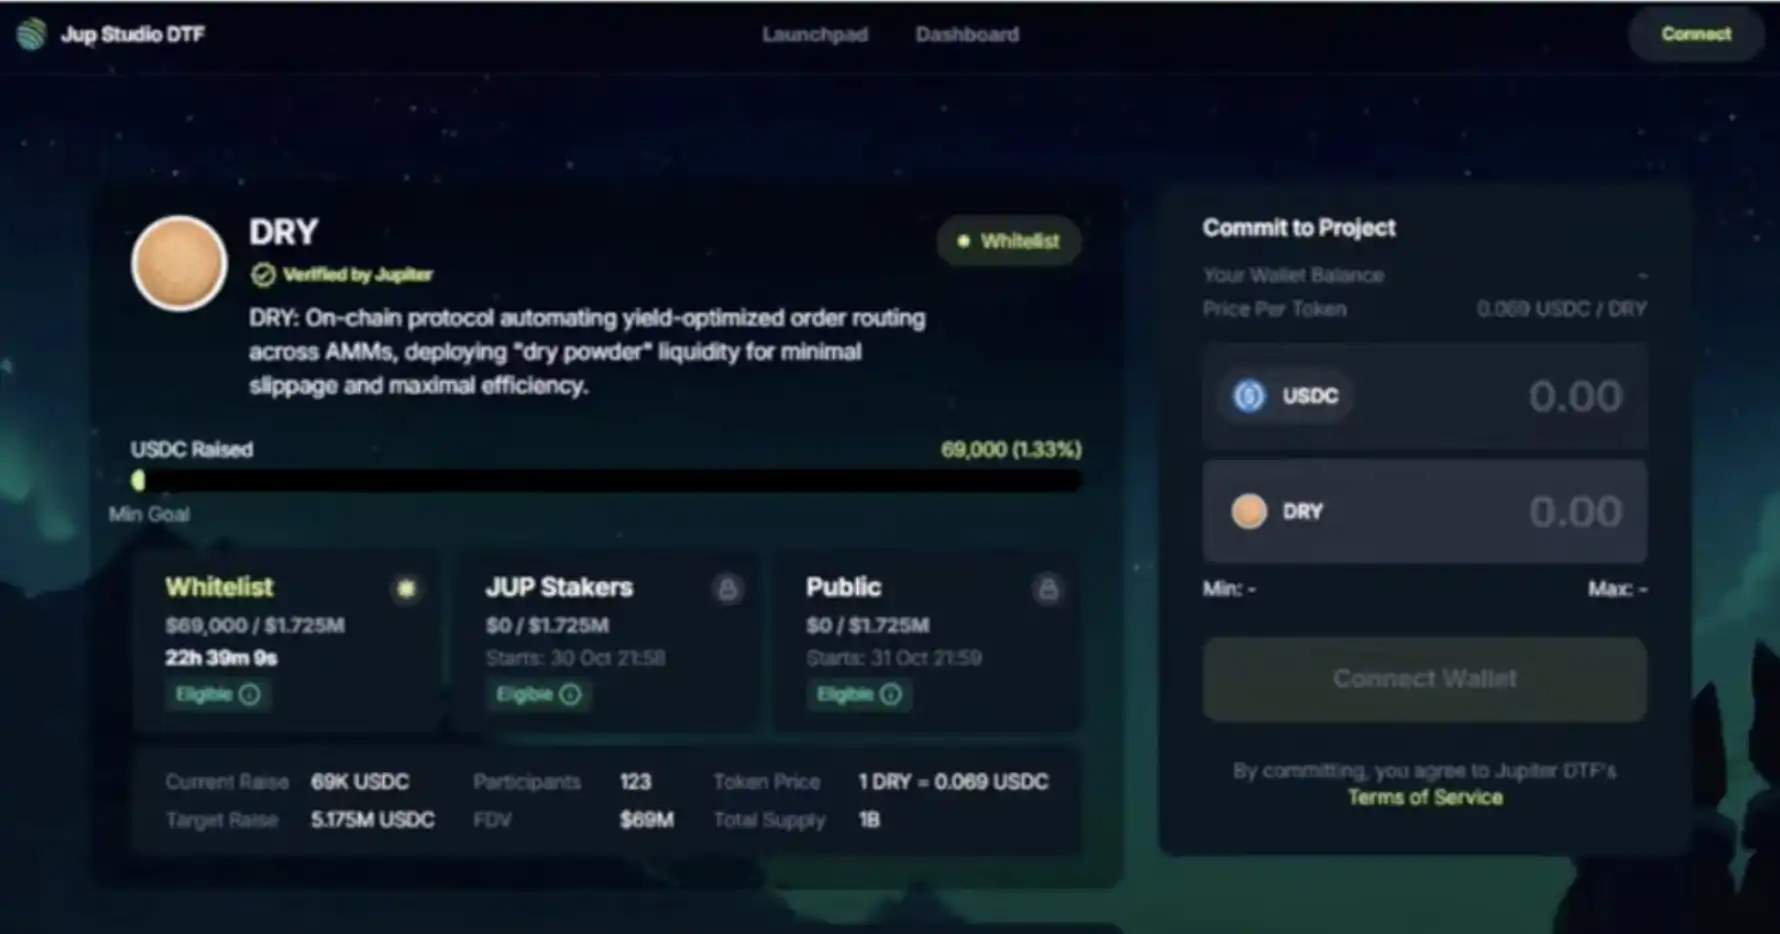
Selon la page de démonstration dévoilée, la souscription se divise en trois parties :
La whitelist (règles d'obtention non encore déterminées) garantit une part réservée
Les stakers de JUP peuvent obtenir une part garantie en fonction de leur montant staké
La part publique fonctionne selon le principe du premier arrivé, premier servi (FCFS) ; une fois la souscription terminée, le token est immédiatement disponible on-chain, sans période de vesting
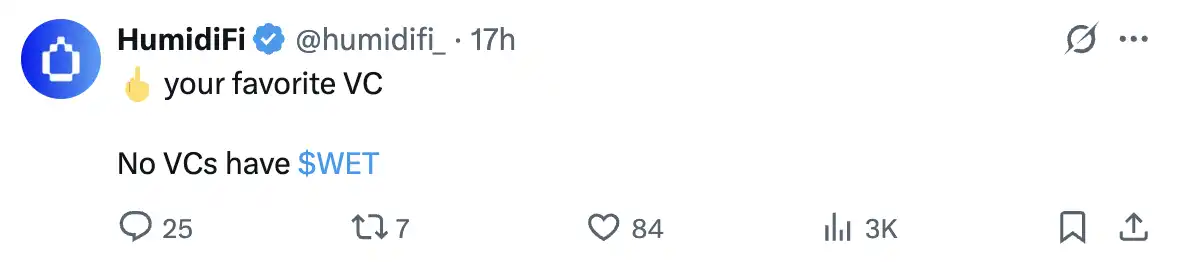
Il est à noter que l'équipe HumidiFi a clairement indiqué sur Twitter qu'il n'y aurait « aucune part réservée aux VC », ce qui est particulièrement rare dans le contexte actuel du marché, saturé de préventes VC et de tokens à faible circulation et forte FDV.
Le secteur des AMM propriétaires est un « winner takes all ». HumidiFi a atteint sa position dominante grâce à sa supériorité technique, mais cela signifie aussi que si un nouveau concurrent réalise une percée en matière d'efficacité CU ou de vitesse d'oracle, il pourrait rapidement grignoter sa part de marché. Cette guerre des Prop AMM ne fait clairement que commencer.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Nomura avertit : les indices boursiers américains sont "gravement déformés", dix actions représentent 70% de la hausse du S&P ; attention à l'impact potentiel du diesel
McElligott estime que le S&P 500 connaît une « prospérité illusoire » : 85 % des actions qui le composent ont déjà corrigé (un sixième ayant perdu la moitié de leur valeur). Plus préoccupant encore, la faible corrélation actuelle des marchés n’a été observée que juste avant la crise financière de 2007 et lors de l’« apocalypse de la volatilité » en 2018. Le marché fait face à deux risques majeurs : premièrement, la déception des revenus d’OpenAI (seulement 30 % des attentes) remet en question la tendance de l’IA ; deuxièmement, le déficit structurel dans le raffinage fait que « l’écart du diesel devient la volatilité des taux d’intérêt », constituant ainsi une bombe à retardement.

Le rendement des bons du Trésor américain à 10 ans approche 5,4 %, l'aura de l'IA ne peut masquer les inquiétudes sur la "surévaluation" du S&P 500
Derrière le nouveau sommet historique du S&P 500, seulement 30 % des composants de l'indice se situent au-dessus de leur moyenne mobile sur 50 jours, marquant le record le plus bas de largeur du marché lors d'un sommet depuis 1990. Le Russell 2000 a chuté cinq semaines consécutives et le rendement des obligations à haut risque a grimpé jusqu'à 15 %. Société Générale avertit : si le rendement des obligations américaines atteint 6 % et que le prix du pétrole monte à 150 dollars, le S&P 500 pourrait chuter de plus de 20 % l'année prochaine. Par ailleurs, certains gestionnaires de fonds performants ont entièrement liquidé leurs positions en IA pour se tourner vers l'énergie, affirmant que l'épuisement des financements signifierait "la fin du jeu".
Les frais de transport des pétroliers atteignent leur plus haut niveau en soixante ans : acheminer un bateau de pétrole des États-Unis vers la Chine coûte plus cher que lancer une fusée !
Le coût de transport d'un baril de pétrole brut a grimpé jusqu'à 41 dollars, atteignant près de la moitié du prix du pétrole, et le tarif d'un seul voyage a parfois suffi à acheter un nouveau pétrolier. La crise au Moyen-Orient a entraîné une pénurie structurelle de capacité de transport dans le détroit d'Ormuz, aggravée par des opérations de transfert de navire à navire qui allongent les cycles de rotation. Ainsi, le fret des VLCC est passé d'une moyenne annuelle de 9,2 millions de dollars à 77 millions de dollars, soit une hausse de plus de 8 fois. Les marges bénéficiaires des raffineurs sont rapidement érodées et le prix moyen des pétroliers d'occasion a atteint un niveau historique, dépassant exceptionnellement celui des navires neufs.

Suivre la baisse mais pas la hausse ! L’argent fait face à des difficultés
La logique de la demande pour l'IA et l'énergie solaire continue de se confirmer, mais les prix chutent à contre-courant — la vigueur du dollar américain et la hausse des taux d'intérêt réels ont complètement écrasé les fondamentaux. Les capitaux spéculatifs ont vendu pour 1,6 milliard de dollars en une semaine, atteignant un pic annuel, tandis que les positions nettes vendeuses des CTA ont augmenté de 2,6 milliards de dollars pour atteindre leur plus haut niveau de l'année. Cependant, les analystes de Goldman Sachs estiment que ces positions vendeuses extrêmes accumulent en elles-mêmes un potentiel de retournement ; l'asymétrie devient évidente et, dès que le vent macroéconomique contraire faiblira, un rebond brutal pourrait facilement être déclenché : après une correction similaire la dernière fois, l'argent avait augmenté de 15 % en six semaines.
Prix des cryptos
Plus


