
La nuit de la "démystification" des données NFP : comment une révision des chiffres pourrait-elle déclencher la prochaine tempête sur le marché des cryptomonnaies ?

L'article analyse l'impact de la valeur préliminaire de la révision de référence des emplois non agricoles aux États-Unis sur l'économie et le marché des crypto-monnaies, soulignant que la révision pourrait révéler une surestimation des données sur l'emploi, ce qui pourrait à son tour influencer les décisions de baisse des taux de la Fed et la liquidité du marché des crypto-monnaies. Résumé généré par Mars AI. Ce résumé a été produit par le modèle Mars AI, dont la précision et l'exhaustivité sont encore en phase d'amélioration continue.
Ce soir à 22h00 (UTC+8) en Asie de l'Est , l'attention des marchés mondiaux sera tournée vers une donnée apparemment anodine publiée par le Bureau of Labor Statistics des États-Unis : la première estimation de la révision de référence de l'emploi non agricole pour 2025. Pourtant, il ne s'agit pas d'un simple rapport mensuel sur l'emploi, mais d'une véritable "vérification des faits" ultime sur le "mythe" économique américain de l'année écoulée. Alors que le marché s'attend à ce que jusqu'à 800 000 emplois "gonflés" soient éliminés, pourquoi cette "tempête de démystification" déclenchée par des statistiques pourrait-elle devenir le levier d'une baisse agressive des taux par la Fed, et provoquer un raz-de-marée dans le monde des crypto-monnaies ?
Dans le monde des crypto-monnaies, nous avons l'habitude de suivre les données on-chain, de nous intéresser aux narratifs technologiques, d'analyser les white papers des projets. Mais parfois, la direction du marché peut être déterminée par un indicateur économique venu du "vieux monde" (TradFi), qui semble d'une tradition extrême. La révision de référence de l'emploi non agricole de ce soir est précisément ce "facteur clé".
Contrairement au rapport mensuel sur l'emploi non agricole, qui nous informe seulement de la santé du marché du travail le mois précédent, cette révision agit comme un auditeur rigoureux, revenant sur les données de toute l'année écoulée pour nous dire : "Hé, il se pourrait bien que nous nous soyons tous trompés auparavant."
Que corrige-t-on exactement ? Ce n'est pas une mise à jour, c'est une "correction d'erreur"
Pour comprendre l'importance de cette révision, il faut d'abord saisir ce qu'elle corrige.
Les chiffres mensuels de l'emploi non agricole (rapport CES) que nous voyons sont en réalité des "estimations". Ils sont obtenus par sondage auprès d'environ 119 000 entreprises, privilégiant la rapidité au détriment d'une certaine précision. Pour compenser les limites de l'échantillon, les statisticiens utilisent également un "modèle de naissance/mort d'entreprises" (Birth/Death Model) pour estimer les variations d'emploi dues à la création ou à la fermeture d'entreprises.
La révision annuelle de référence, quant à elle, s'appuie sur une source de données plus fiable et plus exhaustive : le "Quarterly Census of Employment and Wages" (QCEW). Cette enquête couvre 95% des emplois aux États-Unis, car elle provient directement des déclarations fiscales d'assurance chômage des États, ce qui équivaut pratiquement à un recensement de l'emploi.
En résumé, le rapport mensuel sur l'emploi non agricole est comme un sondage rapide, tandis que la révision annuelle est le résultat final du dépouillement.
Le point central de ce soir est que le marché s'attend généralement à ce que ce "résultat final" soit bien inférieur au "sondage" précédent. Une révision à la baisse attendue de 800 000 emplois signifie que le "moteur de l'emploi" de l'économie américaine, au cours de l'année écoulée, pourrait avoir été bien moins puissant qu'on ne le pensait, voire qu'il pourrait y avoir eu une "bulle" considérable.
Pourquoi réviser ? Quand "l'estimation" ne colle plus à la réalité
La raison principale d'un tel écart de prévision réside probablement dans ce fameux "modèle de naissance/mort d'entreprises".
En période de stabilité économique, ce modèle fonctionne correctement. Mais dans la période post-pandémique marquée par de profonds bouleversements structurels, et surtout dans un contexte de taux d'intérêt élevés, la pression sur les petites entreprises s'est fortement accrue, et la vague de faillites pourrait largement dépasser les prévisions du modèle. Chaque erreur du modèle se traduit alors par des rapports d'emploi surestimés.
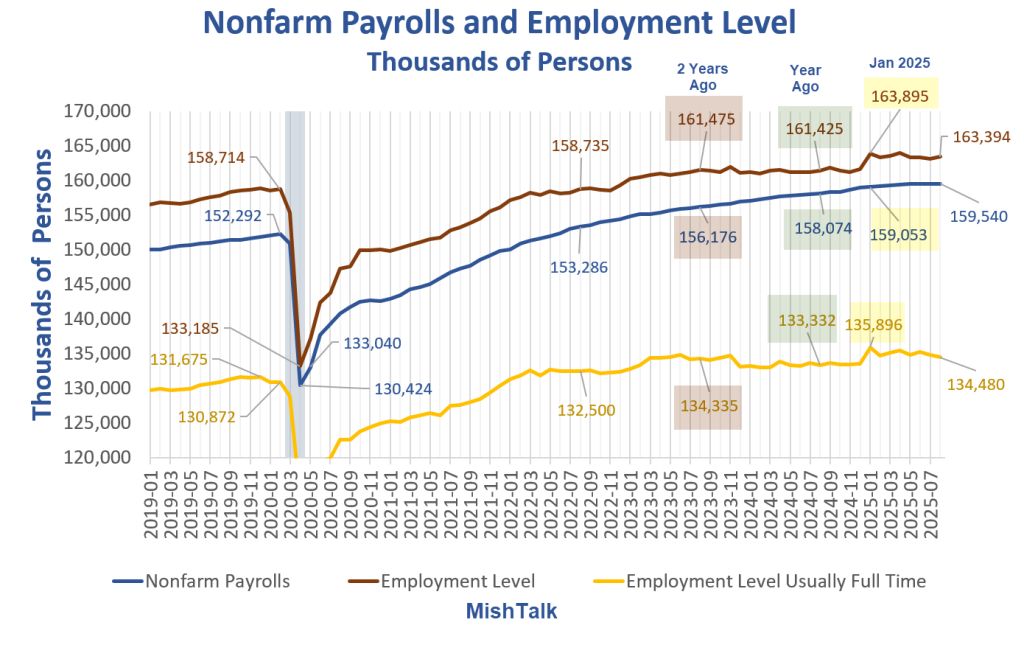
En réalité, les doutes sur la surestimation des chiffres de l'emploi ne sont pas sans fondement. Différentes méthodes statistiques montrent déjà des signes de contradiction. D'abord, du point de vue de la "qualité" de l'emploi, le problème est déjà visible. Comme le montre le graphique ci-dessous, la courbe bleue représentant la croissance globale de l'emploi non agricole continue de grimper, mais la courbe jaune, qui reflète mieux la santé économique via le "niveau d'emploi à temps plein", stagne depuis longtemps. L'écart croissant entre ces deux courbes, appelé "écart en ciseaux", suggère fortement que la plupart des nouveaux emplois sont probablement à temps partiel ou temporaires, ce qui fragilise les fondations du marché du travail.
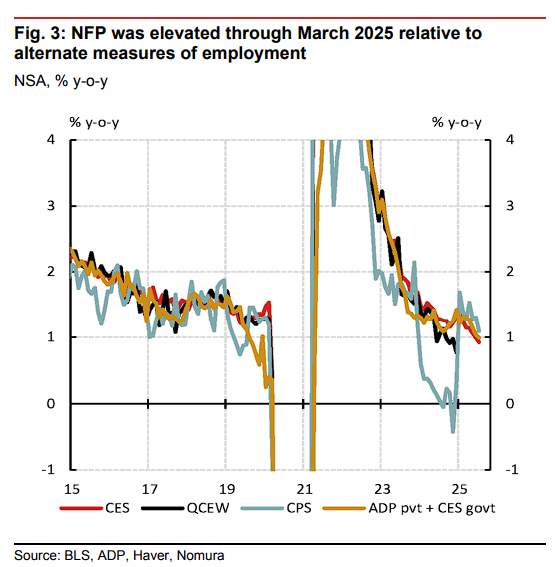
Ensuite, du point de vue de la "quantité" d'emplois, les signes de surestimation sont encore plus évidents. Le graphique ci-dessous compare directement la croissance annuelle de différents indicateurs d'emploi. Notez la ligne rouge (estimation mensuelle CES) et la ligne noire (QCEW, plus précise). Depuis 2023, la ligne rouge reste systématiquement au-dessus de la noire. Cet écart systémique est la principale raison pour laquelle le marché s'attend à une forte "purge" lors de cette révision, et cela revient à dire que les "bonnes nouvelles" mensuelles étaient probablement biaisées.
Lorsque la "qualité" de l'emploi se détériore et que la "quantité" est surestimée, une vérité choquante pourrait émerger : le "marché de l'emploi solide" qui a permis à la Fed de maintenir sa posture hawkish et a donné confiance au marché dans un "atterrissage en douceur" n'était peut-être qu'un "mirage" enjolivé par les statistiques.
Déclencheur pour le marché : de la "falsification des données" au "changement de politique"
Si le "mythe" du marché de l'emploi est démystifié, l'effet domino s'enclenchera immédiatement.
- Crise de confiance à la Fed : Au cours de l'année écoulée, Jerome Powell, président de la Fed, a systématiquement cité le "marché du travail solide" comme justification centrale de ses décisions lors de chaque conférence de presse. Si ce fondement s'avère faux, tout le cadre politique de la Fed sera remis en question. Les décisions prises sur la base de données d'emploi "surchauffées" étaient-elles erronées dès le départ ?
- La porte ouverte à une baisse de 50 points de base : Un marché de l'emploi bien plus faible que prévu signifie que le risque de récession augmente fortement, tandis que la pression inflationniste sur les salaires diminue considérablement. Dans ce contexte, une baisse de taux de seulement 25 points de base pourrait ne pas suffire. Pour éviter un atterrissage brutal, une action plus décisive — une baisse de 50 points de base — passerait d'une hypothèse audacieuse à une option concrète sur la table.
- La "fête de la liquidité" sur le marché crypto : C'est la partie qui nous concerne le plus directement.
- Injection de liquidités macroéconomiques : Toute baisse de taux supérieure aux attentes, en particulier de 50 points de base, enverrait un signal clair d'assouplissement aux marchés mondiaux. Dès que le robinet de la liquidité en dollars s'ouvre, le marché crypto, l'un des actifs les plus sensibles à la liquidité, en bénéficiera immédiatement. Les cycles historiques le prouvent : le carburant essentiel des bull markets crypto a toujours été la liquidité macroéconomique.
- La force du narratif : Le récit du marché passera d'une "lutte contre l'inflation" à une "prévention de la récession". Dans un contexte d'incertitude économique accrue, les attributs de "gold numérique" et de réserve de valeur du bitcoin seront remis en avant. Lorsque le pouvoir d'achat des monnaies fiduciaires est érodé par des politiques accommodantes, la recherche d'actifs tangibles devient un consensus, et le bitcoin est l'un des actifs tangibles les plus uniques de notre époque.
Conclusion : Attachez vos ceintures, l'heure de vérité approche
La révision des données de ce soir est moins un événement économique qu'un "moment de vérité". Elle obligera le marché à réévaluer le passé et à revaloriser l'avenir.
Pour les investisseurs crypto, ce n'est pas simplement une autre nuit blanche à surveiller les écrans. Il faut comprendre que la portée de cette révision dépasse largement les chiffres eux-mêmes. C'est une clé qui pourrait ouvrir la "boîte de Pandore" de la politique monétaire de la Fed, et déterminer si, dans les mois à venir, le flux vers le monde crypto sera un mince filet ou un torrent déchaîné.
Surveillez de près la réaction du marché après la publication des données, en particulier l'indice du dollar, les rendements des bons du Trésor américain et la corrélation avec les actifs à risque. Et surtout, préparez-vous à une volatilité potentiellement extrême. Car lorsque la "vérité" éclate, le marché n'est jamais calme.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les fonds spéculatifs ont déjà « perdu la moitié de leurs gains » cette année, et les pertes ont été « particulièrement sévères » ces dernières semaines ; un associé de Goldman Sachs indique qu’il faut attendre que les actifs « de qualité médiocre » cessent leur chute.
Les actifs de mauvaise qualité à la base de la structure du capital de l'intelligence artificielle restent sous pression. Tant que les actifs IA de mauvaise qualité représentés par CoreWeave continuent de baisser, tout rebond des actions IA ne sera qu'un mouvement de correction des positions, et non une réévaluation des fondamentaux.


CoreWeave, l'œil du cyclone de l'effondrement actuel de l'IA, victime à la fois des actions et des obligations
Le cours de l'action CoreWeave a chuté de 25 % en une semaine, le rendement des obligations spéculatives a grimpé à 15 %, la probabilité de défaut dépassant 60 %, ce qui déclenche une crise de financement pour les infrastructures liées à l'IA. Ce "double massacre actions-obligations" a entraîné une baisse de 11 % de l'indice des semi-conducteurs de Philadelphie et la plus mauvaise performance hebdomadaire de l'année pour le Nasdaq 100. Des analystes de marché mettent en garde : il s'agit d'un tournant dans la tarification du crédit liée à la vague de l'IA — le modèle d'expansion à fort effet de levier et endettement est désormais mis à rude épreuve dans un contexte de taux d'intérêt élevés.

Prévisions précises de chute par Hartnett de Bank of America : le "signal de vente" est terminé, les investisseurs reviendront aux actions technologiques "mi-novembre", l'essentiel dépendra du "prix des puces".
Le signal de vente de Bank of America a été levé, mais cela ne signifie pas que c'est le moment de saisir le creux du marché. Actuellement, la fissure du financement lié à l'IA s'élargit et les valeurs technologiques sont extrêmement surpeuplées. Les stratégistes mettent en garde : le retour sur les valeurs technologiques en novembre dépend en totalité du facteur décisif qu'est le « prix des semi-conducteurs ». À court terme, il est recommandé d'éviter temporairement la technologie, de rester défensif et de se positionner sur les petites capitalisations et les REITs.

Prix des cryptos
Plus


