
Les acheteurs prennent leurs bénéfices avant les données sur l'emploi non agricole, l'or chute en dessous du seuil de 3 520 dollars en séance

Avec l’augmentation des risques de baisse de l’emploi, la volonté des responsables de la Fed de changer de politique devient évidente. Après une rupture, l’or a rapidement rebondi et dispose toujours d’un potentiel de hausse plus important à court terme...
Jeudi pendant la séance asiatique, en raison de prises de bénéfices par les investisseurs, l'or au comptant a reculé de ses sommets historiques, tombant brièvement sous les 3520 dollars l'once, avec une baisse de plus de 1% sur la journée, avant de rebondir fortement de 15 dollars. L'argent au comptant a suivi la tendance à la baisse, passant sous les 41 dollars l'once, avec une baisse intrajournalière atteignant 1,5%.
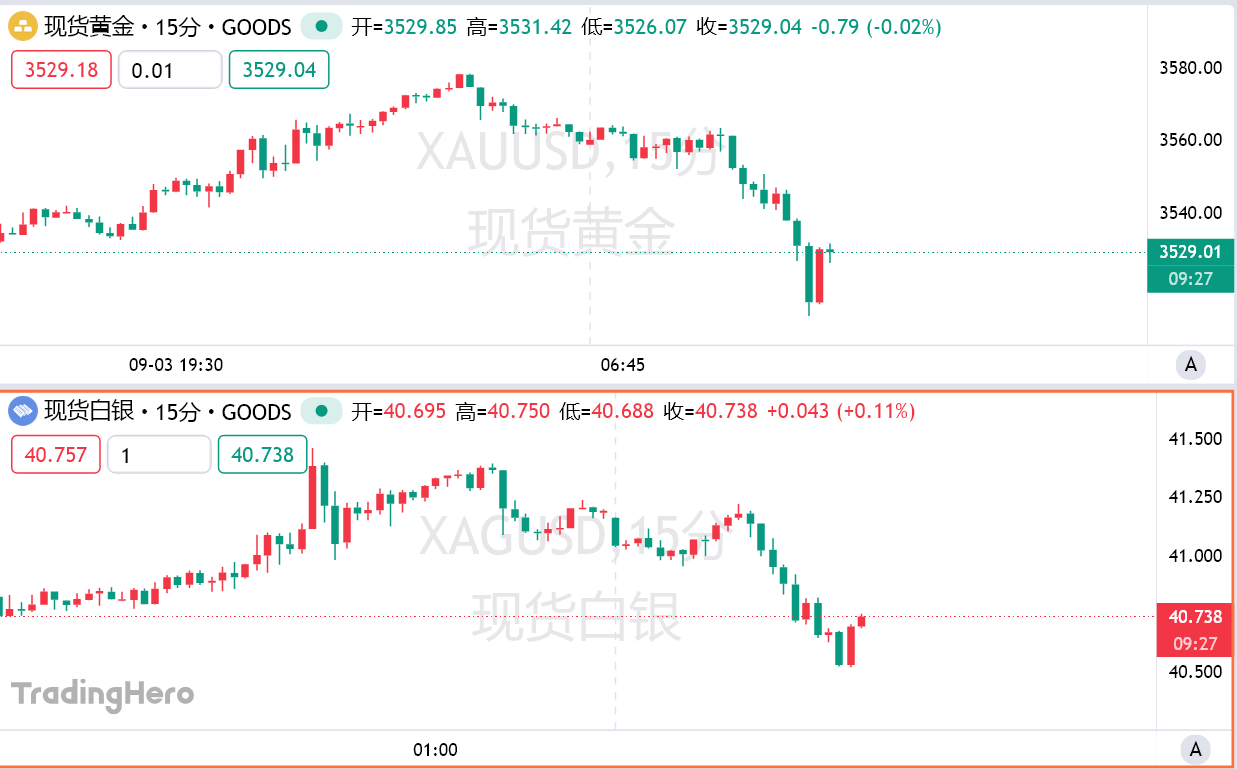
Les attentes d'une reprise imminente de la baisse des taux par la Fed ont poussé l'or et l'argent à de nouveaux records historiques. Les données clés sur l'emploi aux États-Unis, qui seront publiées plus tard cette semaine, sont considérées comme un facteur déterminant pour l'évolution des taux d'intérêt.
Brian Lan, directeur général de GoldSilver Central, a déclaré : « Nous avons observé quelques prises de bénéfices, mais l'or reste actuellement dans un marché haussier. Les attentes de baisse des taux et les inquiétudes concernant l'indépendance de la Fed vont accroître la demande de valeurs refuges, et même si le prix de l'or grimpe à court terme à 3800 dollars, voire plus, cela ne nous surprendrait pas. »
Wall Street attend un nouveau rapport sur l'emploi décevant. Les prévisionnistes s'attendent à ce que les emplois non agricoles augmentent légèrement de 75 000 en août, tandis que le taux de chômage devrait atteindre 4,3%, soit son plus haut niveau depuis près de quatre ans.
Actuellement, de plus en plus de données semblent confirmer la détérioration du marché de l'emploi. Mercredi, le nombre d'offres d'emploi JOLTs aux États-Unis pour juillet a chuté de manière inattendue à 7,18 millions, contre 7,36 millions révisés à la baisse en juin, alors que le consensus était de 7,378 millions, atteignant ainsi son plus bas niveau depuis 10 mois.
La Fed en a déjà pris note. Dans un discours important à la fin du mois dernier, le président de la Fed, Jerome Powell, a exposé les raisons d'une baisse des taux, citant principalement la détérioration potentielle du marché de l'emploi. Pour les décideurs politiques, l'attention s'est rapidement déplacée vers l'emploi, au lieu de l'inquiétude précédente concernant la hausse des prix.
James Bullard, président de la Fed de St. Louis, longtemps considéré comme un faucon, a déclaré mercredi : « Alors que les risques de baisse sur le marché de l'emploi augmentent, accorder trop de poids à l'objectif d'inflation pourrait ne pas fournir un soutien suffisant pour maintenir un marché du travail pleinement employé. »
Les observateurs de la Fed et les économistes affirment que même des données sur l'emploi supérieures aux attentes ne devraient pas empêcher la Fed de baisser ses taux ce mois-ci. Gregory Daco, économiste en chef chez EY Parthenon, estime que la probabilité d'une baisse des taux est de 90%.
Après les révisions à la baisse récentes, une forte augmentation du nombre d'emplois pourrait ne pas susciter d'inquiétudes excessives, mais elle soulèverait des questions sur la rapidité avec laquelle la Fed devrait baisser ses taux.
Daco estime que « bien qu'un rapport solide compenserait en partie les faiblesses précédentes, certains investisseurs et experts pourraient à tort interpréter ce rapport comme un signe que l'économie ne s'affaiblit pas. »
Patrick Jones, analyste chez JPMorgan, indique que si la Fed baisse ses taux conformément ou au-delà des attentes, cela devrait entraîner un afflux supplémentaire de capitaux dans les ETF sur l'or, poussant ainsi le prix de l'or à environ 3675 dollars l'once d'ici la fin de l'année. Sur cette base, le prix de l'or devrait atteindre 4000 dollars au deuxième trimestre de l'année prochaine et pourrait grimper à 4250 dollars d'ici la fin 2026, en particulier si l'administration Trump parvient à destituer le gouverneur de la Fed, Cook.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les fonds spéculatifs ont déjà « perdu la moitié de leurs gains » cette année, et les pertes ont été « particulièrement sévères » ces dernières semaines ; un associé de Goldman Sachs indique qu’il faut attendre que les actifs « de qualité médiocre » cessent leur chute.
Les actifs de mauvaise qualité à la base de la structure du capital de l'intelligence artificielle restent sous pression. Tant que les actifs IA de mauvaise qualité représentés par CoreWeave continuent de baisser, tout rebond des actions IA ne sera qu'un mouvement de correction des positions, et non une réévaluation des fondamentaux.


CoreWeave, l'œil du cyclone de l'effondrement actuel de l'IA, victime à la fois des actions et des obligations
Le cours de l'action CoreWeave a chuté de 25 % en une semaine, le rendement des obligations spéculatives a grimpé à 15 %, la probabilité de défaut dépassant 60 %, ce qui déclenche une crise de financement pour les infrastructures liées à l'IA. Ce "double massacre actions-obligations" a entraîné une baisse de 11 % de l'indice des semi-conducteurs de Philadelphie et la plus mauvaise performance hebdomadaire de l'année pour le Nasdaq 100. Des analystes de marché mettent en garde : il s'agit d'un tournant dans la tarification du crédit liée à la vague de l'IA — le modèle d'expansion à fort effet de levier et endettement est désormais mis à rude épreuve dans un contexte de taux d'intérêt élevés.

Prévisions précises de chute par Hartnett de Bank of America : le "signal de vente" est terminé, les investisseurs reviendront aux actions technologiques "mi-novembre", l'essentiel dépendra du "prix des puces".
Le signal de vente de Bank of America a été levé, mais cela ne signifie pas que c'est le moment de saisir le creux du marché. Actuellement, la fissure du financement lié à l'IA s'élargit et les valeurs technologiques sont extrêmement surpeuplées. Les stratégistes mettent en garde : le retour sur les valeurs technologiques en novembre dépend en totalité du facteur décisif qu'est le « prix des semi-conducteurs ». À court terme, il est recommandé d'éviter temporairement la technologie, de rester défensif et de se positionner sur les petites capitalisations et les REITs.

Prix des cryptos
Plus


