
SignalPlus Analyse Macro Spéciale : Prudence Saisonnière
La semaine dernière, le marché est resté globalement calme ; le marché américain a presque ignoré les deux événements les plus attendus — les résultats financiers de Nvidia et les données PCE publiées vendredi.
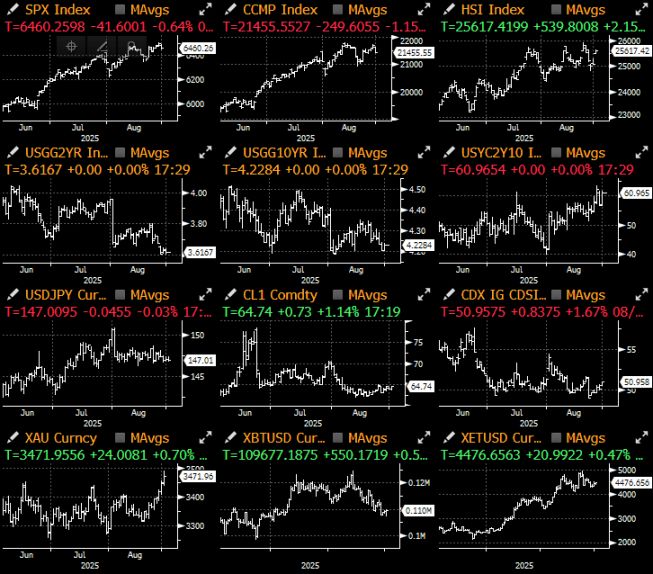
La semaine dernière a été globalement calme sur les marchés, le marché américain ayant presque ignoré les deux événements les plus attendus — les résultats financiers de Nvidia et les données PCE de vendredi. Bien que les actions américaines aient légèrement progressé en début de semaine dans un contexte de faible volatilité, la faiblesse des valeurs technologiques (les résultats de Nvidia et Dell étant inférieurs aux attentes) a finalement entraîné un repli des prix avant le long week-end.
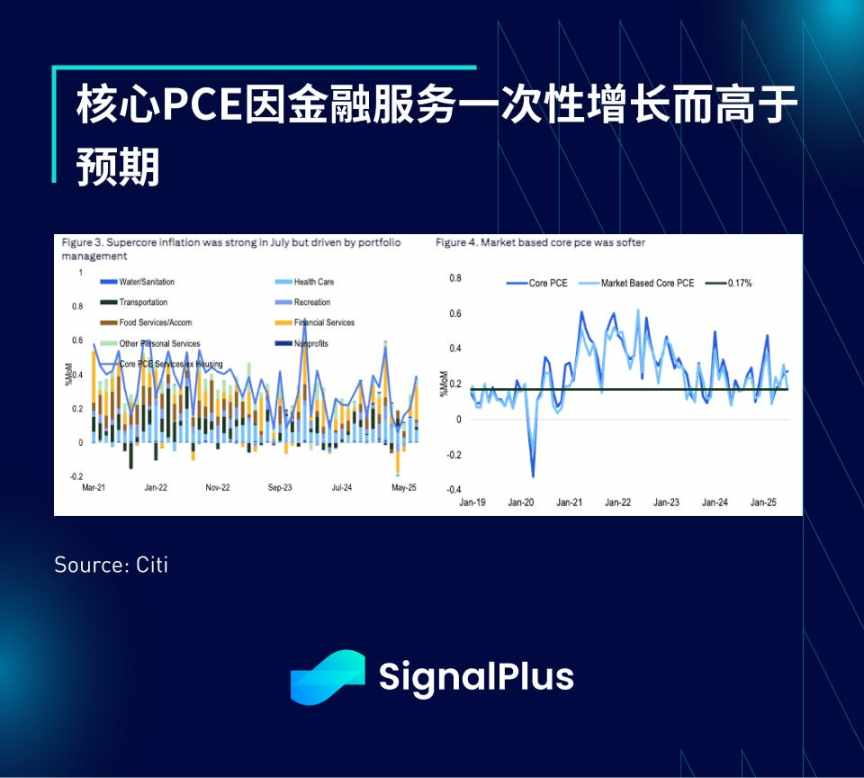
Concernant les données, l'inflation PCE de base en juillet a augmenté de 0,27 % en glissement mensuel et de 2,9 % en glissement annuel, conformément aux attentes, mais l'inflation des services « super core » s'est révélée étonnamment forte, atteignant 0,39 %. Le marché a choisi d'ignorer la croissance ponctuelle dans le secteur des services financiers, ce qui a permis aux rendements des obligations d'État de rester proches de leurs récents plus bas.
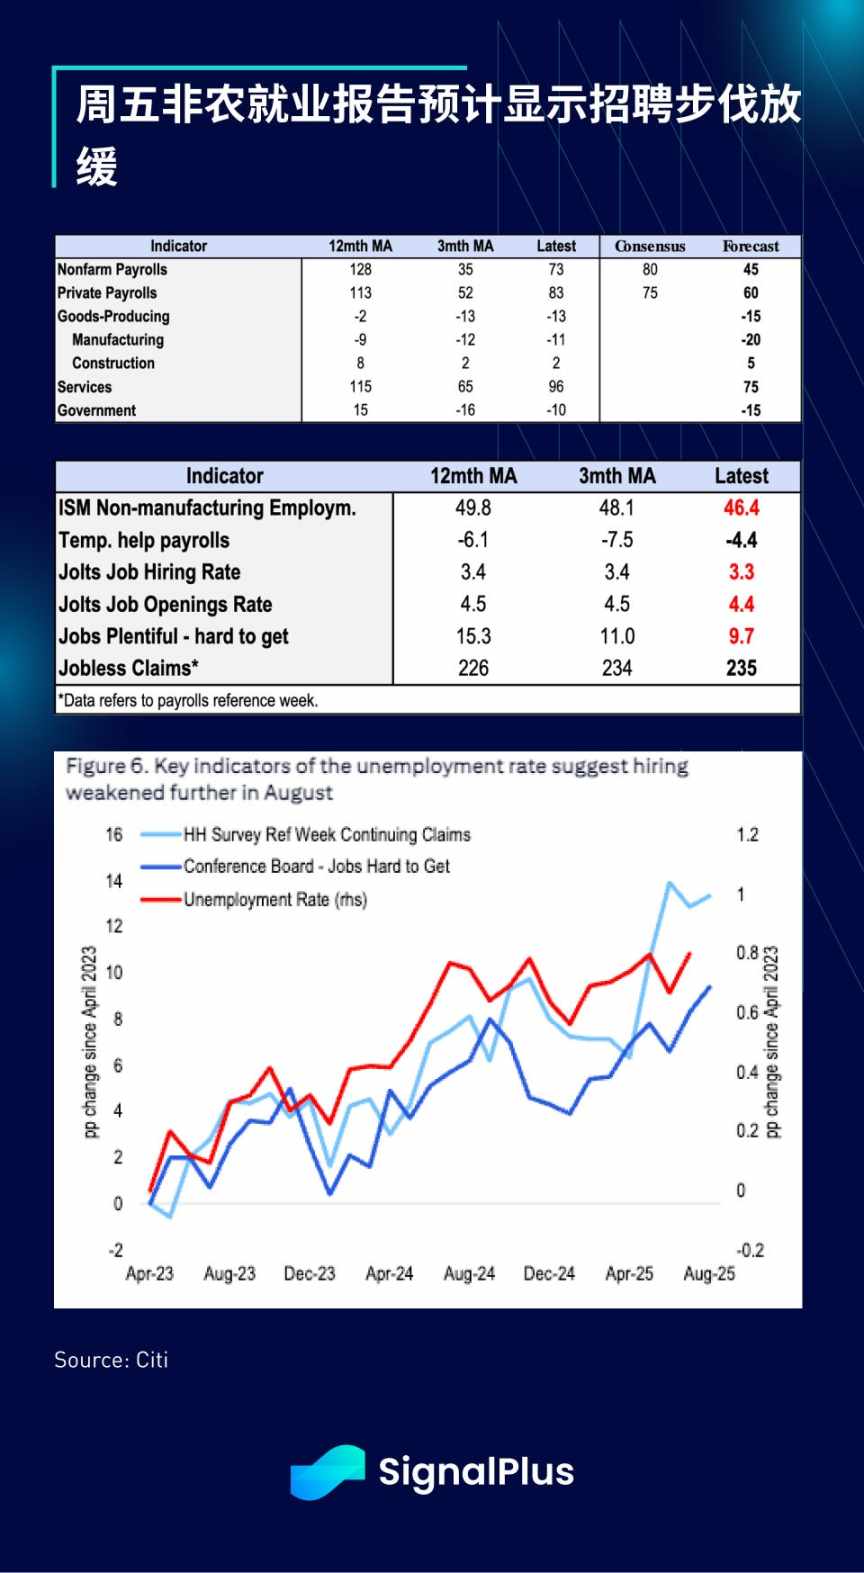
L'attention de cette semaine se portera sur le rapport sur l'emploi non agricole (NFP) de vendredi, le marché s'attendant à une augmentation totale de l'emploi d'environ 45 000 (60 000 dans le secteur privé) et à un taux de chômage de 4,3 %. Compte tenu de la faiblesse de la demande de recrutement, la tendance au ralentissement de la croissance de l'emploi devrait se poursuivre, avec environ 50 000 nouveaux emplois créés chaque mois, reflétant le ralentissement économique et la diminution de l'immigration.
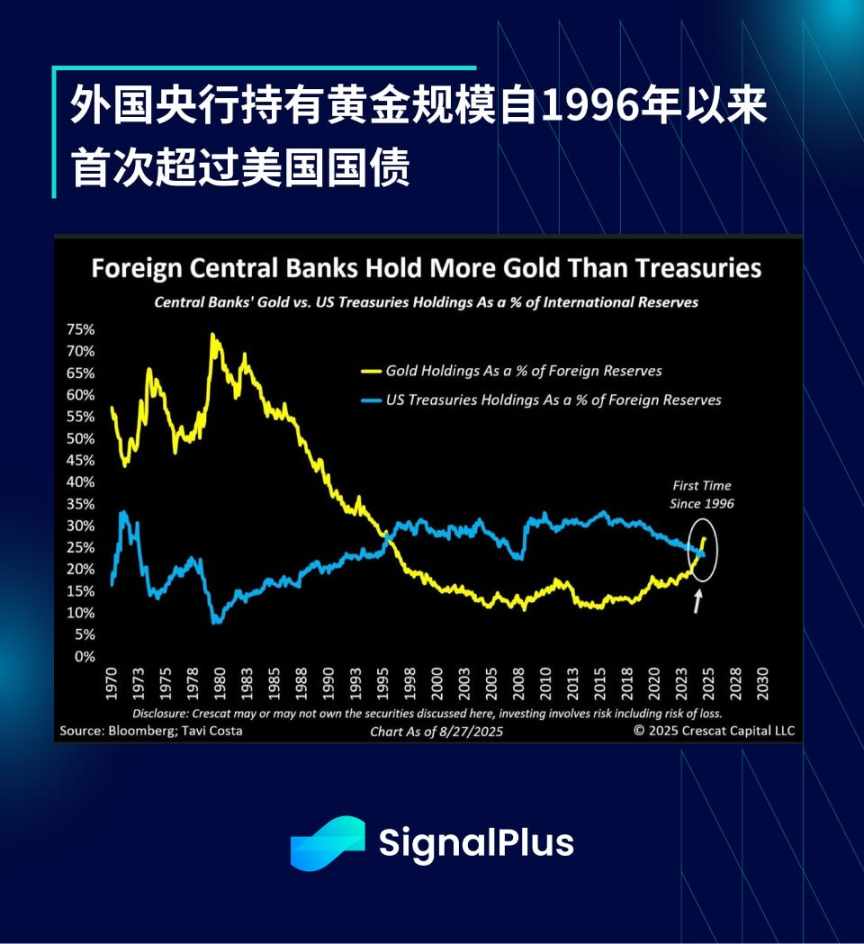
Après la réunion de Jackson Hole, la Fed a adopté une position nettement plus accommodante, ce qui a entraîné une forte hausse des métaux précieux : l'or s'est approché des 4 000 dollars, tandis que l'argent a dépassé les 40 dollars l'once pour la première fois depuis 2011. De plus, en raison des pressions géopolitiques persistantes et d'une inflation tenace, la quantité d'or détenue par les banques centrales étrangères a dépassé pour la première fois depuis 1996 celle des bons du Trésor américain, une tendance qui devrait se poursuivre.
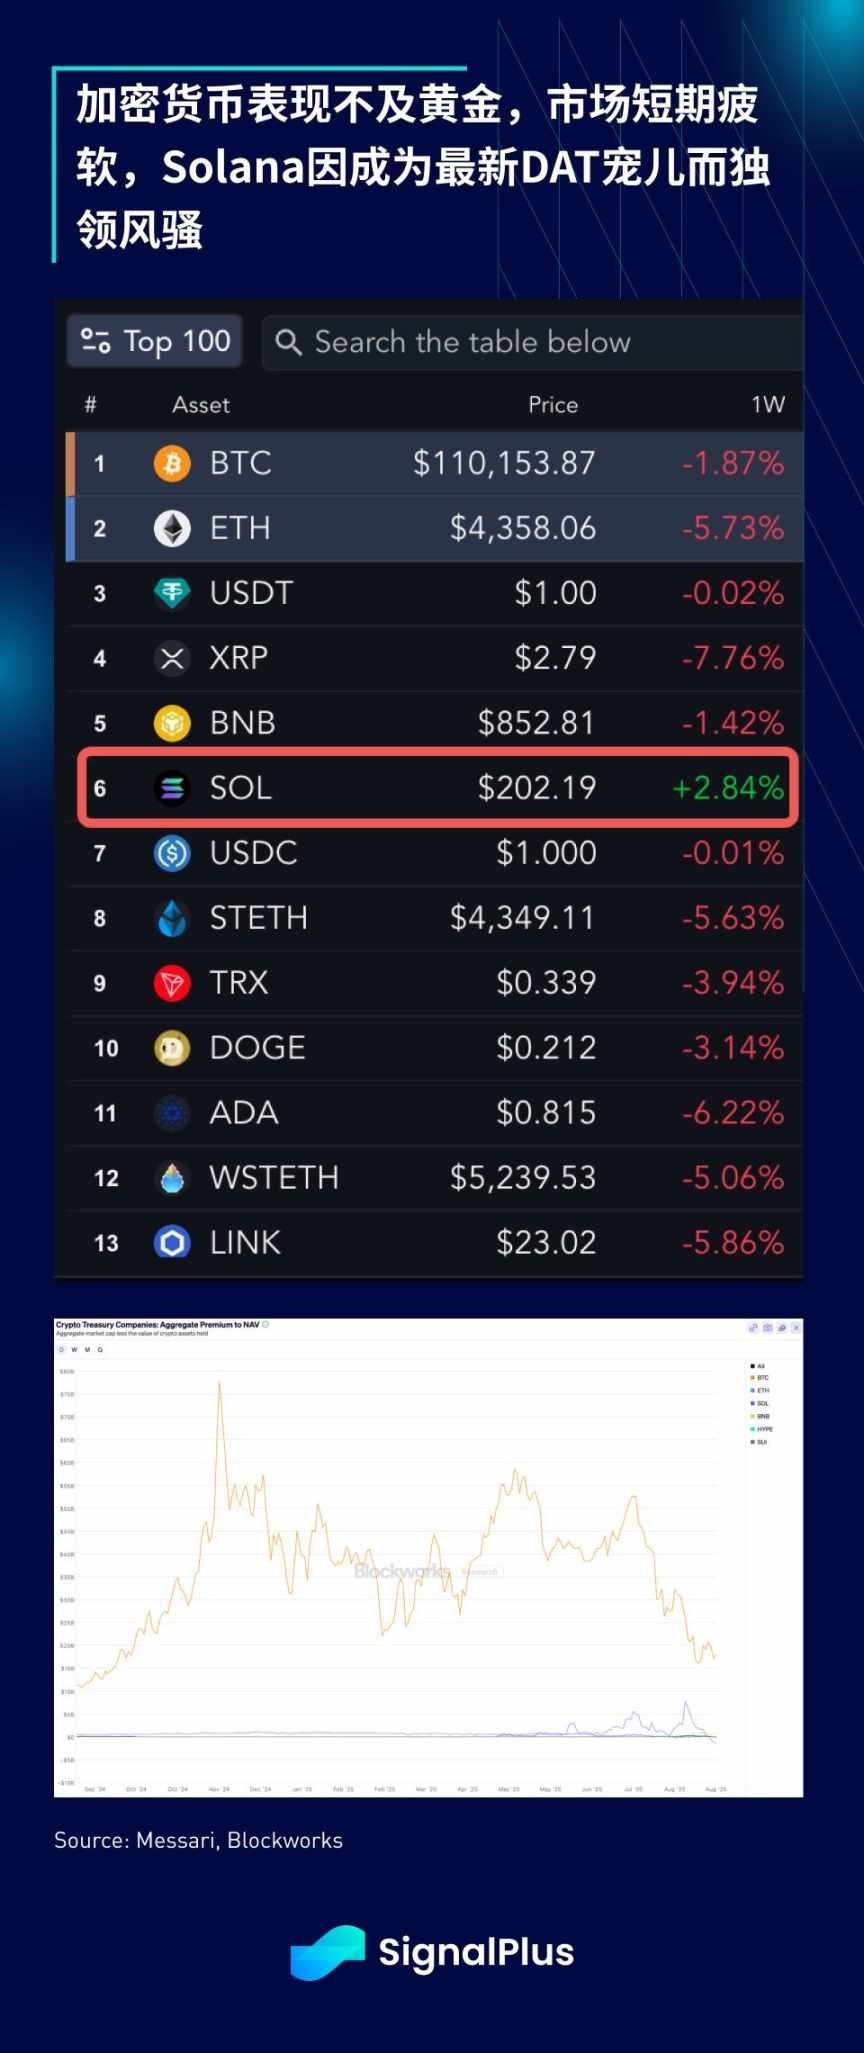
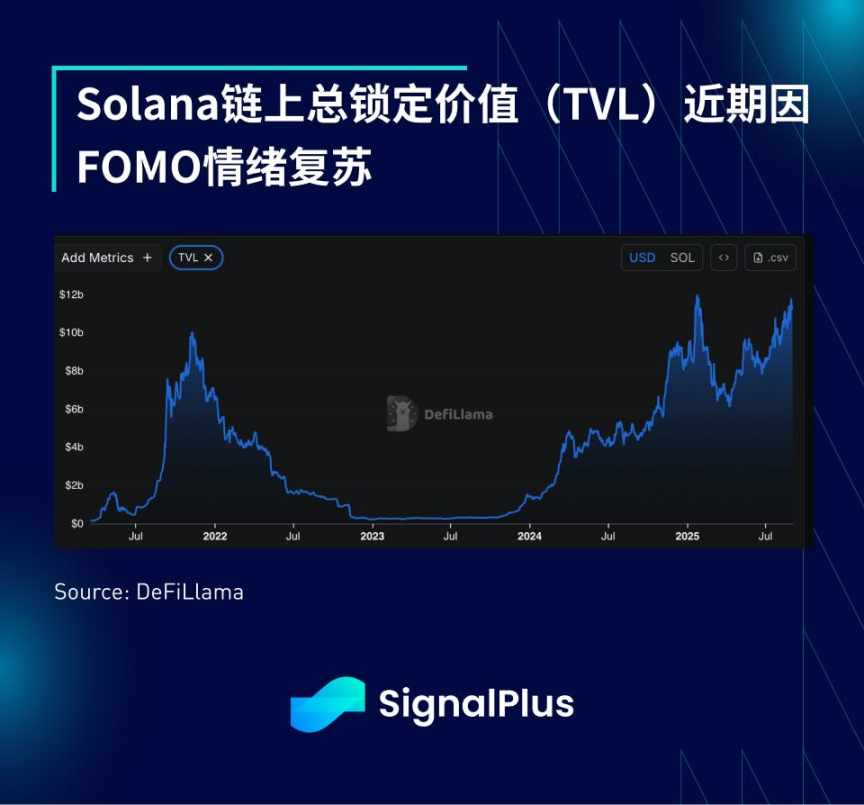
Dans le secteur des cryptomonnaies, malgré la bonne performance de l'or, les prix des cryptomonnaies ont baissé la semaine dernière, la bulle du marché semblant légèrement se dissiper et la prime DAT revenant globalement à un niveau historiquement bas. Les nouveaux flux de capitaux semblent avoir atteint un sommet, et une rotation des capitaux est apparue, Solana étant la seule cryptomonnaie à avoir progressé cette semaine. SOL est devenu la nouvelle destination de la vague DAT, et la valeur totale verrouillée (TVL) sur la blockchain a également connu un rebond significatif.
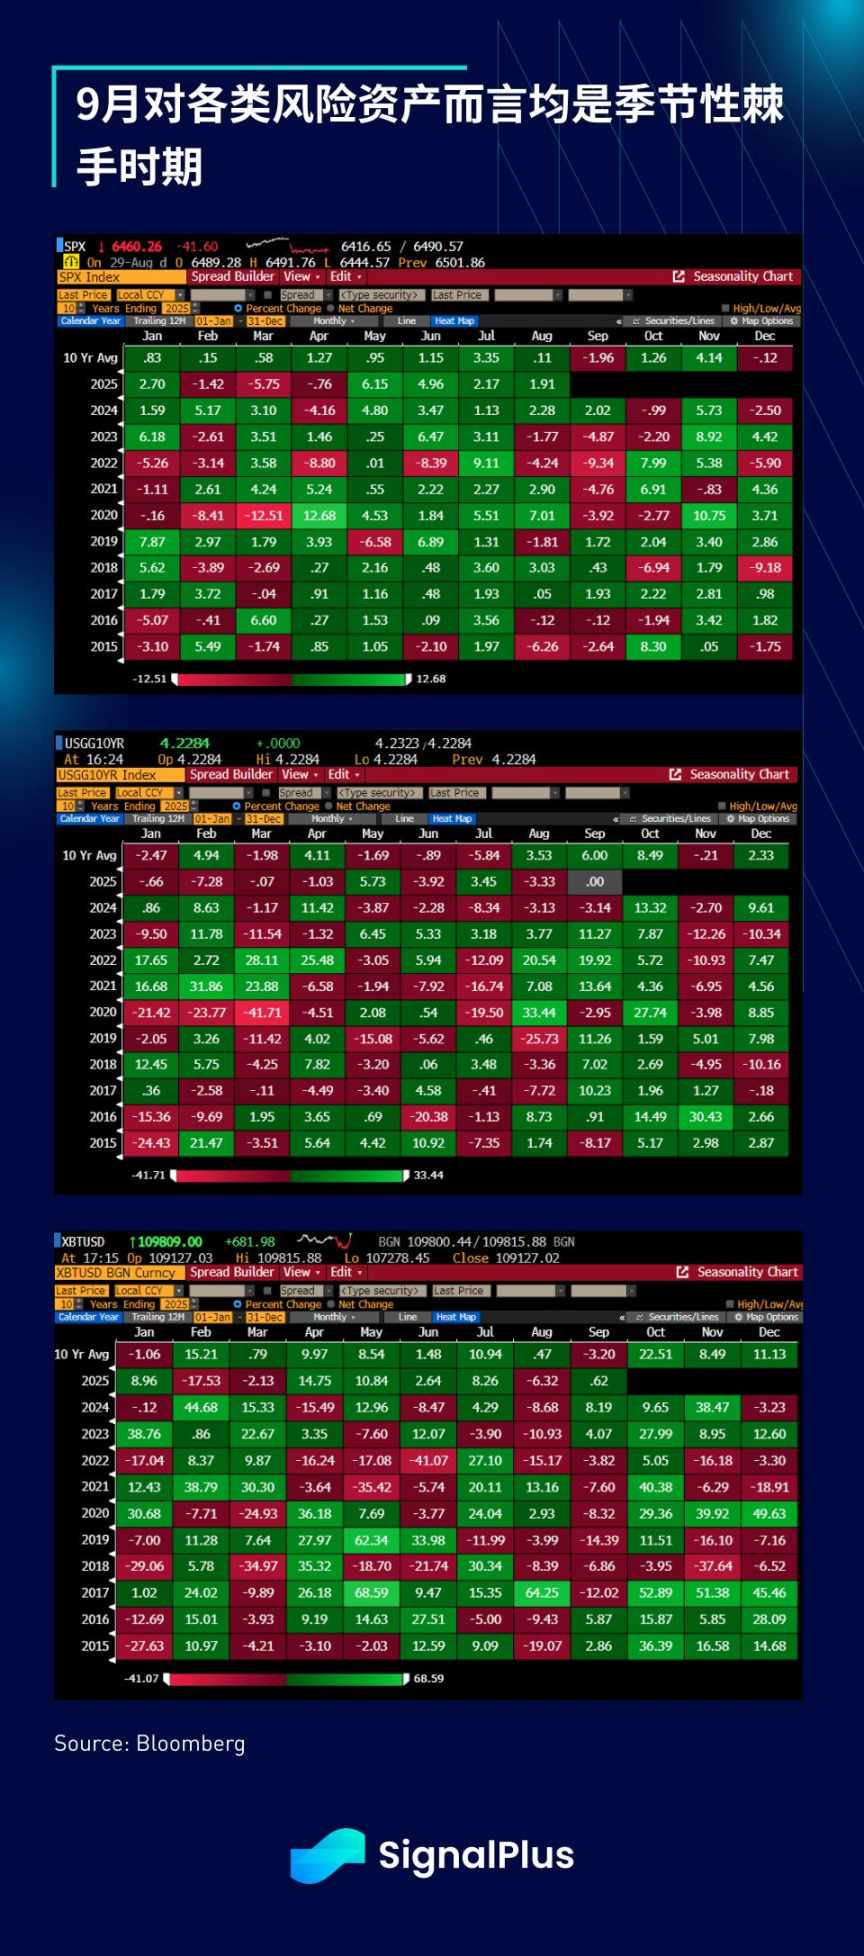
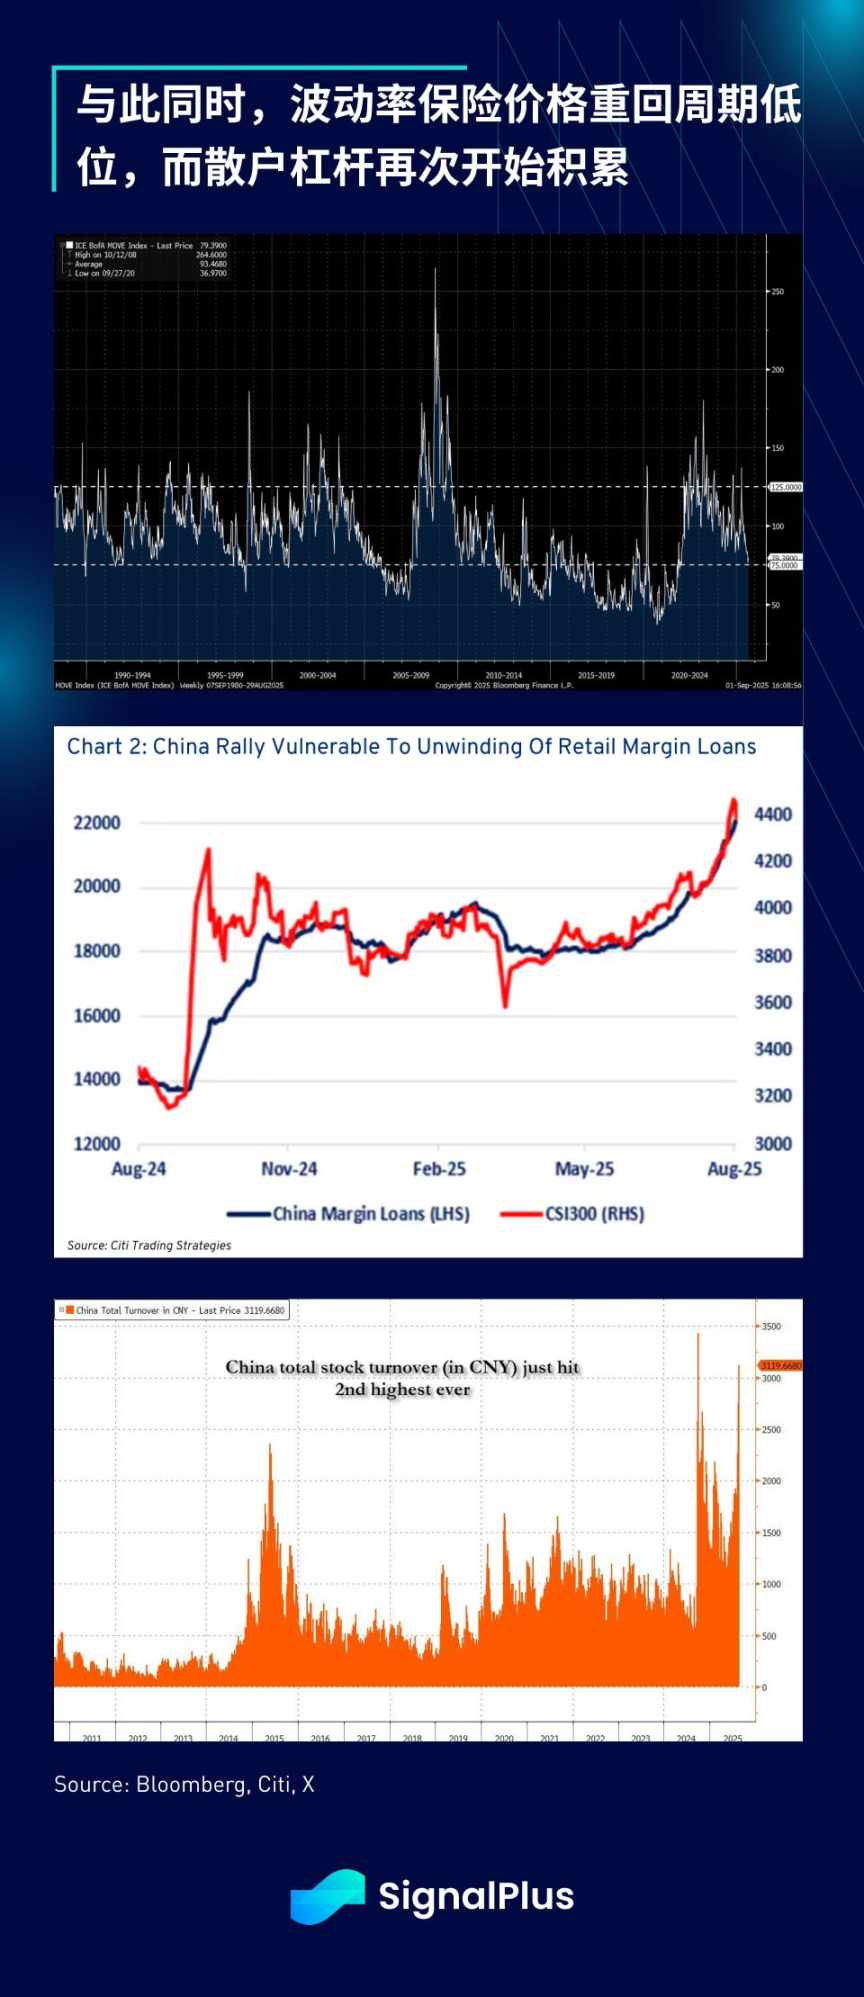
En regardant vers l'avenir, nous prévoyons que septembre sera un mois de volatilité accrue pour les actifs à risque. Au cours des dix dernières années, la saisonnalité de septembre a été défavorable aux actions (baisse), aux rendements des obligations d'État à 10 ans (hausse) et au bitcoin (baisse). Parallèlement, la prime de volatilité est à un niveau cyclique bas, tandis que l'effet de levier sur le risque s'accumule. Étant donné que la Fed a déjà « anticipé » ses intentions accommodantes, quelles cartes restent à jouer si les actifs à risque chutent en septembre ?
Il est encore trop tôt pour se prononcer, mais avec l'arrivée de la période saisonnière difficile de septembre à novembre, nous recommandons de rester prudents. Bonne chance à tous pour vos transactions !

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les actions des sociétés de puces américaines chutent pour la huitième séance consécutive ! 2 000 milliards de dollars de capitalisation boursière évaporés, la plus longue série de baisses depuis 2008
Cette semaine, les perspectives de rendement des investissements en IA ont été remises en question par le marché : l'indice des semi-conducteurs de Philadelphie a enregistré une baisse cumulée de 11,4 %, et le Nasdaq a chuté de plus de 4 % sur la semaine. Le cours de CoreWeave a reculé de plus de 25 % sur la semaine, les obligations sont tombées à un niveau de détresse, et le modèle de financement par dette à haut rendement est remis en cause. Les stratèges avertissent qu’un pessimisme excessif pourrait entraîner le risque de rater une reprise, tandis que "Madame Wood" a renforcé sa position sur CoreWeave, allant à contre-courant du marché.
En août, les capitaux étrangers sont revenus sur le marché des obligations américaines ; la détention britannique a dépassé pour la première fois le seuil de 1 000 milliards, tandis que la Chine et le Japon ont continué à réduire leurs positions, la détention chinoise atteignant son niveau le plus bas depuis 2008.
Selon un rapport du département du Trésor américain, les investisseurs étrangers ont acheté en net 108,9 milliards de dollars de bons du Trésor américain en août, inversant ainsi une baisse de deux mois de la détention totale. Parmi les dix principaux pays et régions détenteurs, seules la Chine et le Japon ont réduit leur exposition en août. Le Japon, premier « créancier » des États-Unis, a vu ses avoirs tomber à leur plus bas niveau depuis 22 mois, enregistrant une quatrième baisse consécutive au cours du mois où il est intervenu sur le marché des changes. La Chine, quant à elle, a connu une troisième diminution consécutive de ses avoirs, atteignant un nouveau plus bas depuis 2008 lors des deux derniers mois. Le Royaume-Uni, deuxième « créancier », a atteint un nouveau record historique de détention pour le deuxième mois consécutif. Le Canada a été le principal pays à augmenter ses avoirs en août, avec une hausse de 38,3 milliards de dollars, devenant le cinquième détenteur mondial. La Belgique a enregistré la deuxième plus grande augmentation, ajoutant 19,8 milliards de dollars.

Selon un reportage : SoftBank Group du Japon envisage d’acquérir Allied, la plus grande société de sécurité des États-Unis.
Le groupe SoftBank est en discussions préliminaires pour acquérir Allied Universal, la plus grande entreprise de sécurité aux États-Unis, avec une valorisation potentielle des capitaux propres atteignant 18 milliards de dollars. Avec environ 12 milliards de dollars de dettes, la valeur totale de la transaction pourrait approcher les 30 milliards de dollars. Masayoshi Son considère le secteur de la sécurité comme un terrain d’essai clé pour la technologie robotique, en cohérence avec sa stratégie autour de l’IA et de la robotique. Après l’annonce, l’ADR de SoftBank a chuté de près de 10 % en une seule journée.
Le déficit budgétaire des États-Unis pour l'exercice 2026 s'élève à 1 990 milliards de dollars, en hausse de 12 %, avec des paiements d'intérêts atteignant un niveau record.
Les dépenses des États-Unis pour l'exercice 2026 augmentent de 6 % pour atteindre 7,4 mille milliards de dollars, tandis que les revenus augmentent de 3 % pour atteindre 5,4 mille milliards de dollars, élargissant continuellement le déficit. Les dépenses nettes en intérêts augmentent de 81,4 milliards de dollars pour atteindre 1,05 mille milliards de dollars, établissant un nouveau record historique. La loi de réduction d'impôts promulguée par Trump a entraîné une baisse de plus de 70 milliards de dollars des recettes de l'impôt sur les sociétés. Besant cite le remboursement des droits de douane comme l'un des facteurs clés de l'élargissement du déficit. Le FMI, la Banque centrale européenne et le CBO remettent en cause ensemble la logique du "croissance pour résoudre le déficit".

Prix des cryptos
Plus


