
Prévisions de résultats financiers | Rénovation des magasins et efforts en ligne : la marge brute de Macy’s au deuxième trimestre devrait se redresser

Résumé : Macy's publiera ses résultats du deuxième trimestre de l'exercice 2026 avant l'ouverture du marché le 3 septembre. Dans un environnement commercial complexe, les ventes et la marge brute de Macy's pourraient refléter les tendances de l'inflation américaine et de l'économie macroéconomique.
Revue des résultats du premier trimestre
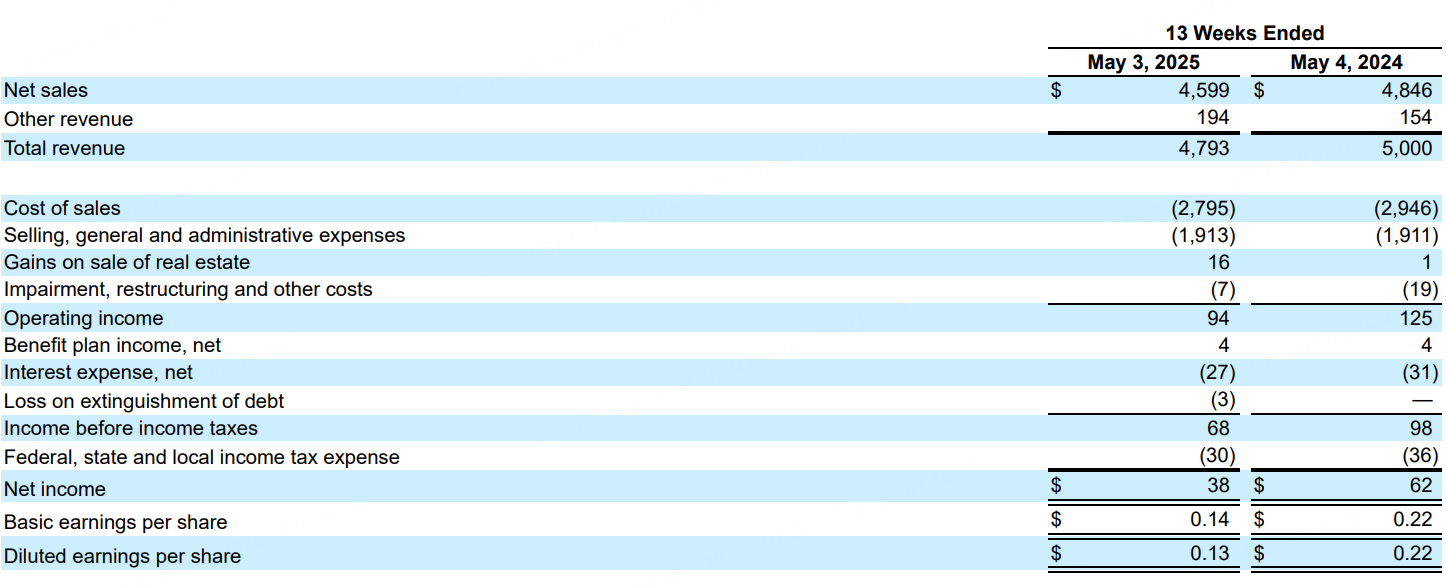
Au premier trimestre, Macy's a réalisé un chiffre d'affaires net de 4,6 milliards de dollars, dépassant la fourchette de prévisions de la société. Les ventes comparables des marques propres ont diminué de 2,0 %, tandis que les ventes comparables des marques propres + sous licence + marketplace ont reculé de 1,2 %. Le bénéfice dilué par action du premier trimestre s'est élevé à 0,13 dollar ; le bénéfice dilué ajusté par action a atteint 0,16 dollar, tous deux supérieurs à la fourchette de prévisions de la société.
Perspectives pour le deuxième trimestre
Selon les données de Bloomberg, les analystes s'attendent généralement à ce que Macy's réalise un chiffre d'affaires de 4,743 milliards de dollars au deuxième trimestre, avec un bénéfice dilué ajusté par action de 0,18 dollar.
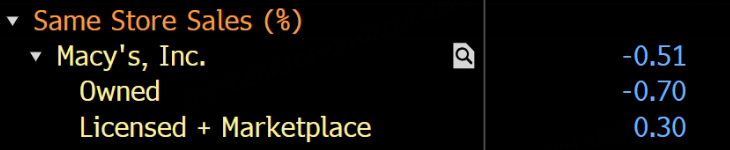
Il est prévu que les ventes à magasins comparables des marques propres de Macy's diminuent de 0,7 % au deuxième trimestre.
Principaux points à surveiller
L'effet du renouvellement des magasins
La stratégie de renouvellement des magasins et d’« investissements ciblés » entre dans sa phase d’évaluation. Le deuxième trimestre coïncide généralement avec une fenêtre de promotions saisonnières, rendant l’équilibre entre l’augmentation du trafic et le niveau des remises particulièrement crucial. Les institutions estiment généralement que l’optimisation de la présentation visuelle et de la dotation en personnel dans les magasins pilotes a déjà amélioré l’expérience d’achat, mais que l’amélioration du taux de conversion doit s’accompagner d’une sélection de catégories plus précise. L’efficacité par magasin devrait s’améliorer séquentiellement au deuxième trimestre, posant ainsi les bases de la haute saison du second semestre.
Rétablissement de la marge brute
Au premier trimestre, la société a adopté une politique promotionnelle plus agressive pour stimuler les volumes, ce qui a pesé sur la marge brute ; la marge brute du deuxième trimestre devrait légèrement baisser en glissement annuel, mais dans une mesure contrôlable. Les variables clés sont la profondeur des liquidations, le calendrier des promotions et la capacité à augmenter la part des catégories à forte marge pour compenser une partie de la pression des remises. La marge brute devrait se redresser au second semestre.
Amélioration de l'efficacité des ventes en ligne
La part des commandes en ligne a continué d’augmenter au premier trimestre ; au deuxième trimestre, il faudra surveiller l’équilibre entre le coût d’acquisition en ligne et l’efficacité de l’exécution en magasin. Améliorer l’efficacité des magasins en tant qu’entrepôts avancés, optimiser les processus de retour/échange et améliorer l’expérience de retrait en magasin auront un impact direct sur les coûts d’exécution des commandes et la satisfaction client. Si la sélection algorithmique des produits et le réapprovisionnement régional continuent de s’améliorer, cela aidera à réduire la pression des liquidations de fin de saison et à préserver la marge brute. Renforcer la stratégie « lancement en ligne + expérience en magasin » pour les catégories à forte marge et de petite taille pourrait générer un taux de conversion plus élevé et une meilleure rentabilité par commande.
Impact des droits de douane
Les consommateurs américains font face à une nouvelle vague de hausses de prix, et de nombreux détaillants avertissent que le coût des droits de douane commence à être répercuté sur le consommateur final. Macy's devrait adopter une stratégie combinant « augmentation modérée des prix + substitution de catégories + arrêt de la vente de certains produits à faible marge » pour compenser l’impact des droits de douane. À court terme, la hausse des prix pourrait entraîner une incertitude sur les volumes de vente, mais l’optimisation de l’assortiment de produits sera également bénéfique pour la stabilité globale de la marge brute.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Wall Street fixe le prix des élections de mi-mandat : le facteur démocrate explose de 20 %, mais le marché reste plongé dans une « zone d’ombre »
Depuis août, le "facteur démocrate" construit par JPMorgan a augmenté d'environ 20 %, alors que le S&P 500 n'a progressé que de 2,6 % sur la même période. Les plateformes de prédiction estiment désormais à 64 % la probabilité que le Parti démocrate prenne le contrôle des deux chambres, contre 23 % en août. Les données historiques de Goldman Sachs montrent que cette probabilité recule en moyenne d'environ 5 points de pourcentage avant le jour du vote. Les divergences entre institutions sont évidentes : JPMorgan recommande d’acheter lors des replis, tandis que Bank of America avertit qu’une victoire totale des démocrates entraînerait une chute de plus de 10 % du marché boursier.

Apple déclare que la demande pour l’iPhone Duo est « exceptionnelle » : les précommandes sont épuisées en quelques minutes et les livraisons sont reportées à janvier prochain.
Quelques minutes après l'ouverture des précommandes du premier smartphone à écran pliable d'Apple, l'iPhone Duo, le délai de livraison a déjà été reporté à fin janvier de l'année prochaine, affectant toutes les couleurs et configurations de stockage. Les analystes de Bloomberg Intelligence ont relevé leurs prévisions de ventes, estimant qu'elles pourraient dépasser les 14 millions d'unités et l'objectif de 28 milliards de dollars. Vendredi, le cours de l'action Apple a légèrement augmenté de 0,43 %.

La panique du crédit frappe le trading IA : le rendement des obligations de CoreWeave reste élevé, le Nasdaq enregistre sa plus forte baisse hebdomadaire depuis fin juin.
Les inquiétudes concernant les risques liés à la dette des entreprises d’infrastructure en IA continuent de croître ; le rendement de certaines obligations de CoreWeave a dépassé 15 % jeudi, et est resté élevé vendredi. Le cours de CoreWeave a de nouveau chuté de 12 % vendredi, tandis que l’indice Nasdaq Composite a reculé d’environ 4,5 % cette semaine. Les analystes soulignent qu’avec la hausse du coût du capital à un niveau difficilement soutenable, les entreprises devront réduire leurs dépenses en capital.
Prix des cryptos
Plus


