
Bitcoin tombe sous la barre des 11 000 $, plus de 900 millions $ liquidés : prélude à la malédiction de septembre ?

Historiquement, septembre a généralement été l'un des mois les moins performants pour Bitcoin et Ethereum, une tendance connue sous le nom de « malédiction de septembre », qui s'est produite à plusieurs reprises lors des cycles haussiers.
Titre original : "Bitcoin Flash Crash, 9 milliards de dollars liquidés : Prélude à la malédiction de septembre ?"
Source originale : Bitpush News
Ce lundi, le marché crypto a connu une volatilité accrue. Bitcoin a subi une forte chute sous le seuil des 110 000 dollars, atteignant un plus bas à 109 324 dollars, son niveau le plus bas depuis début juillet. Ethereum est également passé sous les 4 400 dollars à court terme, avec une baisse de près de 8 % au cours des dernières 24 heures. Cette correction a déclenché une liquidation massive sur le marché : selon les données de CoinGlass, au moment de la rédaction, le montant des liquidations sur 24 heures dépassait 9 milliards de dollars, avec des pertes de 322 millions de dollars pour les positions longues sur Ethereum et 207 millions de dollars pour celles sur Bitcoin.
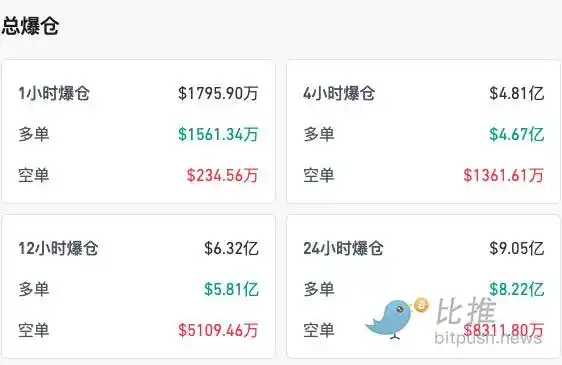
La réaction en chaîne sur le marché a été rapide, avec les principales altcoins sous pression : Solana a chuté de plus de 8 % en une seule journée, XRP a reculé de 6 %, et des tokens à plus petite capitalisation comme PENDLE, LDO et PENGU ont enregistré des baisses à deux chiffres, avec des pertes quotidiennes allant jusqu'à 13 %.
Schéma historique : la "malédiction de septembre"
La prudence des investisseurs n'est pas infondée, car les statistiques de CoinGlass montrent que septembre est l'un des mois les moins performants pour Bitcoin et Ethereum.
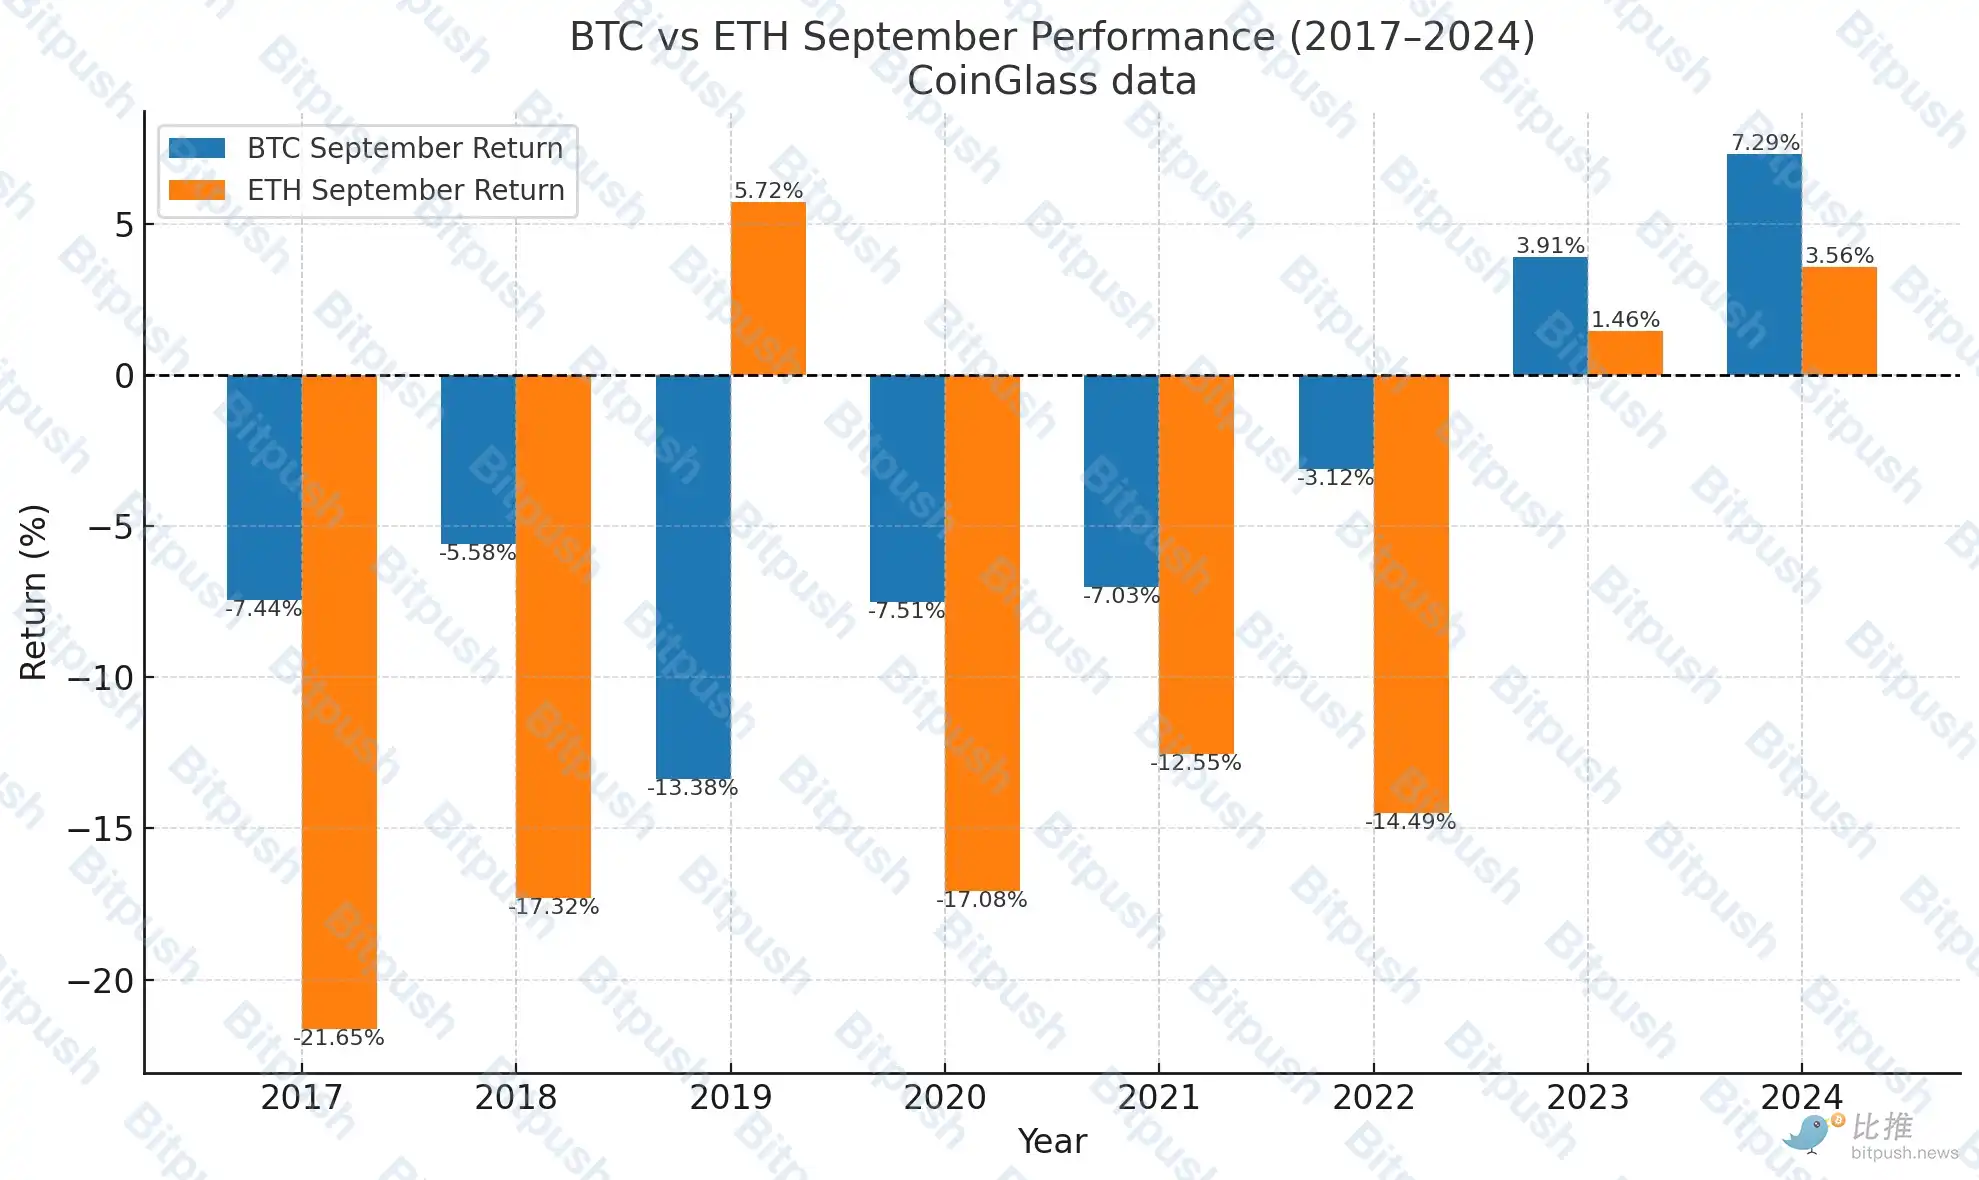
Le graphique ci-dessus compare les variations réelles des prix de BTC et ETH en septembre de 2017 à 2024, montrant :
· BTC a généralement affiché des performances négatives en septembre, seuls 2023 (+3,91 %) et 2024 (+7,29 %) ayant enregistré des gains.
· Les baisses de ETH en septembre sont généralement plus marquées, avec 2017 (–21,65 %), 2020 (–17,08 %) et 2022 (–14,49 %) se distinguant par une sous-performance par rapport à BTC.
· Seuls en 2019 (ETH +5,72 % contre BTC –13,38 %), 2023 et 2024, ETH a affiché une performance supérieure.
Cette "malédiction de septembre" est apparue lors des précédents cycles haussiers. En 2013, 2017 et 2021, Bitcoin a connu un net repli en septembre après un fort rallye estival.
Point de vue des analystes : renversement de tendance à court terme
L'analyste réputé Benjamin Cowen a souligné que la vigueur de juillet et août s'inverse souvent en septembre, Bitcoin étant susceptible de tester la zone de support du marché haussier près de 110 000 dollars. Il a également averti qu'Ethereum pourrait brièvement atteindre un nouveau sommet mais ensuite chuter de 20 à 30 %, tandis que les altcoins pourraient subir des baisses encore plus importantes de 30 à 50 %.
Un autre analyste de marché actif, Doctor Profit, a complété ce jugement par une vision plus pessimiste d'un point de vue macro et psychologique. Il estime que la baisse des taux de la Fed en septembre a davantage servi de déclencheur d'incertitude que de développement positif. Contrairement à la "baisse de taux en douceur" attendue en 2024, cette fois-ci pourrait être un véritable "tournant majeur", déclenchant une correction synchronisée sur les marchés actions et crypto.
Sur le plan des prix, il a également souligné qu'il existe encore un gap CME à 93k–95k sur le graphique BTC, où une liquidité importante est concentrée, et que les investisseurs particuliers ont généralement pris position dans la fourchette 110k–120k voire plus haut. Pour évincer ces "mains faibles", le prix doit descendre dans leur "zone de douleur maximale".
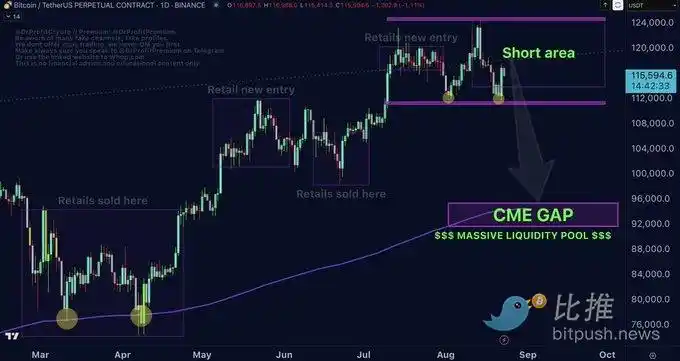
Dans sa stratégie, il a mentionné avoir progressivement réduit ses positions spot en BTC et ETH, et être entré à la place sur des positions courtes à court terme.
Les dernières données sur les flux de capitaux montrent que la popularité des ETF s'essouffle. Selon SoSoValue, la semaine dernière a vu une sortie de 1,17 milliard de dollars des ETF Bitcoin spot, soit la deuxième plus importante sortie nette hebdomadaire de l'histoire ; les ETF Ethereum spot ont enregistré une sortie de 237,7 millions de dollars, la troisième plus importante jamais enregistrée. Cela indique que les fonds institutionnels adoptent temporairement une attitude attentiste, affaiblissant le soutien sur le marché spot.
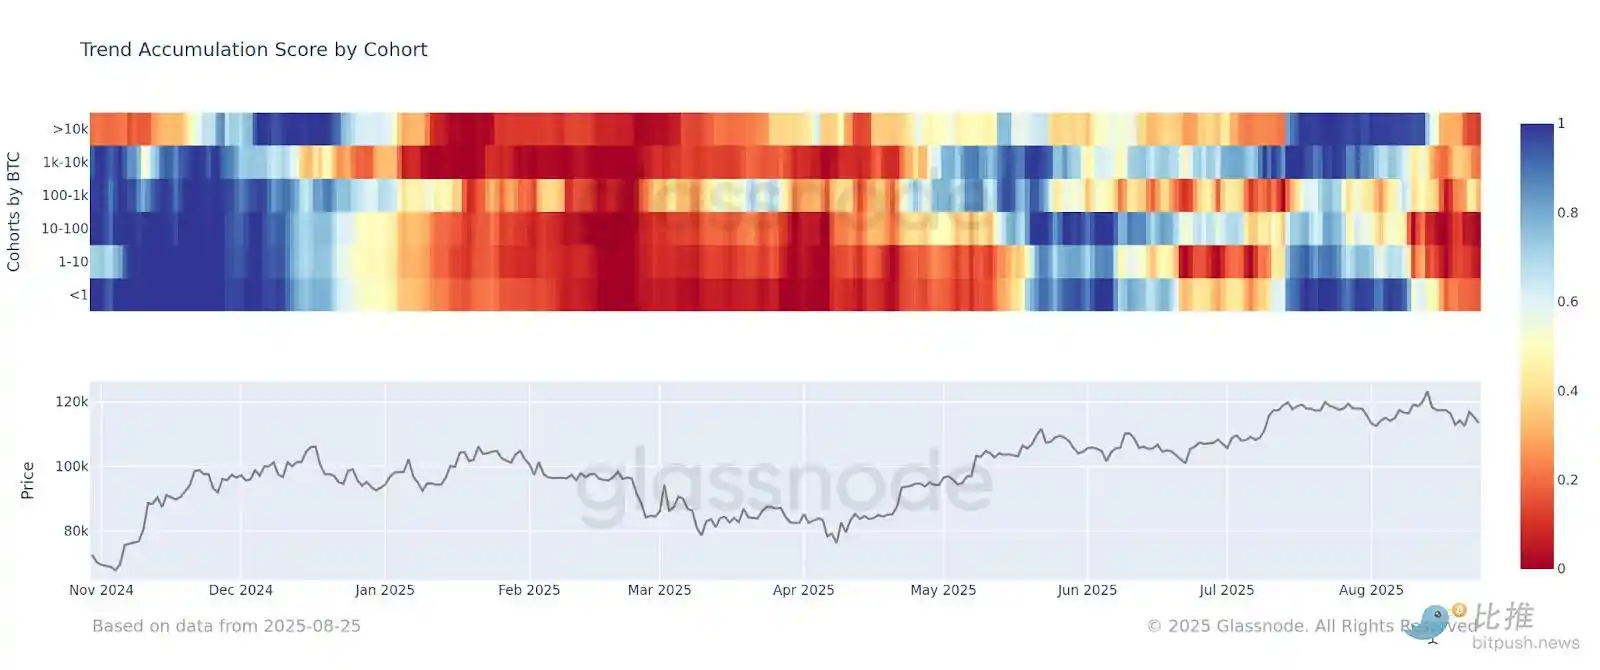
Les données on-chain ont également révélé des signaux structurels. Glassnode a souligné que tous les groupes de détenteurs de Bitcoin ont "collectivement entamé une phase de distribution", mettant en évidence une pression de vente généralisée sur le marché. Après qu'Ethereum ait atteint un nouveau sommet à 4946 dollars puis corrigé, l'indicateur MVRV est monté à 2,15, ce qui implique que les investisseurs détiennent en moyenne plus du double de profit non réalisé. Historiquement, ce niveau, similaire à décembre 2020 et mars 2024, est apparu avant des épisodes de forte volatilité et de prises de bénéfices.
Facteurs macroéconomiques : Fed et risque de taux d'intérêt
L'incertitude de l'environnement macroéconomique a encore intensifié la tension sur le marché. Vendredi dernier, le président de la Fed, Powell, a laissé entendre une possible baisse des taux en septembre, ce qui a d'abord stimulé l'optimisme du marché. Cependant, Cowen et Doctor Profit ont tous deux averti qu'une baisse des taux n'est pas nécessairement un signal positif et pourrait entraîner une hausse des rendements obligataires à long terme, pesant ainsi sur les actifs risqués. Ce scénario rappelle septembre 2023, lorsqu'une baisse des taux a marqué le point bas du marché obligataire, suivi d'une flambée des rendements. De plus, Benjamin Cowen a souligné que les dernières données de l'indice des prix à la production (PPI) montrent que l'inflation est "plus forte que prévu", ajoutant une pression supplémentaire sur le marché. Avec des pressions inflationnistes qui ne se sont pas totalement dissipées, un changement de politique de la Fed pourrait déclencher de nouvelles turbulences sur le marché.
Perspectives et conclusion
En examinant les schémas historiques, les avis des analystes et l'environnement macroéconomique, on constate que septembre exerce plusieurs pressions sur le marché crypto :
· Tendance saisonnière baissière — septembre a historiquement enregistré des pertes importantes en moyenne ;
· Incertitude macroéconomique — la politique de la Fed pourrait être un tournant pour le marché ;
· Structure de fonds déséquilibrée — sorties institutionnelles, FOMO des particuliers à des niveaux élevés ;
· Pression de vente on-chain intensifiée — tous les groupes de hodlers entrent en phase de distribution, les transactions des baleines perturbent le marché.
Bien que Cowen et Doctor Profit aient des avis divergents sur l'ampleur de la correction, le consensus est que septembre n'est pas un point de bascule vers un marché haussier mais une épreuve à surmonter.
Cependant, dans une perspective à plus long terme, cette correction pourrait aussi être une étape nécessaire à la poursuite du marché haussier. Le marché doit purger les positions surchauffées dans la "zone de douleur maximale" pour laisser place à la prochaine phase de hausse. Si le nettoyage est suffisant, BTC pourrait encore atteindre de nouveaux sommets lors du cycle suivant, et la thèse haussière à long terme pour ETH restera inchangée.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La banque centrale indienne épuise ses réserves pour sauver la roupie : les réserves de change chutent de 50 milliards de dollars, une dette de 200 milliards de dollars en dollars à terme devient une bombe à retardement
Les investisseurs étrangers ont vendu pour 31 milliards de dollars d’actions indiennes cette année, tandis que les contrôles administratifs accélèrent la demande de couverture vers le marché offshore NDF, ce qui affaiblit progressivement l'effet des interventions. Le risque le plus grave réside dans le fait que l'écart de taux des obligations à 10 ans entre l'Inde et les États-Unis a chuté brusquement de 600 points de base en 2013 à seulement 200 aujourd'hui, mettant presque en échec la défense traditionnelle par les taux d'intérêt. L'Inde se trouve confrontée à un dilemme : poursuivre cette résistance épuisera l’espace de manoeuvre des politiques, tandis qu’une hausse des taux pour rétablir l’écart de rendement risquerait d’étouffer directement la croissance économique.

Alors que Starlink défie le pouvoir de fixation des prix des opérateurs télécoms, AT&T (T.US) vend ses activités au Mexique pour 2 milliards de dollars et se concentre sur la demande de connectivité liée à l'IA.
AT&T a accepté de vendre ses activités au Mexique à Televisa et Fintech pour 2 milliards de dollars. La transaction devrait être finalisée au premier trimestre 2027, sous réserve de l'approbation des autorités réglementaires mexicaines.


Le signal accommodant stimule les marchés, les actions asiatiques rebondissent, les actions sud-coréennes augmentent de plus de 1% et pourraient mettre fin à cinq jours de baisse, Taiyo Yuden bondit de 7%.
Mercredi, l'indice MSCI Asie-Pacifique a augmenté de 0,2 %, rebondissant légèrement après avoir atteint mardi son plus bas niveau depuis août. L'indice composite sud-coréen a grimpé de plus de 2 % à un moment donné. SK Hynix et Samsung Electronics ont toutes deux gagné plus de 3 % en séance avant de reculer. Le Nikkei 225 a élargi ses gains à 0,53 %. Taiyo Yuden, leader des MLCC, a mené la hausse du secteur du matériel lié à l'IA, tandis que Fujikura a progressé de près de 4 %. Le rendement des contrats à terme sur les bons du Trésor américain à 10 ans est resté à 5,21 %, en hausse de 0,5 point de base par rapport à mardi.

Prix des cryptos
Plus


