La résilience du taux d'intérêt réel combinée à la crise des réserves de change pourrait amener le prix de l'or à toucher un nouveau plancher à court terme.
Huitong Finance, 14 octobre—— Les prix élevés du pétrole maintiennent l'inflation à un niveau élevé, les taux des bons du Trésor américain reculent mais le prix de l'or ne monte pas, les réserves de devises des économies émergentes sont sous pression et pourraient vendre de l'or, le prix de l'or pourrait continuer à chercher son point bas
La macroéconomie mondiale entre dans une phase de contradictions : le ralentissement de la croissance économique globale et le début de la baisse des rendements des bons du Trésor américain, ce qui, en théorie, devrait être favorable à l'or, mais les prix de l'or restent faibles, et continuent même de subir des pressions à la baisse.
La contradiction principale réside dans les attentes pessimistes du marché concernant les indications d'inflation des CPI ce soir et PPI demain, qui pourraient amener la Fed à accélérer le rythme des hausses de taux. Dans le même temps, l'inflation structurelle due à l'énergie rend la baisse des taux réels inefficace, et la crise de change de certains pays émergents pourrait entraîner des ventes d'or pour obtenir de la liquidité en dollar, menaçant d'un choc d'offre potentiel.
L’inflation énergétique et les inquiétudes autour de l’IA se conjuguent pour poser un défi à la croissance mondiale
Le FMI a récemment résumé trois faiblesses structurelles profondes de l'économie mondiale, alors que la hausse du prix du pétrole amplifie ces contradictions et pèse sur la croissance globale.
Le déficit budgétaire américain consomme continuellement l’épargne nationale, nécessitant un recours constant à l'émission de dettes ; les ressources d’épargne en Europe sont abondantes, mais des obstacles structurels freinent l’allocation de capitaux vers les projets à fort rendement, ce qui limite l’investissement efficace.
Sous le choc externe de l’augmentation des prix de l’énergie, les faiblesses structurelles des trois principales économies deviennent encore plus évidentes, mettant la croissance mondiale sous pression.
Dans le même temps, la croissance de l’IA, moteur de l’économie mondiale ces dernières années, commence à susciter des doutes. La commercialisation de OpenAI avance moins vite que prévu, le marché craint que le retour sur investissement des dépenses sur la puissance de calcul soit retardé ;
La hausse des prix dans la chaîne industrielle HBM ralentit, et le marché réévalue le plafond de la demande globale en puissance de calcul.
L’IA a été la principale source de soutien de l’économie américaine ces dernières années. Si les dépenses en capital de l’IA ralentissent et que les perspectives de croissance à long terme sont revues à la baisse, cela pèsera encore plus sur la demande de produits industriels et sur le niveau de revenu des ménages à travers le monde.
La baisse du revenu et la hausse des coûts du carburant allument une alerte sur les réserves de devises des pays dépendants du tourisme
Le déclin du revenu des ménages combiné à la hausse des coûts du carburant affecte directement les économies fortement dépendantes des recettes touristiques, comme les Maldives ou la Turquie.
Les recettes en devises de ces pays dépendent fortement des touristes étrangers, tandis que leur approvisionnement en pétrole repose presque complètement sur les importations.
L’augmentation du prix du pétrole fait grimper le coût des billets d’avion internationaux et des transports locaux, ce qui décourage les touristes étrangers et entraîne un recul continu des recettes du tourisme ; cependant, les dépenses en dollars pour l’énergie sont incompressibles, donc la baisse des revenus alors que les dépenses restent élevées entraîne une érosion rapide des réserves de devises et une alerte sur les risques de change.
La crise de la dette souveraine du Sri Lanka en 2022 est un exemple de recettes touristiques effondrées combinées à une flambée des factures énergétiques, qui ont finalement vidé les réserves de devises du pays.
Quand le cash en dollars vient à manquer, ces pays en situation d’urgence sur les réserves sont contraints de vendre leur or pour obtenir des dollars, ce qui génère un risque d’offre supplémentaire sur le marché de l’or.
Divergence sur les marchés : le rendement nominal à 10 ans américain se replie, mais l'or peine à rebondir
Récemment, le rendement des obligations américaines à 10 ans a connu un repli, mais le cours de l’or n’a pas rebondi de façon significative, la raison principale étant que la baisse du taux d’intérêt réel est très limitée.
Le repli des rendements obligataires résulte surtout de la révision à la baisse des perspectives de croissance américaine à long terme et de l’essoufflement de l’enthousiasme pour l’IA, et non pas d’une amélioration marquée des anticipations de baisse des taux.
Dans le même temps, les tensions au Moyen-Orient font grimper le prix du pétrole, relevant ainsi les anticipations d’inflation sur le marché.
Selon la formule : rendement nominal = taux réel + anticipations d’inflation.
La légère baisse du taux nominal, compensée par la hausse simultanée des anticipations d’inflation, aboutit à une baisse minime du taux réel TIPS.
L’or étant un actif sans rendement, son prix dépend en priorité du taux d’intérêt réel ; tant que celui-ci reste ferme, l'effet positif d'une baisse des taux nominaux sera réduit, d'où la divergence actuelle entre la baisse des taux longs et la faiblesse persistante de l’or.
Avant la publication des données, les attentes de persistance de l’inflation sont déjà intégrées, freinant le marché de l'or
Le marché craint actuellement que l’inflation par les coûts, entraînée par le pétrole, ne reste élevée, ce qui rappelle la récente hausse du PPI en Chine.
La hausse du pétrole tire les prix des produits industriels en amont vers le haut, et ces coûts se transmettent lentement le long de la chaîne vers l’aval.
Même si la probabilité d’une hausse des taux en octobre aux États-Unis est très faible, le scénario dominant sur le marché n’est pas une hausse immédiate, mais un ralentissement du recul de l'inflation centrale à cause de l’énergie, retarde le calendrier de baisse des taux, et conduit à un maintien prolongé des taux élevés.
Avant la publication officielle des données CPI et PPI, le marché a déjà intégré le risque que la lutte contre l’inflation soit moins efficace que prévu, poussant le cours de l'or à s’ajuster en avance.
Le marché craint que la hausse du PPI alimentée par le pétrole ne s’estompe pas rapidement, forçant la Fed à maintenir des taux élevés et pesant sur la valorisation de l'or.
Conclusion : les soutiens fondamentaux ne fonctionnent temporairement pas, l’or peut encore chercher un point bas
Le cours de l'or évolue actuellement dans une phase de combat intense entre haussiers et baissiers ; sur le moyen et long terme, les tensions géopolitiques au Moyen-Orient, les achats d’or par les banques centrales et les inquiétudes sur la récession mondiale constituent des soutiens de fond ;
Mais à court terme, de multiples facteurs négatifs pèsent sur le cours : la lenteur de la baisse du taux réel, le report des anticipations de baisse des taux, le risque de ventes d’or par des économies émergentes dépendantes du tourisme à cause d’une crise du change, et la prise de profits des positions longues accumulées.
Les soutiens à la hausse sont temporairement inefficaces, et le prix de l’or peut continuer à chercher son creux.
Les deux signaux à surveiller : premièrement, les données PPI et CPI américaines, qui permettront de juger la persistance de l’inflation énergétique ; deuxièmement, la durée du maintien des prix élevés du pétrole, et la vitesse à laquelle des pays comme les Maldives consomment leurs réserves de devises. Si ces pays vendaient massivement leurs réserves d’or, cela provoquerait une nouvelle onde de choc sur le cours de l’or.
D’un point de vue technique : l’or spot reste sous pression sous l’effet des moyennes mobiles baissières et de la résistance de la ligne de cou de la figure de tête-épaules formée précédemment. Si les données du CPI ne parviennent pas à soutenir le cours, l’or pourrait continuer d’explorer les niveaux inférieurs.
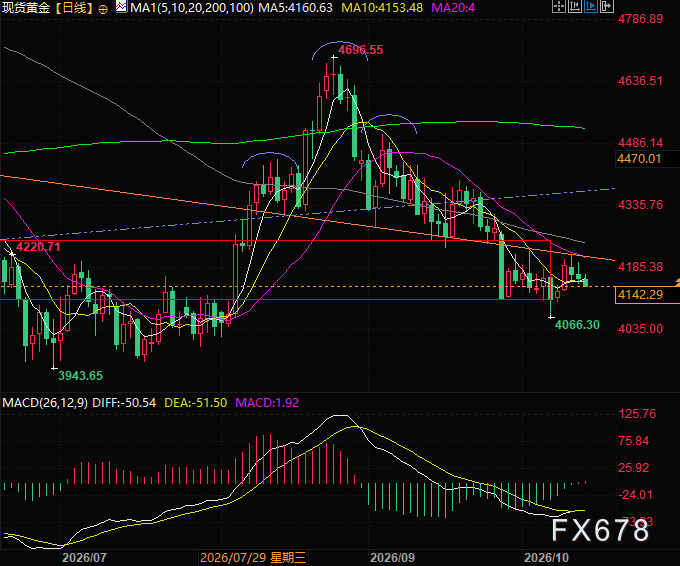
(Graphique journalier de l'or spot, source : Easy Huitong)
Fuseau horaire UTC+8, 17:39, l’or spot est actuellement de 4142 $/oz.





