
La probabilidad de que la Reserva Federal suba las tasas en diciembre es del 80%, ¿hasta dónde puede llegar el rebote del oro?

Informe de Huí Tōng Wǎng, 8 de octubre—— Weston de Pepperstone señaló que las razones para invertir a corto plazo siguen siendo desafiantes y se necesita superar los 4275 dólares para volverse constructivo. Las actas de la Fed de septiembre muestran un apoyo unánime al aumento de tasas, y el mercado valora la probabilidad de un aumento en diciembre en 80%. Si los rendimientos a largo plazo se consideran riesgo fiscal, el oro podría desvincularse del rendimiento de los bonos.
El oro al contado subió levemente el jueves (8 de octubre), impulsado por la caída del dólar desde su máximo de 18 meses; el precio del oro rebotó desde el mínimo de dos meses alcanzado en la sesión anterior, llegando a un máximo de 4143,28 dólares por onza y cotizando actualmente en torno a los 4130 dólares por onza.
El oro rebota desde el mínimo de dos meses, pero las razones de inversión a corto plazo siguen siendo un desafío
El oro al contado subió levemente el jueves, ya que el dólar retrocedió desde su máximo de 18 meses y el precio del oro repuntó desde el mínimo de dos meses alcanzado en la sesión anterior. El miércoles, el oro registró su nivel más bajo desde el 5 de agosto, bajo la presión combinada de la fortaleza del dólar y el aumento de los rendimientos de los bonos estadounidenses.
El director de investigación de Pepperstone, Weston, afirmó: "Las razones para invertir en oro a corto plazo siguen siendo un desafío. Sigue siendo un mercado de vendedores y necesitamos ver una ruptura por encima de los 4275 dólares para ser más constructivos respecto al alza reciente."
Este análisis implica que, aunque el oro haya rebotado desde su mínimo, la tendencia aún no se ha revertido y los 4275 dólares son el nivel clave de confirmación que los operadores vigilarán.
Si los rendimientos a largo plazo se consideran riesgos fiscales y de crédito, el oro podría desvincularse del rendimiento de los bonos
Weston también señaló un escenario en el que la relación entre el oro y el mercado de bonos podría cambiar. Señaló: "Si el mercado empieza a ver el aumento de los rendimientos a largo plazo como reflejo de riesgos de crédito soberano y fiscal, en lugar de un contexto económico más fuerte, el oro podría comenzar a diferenciarse positivamente del rendimiento de los bonos, y las operaciones de devaluación podrían regresar con mayor fuerza."
Este escenario sería un posible detonante para una recuperación más sostenida del oro.
Actualmente, el aumento de los rendimientos a largo plazo se interpreta como una economía fuerte y expectativas de alzas de tasas, lo que presiona al oro; si la interpretación cambia a presiones fiscales y de crédito, podría volver la demanda de refugio seguro para el oro.
Las actas de la Fed de septiembre muestran apoyo unánime a la subida de tasas, pero por diferentes razones
Las expectativas de política siguen siendo un viento en contra. Las actas de la reunión de septiembre de la Fed muestran que todos los responsables de la política apoyaron un aumento de 25 puntos básicos en la tasa, aunque por diferentes razones.
Muchos consideran que un camino de tasas más alto es un seguro prudente frente a la inflación persistente causada por los shocks en los precios de la energía y otros, mientras que algunos creen que es necesario por su perspectiva central de la economía.
La mayoría de los funcionarios consideran que otro aumento de tasas antes de fin de año podría ser apropiado. El mercado ya se ha ajustado a esto. Según la herramienta CME FedWatch, los operadores ven solo un 18% de probabilidad de un aumento de tasas en la reunión de la Fed más adelante este mes, pero dan un 80% de probabilidad a un alza en diciembre, por encima del cerca del 69% justo antes de publicarse las actas.
El FMI advierte que el shock energético, la alta deuda y los riesgos de la IA amenazan el crecimiento global
El contexto general sigue siendo incierto. La directora del Fondo Monetario Internacional advirtió que el shock energético, los altos niveles de deuda y los riesgos asociados a la inteligencia artificial amenazan el crecimiento global.
Para el oro, la cuestión es si estas preocupaciones empezarán a manifestarse en el mercado de bonos como una presión fiscal, precisamente el detonante que Weston identifica para una recuperación más prolongada.
Hasta ahora, el aumento de la tensión en Medio Oriente ha perjudicado al oro a través de precios del petróleo más altos, la inflación y expectativas de tasas más elevadas, por lo que los informes sobre un posible nuevo ataque estadounidense a Irán podrían presionar, no apoyar los precios del oro, a menos que provoquen un rechazo de riesgo más generalizado. La reapertura del comercio tras la Semana del Oro de Shanghái incrementa el test de la demanda física en China.
Resumen
El oro repuntó el jueves desde su mínimo de dos meses, ya que el dólar retrocedió desde su máximo de 18 meses, pero Weston de Pepperstone afirma que los motivos para invertir en el corto plazo siguen siendo desafiantes; es necesario romper los 4275 dólares para mostrar mayor optimismo. Si el mercado comienza a considerar el aumento en los rendimientos a largo plazo como riesgo fiscal y de crédito, el oro podría desvincularse del rendimiento de los bonos, y podrían regresar las operaciones de devaluación.
Las actas de la Fed de septiembre muestran apoyo unánime al aumento de tasas, pero por motivos distintos, y el mercado sitúa en 80% la probabilidad de una nueva subida en diciembre. El FMI advierte que los shocks energéticos, la alta deuda y los riesgos de la IA amenazan el crecimiento mundial.
En el futuro, será clave observar la evolución del dólar, los rendimientos de los bonos estadounidenses, la trayectoria de alzas de la Fed, el desarrollo de las tensiones en Medio Oriente y la demanda física en China tras la Semana del Oro de Shanghái. Si el oro rompe los 4275 dólares o el mercado empieza a ver los rendimientos a largo plazo como presión fiscal, el metal podría encontrar un soporte más duradero; si el dólar se mantiene fuerte y aumentan las expectativas de subas de tasas, el oro podría continuar bajo presión.
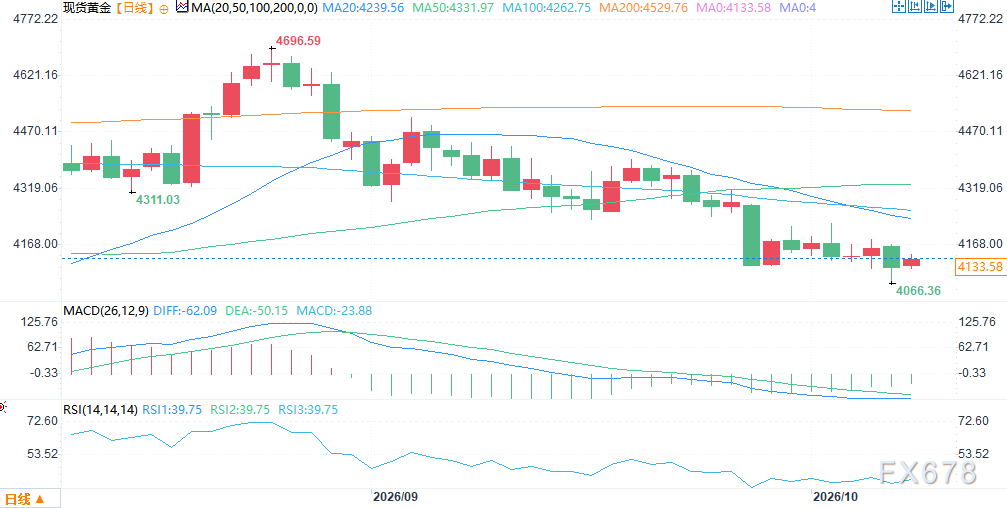
(Gráfico diario del oro al contado, fuente: Yì Huì Tōng)
GMT+8 11:06, oro al contado a 4132,30 dólares la onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El CDS se dispara colectivamente y las "SpaceX" siguen pidiendo préstamos como locas: ¿cuánto tiempo más podrá sostenerse la ola de deuda impulsada por la IA?
La ola de deuda en infraestructura de IA está remodelando el panorama global del crédito a una velocidad sin precedentes; la deuda del sector tecnológico alcanzó los 500 mil millones de dólares en los primeros nueve meses de este año. Sin embargo, el mercado de CDS emite señales de alarma, los rendimientos de los bonos del Tesoro de EE.UU. superaron el 5,3%, marcando el nivel más alto en más de veinte años, y Dalio advierte que se trata de una "burbuja clásica que será pinchada por las tasas de interés".
¿Se avecina una gran reversión en la asignación entre acciones y bonos? Bank of America emite una señal rara: por primera vez en décadas, los bonos compiten con las acciones por el dinero, y el retorno del S&P podría ser inferior al 5% en los próximos diez años.
Savita Subramanian, directora de Estrategia de Acciones y Cuantitativa en Bank of America, dijo en una entrevista este miércoles que el mercado de bonos está volviendo a ser atractivo y, por primera vez en décadas, se ha convertido en un verdadero competidor del mercado de acciones.

¡Dejá de analizar Micron (MU.US) según ciclos de consumo! La inteligencia artificial está redefiniendo la lógica NAND, y los SSD empresariales ya controlan el poder de fijar precios.
Eudaemon Research había estimado previamente que, dentro de la estructura de negocios de Micron, DRAM era más resistente que NAND, y que los precios y la demanda de NAND volverían rápidamente a la normalidad. Sin embargo, los últimos datos del cuarto trimestre fiscal de Micron han llevado a la firma a corregir esa opinión: NAND ya no es un mercado homogéneo, y la demanda y lógica de precios del NAND de consumo y de los SSD de centros de datos empresariales están mostrando una diferenciación clara.
El precio objetivo de Micron fue significativamente elevado por los bancos de inversión, llegando hasta 3.000 dólares.
DA Davidson aumentó el precio objetivo de Micron a 3000 dólares, lo que implica un potencial de subida del 176% respecto al precio actual. La lógica principal es que el superciclo de memoria impulsado por la IA continuará hasta 2028, con la brecha entre oferta y demanda expandiéndose de manera constante. La variable clave está en el “recambio” del lado de la demanda: los compradores pasan de ser clientes medianos y pequeños propensos a incumplir, a gigantes tecnológicos como Amazon, Microsoft y Google. Micron ya ha asegurado 150 mil millones de dólares en obligaciones pendientes de cumplimiento.
Precios de las criptos
Más


