
Los precios del petróleo y el euro en resonancia, los grandes activos enfrentan una ventana de cambio

Informe de HuiTong el 6 de octubre—— Actualmente, el mercado macroeconómico global está atravesando un cambio de estilo muy claro; la combinación previa de "alta inflación, altos rendimientos y un dólar fuerte" que dominaba los mercados se está debilitando rápidamente.
Actualmente, el mercado macroeconómico global está atravesando un cambio de estilo muy claro; la combinación previa de "alta inflación, altos rendimientos y un dólar fuerte" que dominaba los mercados se está debilitando rápidamente.
El precio del petróleo alcanzó un techo temporal para luego retroceder, emergen señales de un punto de inflexión en los fundamentos del euro, y las instituciones extranjeras colectivamente ven valor en la asignación de bonos del Tesoro estadounidense. Estas múltiples señales generaron sinergia, impulsando la caída simultánea del índice del dólar y el rendimiento de los bonos del Tesoro de EE.UU., abriendo completamente espacio para la recuperación alcista de activos como el oro y monedas distintas al dólar. La lógica de valuación de los principales activos de mercado está experimentando una reconfiguración temporal.
El mercado petrolero enfrenta un punto de inflexión clave: el sobreprecio del riesgo inflacionario energético se disipa rápidamente
El principal motor de esta etapa de alta inflación y altas tasas de interés a nivel global provino de la prima de riesgo en el suministro de energía debido a conflictos geopolíticos en Medio Oriente.
Anteriormente, con el control de los hutíes de Yemen sobre la crucial ruta del Mar Rojo y las restricciones en la navegación del Golfo Pérsico, el mercado temía un quiebre en el suministro mundial de petróleo, llevando el precio del Brent cerca de los 100 dólares. Esto sostenía el fundamento clave para los altos rendimientos de los bonos del Tesoro estadounidense y la fuerza del dólar.
Sin embargo, actualmente la narrativa de pánico unilateral sobre el petróleo se ha revertido completamente y múltiples factores positivos se han materializado.
La secretaria de Energía de EE.UU., Jennifer Granholm, confirmó que el precio del diésel alcanzó su tope semanas atrás. Aunque el Estrecho de Ormuz sigue siendo una zona de conflicto y el precio del crudo permanece volátil en niveles elevados, en general el precio del petróleo ya entró en una senda descendente.
Aún más importante, el escenario de riesgo extremo ya fue descartado por el mercado.
A la vez, políticas globales de respaldo al suministro tomaron forma: el G7 anunció la liberación de un total de 100 millones de barriles de reservas estratégicas de petróleo y diésel, Italia confirmó su participación en el plan y la IEA establecerá detalles finales en su reunión del 14 al 15 de octubre. El mercado pasó del "pánico por corte geopolítico en el suministro" a "suministro respaldado por políticas".
El mayor cambio actualmente es que el precio del petróleo no necesita desplomarse, basta con que no marque nuevos máximos y retroceda de manera estable para contener las expectativas inflacionarias, eliminar la prima de riesgo inflacionario y socavar la base del reciente ascenso de los rendimientos a largo plazo de los bonos del Tesoro estadounidense.
No obstante, el máximo responsable de seguridad de Irán, Rezaei, afirmó que Irán no abrirá el Estrecho de Ormuz ante amenazas o presiones. Sin embargo, considerando que el bloqueo del crudo iraní sigue afectando negativamente a la economía doméstica de Irán, y que el suministro global de crudo muestra una mejora clara, el precio del petróleo no ha retrocedido de manera significativa.
Múltiples factores fundamentales favorecen al euro, instituciones anticipan reversión
La lógica detrás de la fortaleza constante del dólar era la preocupación del mercado por la fuerte dependencia energética de Europa, el alza del petróleo disparando inflación importada y presionando la economía, estableciendo así una estructura de "fuerza estadounidense, debilidad europea".
Pero esta brecha de fuerza/debilidad se está cerrando rápidamente y el euro experimenta recuperación en fundamentos, industria y expectativas de mercado.
El retroceso continuo del precio del petróleo redujo drásticamente el costo de las importaciones energéticas europeas y mejoró el balance por cuenta corriente, subsanando completamente la mayor debilidad fundamental del euro.
Con fundamentos e industria sincronizando noticias positivas, las expectativas del mercado se han revertido por completo.
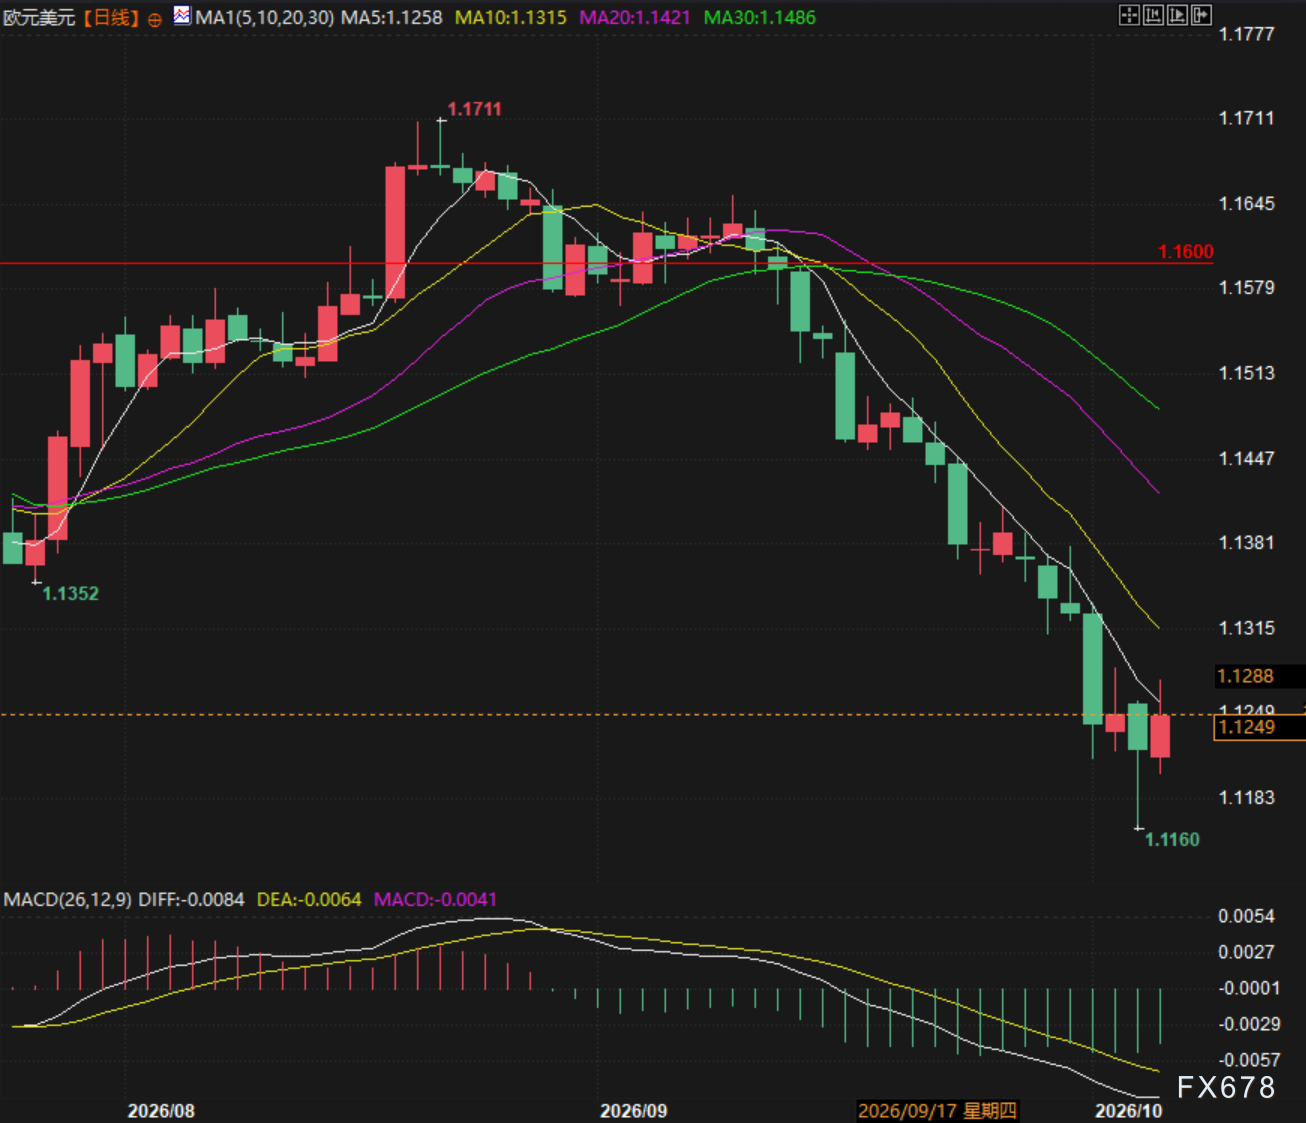
(Gráfico diario EUR/USD, fuente: EasyForex)
Rendimientos de bonos del Tesoro estadounidense a largo plazo alcanzan techo, gigantes del exterior apuestan en la fase temprana
Los bonos del Tesoro estadounidense venían cayendo constantemente, los rendimientos alcanzaron su nivel más alto en 24 años, impulsados principalmente por la prima de riesgo inflacionario y preocupaciones por el alto déficit fiscal, con un pesimismo extremo en el mercado.
La principal gestora global, PIMCO, fue la primera en confirmar el punto de inflexión: su asesor senior, Andrew Balls, afirmó que, tras esta fuerte suba de los rendimientos, la valuación de los bonos del Tesoro estadounidense ahora ofrece una gran atracción para asignaciones, y las instituciones ya han aumentado proactivamente su exposición a duración.
El razonamiento institucional indica que, ya sea ante una corrección en acciones de crecimiento estadounidenses o el enfriamiento de la economía de EE.UU., los bonos sobresaldrán por su rol defensivo y el espacio restante para alzas en las tasas a largo plazo se considera prácticamente agotado.
Lógica macro cerrada: tasas y dólar bajistas abren oportunidad alcista en oro y activos de crecimiento
El mercado ahora muestra una clara y completa cadena de transmisión macro: estabilización y retroceso en el precio del petróleo eliminan la prima inflacionaria → rendimientos de bonos del Tesoro estadounidense a largo plazo alcanzan techo y bajan → la tasa de descuento global cae; al mismo tiempo, las expectativas económicas europeas se recuperan y el euro rebota → presión bajista sobre el índice del dólar.
Un dólar más débil junto a tasas reales más bajas configura la combinación ideal para un rally alcista en el oro; a la vez, el descenso de las tasas de descuento también corregirá la valuación de los activos tecnológicos de alta duración, girando el estilo de los grandes activos de "anti-inflacionario" a "recuperación y normalización de valuaciones".
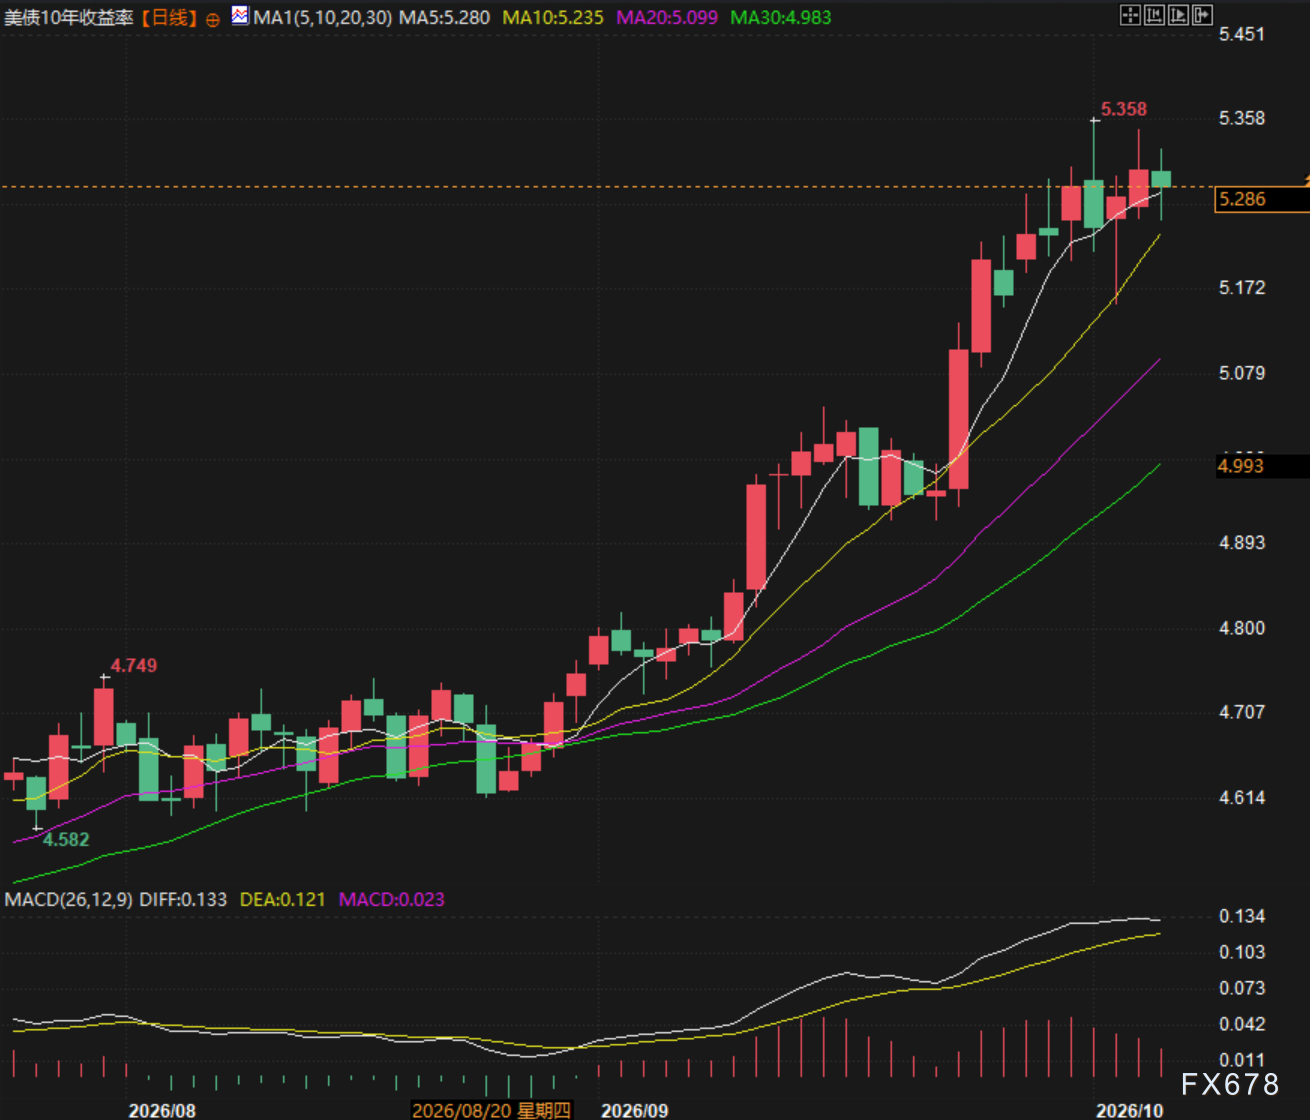
(Gráfico diario del rendimiento de bonos del Tesoro a 10 años de EE.UU., fuente: EasyForex)
Resumen: el mercado entra en una ventana clave de inflexión temporal
La lógica de "shock geopolítico elevando la inflación y las tasas, y un dólar fuerte suprimiendo activos de riesgo" que dominaba el mercado se disipa por completo; la narrativa dominante ahora gira en torno a la moderación de la inflación, tasas en techo y fortaleza debilitada del dólar.
No hace falta una recesión económica aguda, basta con la disipación del riesgo geopolítico, la mejora en las expectativas de suministro y un retorno razonable de las valuaciones para respaldar el giro actual en el estilo de los activos.
Mientras el precio del petróleo no rebote agresivamente en el corto plazo, las condiciones seguirán siendo favorables y oro, euro, bonos estadounidenses y activos de crecimiento encontrarán puntos claros de entrada para posiciones largas.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar

Apple (AAPL.US) se asocia con LG para entrar en el mercado de hogares inteligentes: timbres, termostatos, cámaras y otros accesorios llevarán la marca LG.
Según personas familiarizadas con el tema, Apple está a punto de ampliar su presencia en el mercado de dispositivos para el hogar inteligente, incluyendo timbres, termostatos y otros accesorios, y estos productos serán desarrollados en conjunto por Apple y LG Electronics a través de una forma de colaboración poco habitual.
Revisión de ROI: para el Tesoro liderado por Trump, la "cola" de la subasta es la parte más complicada, según McKeever
Repetido, el contenido del texto no se modificó. Jamie McGeever, Reuters, Orlando, Florida, 6 de octubre – Las subastas de bonos del Tesoro estadounidense deberían ser rutinarias, predecibles y carentes de valor informativo. Pero estos tiempos no son ordinarios: el gobierno de Trump se enfrenta ahora al riesgo de que una débil venta de bonos del Tesoro se convierta en noticia principal. El Departamento del Tesoro planea emitir cerca de 120 mil millones de dólares en bonos esta semana, siendo la primera emisión en dos semanas que incluye algo más que letras a corto plazo: el martes, 58 mil millones de dólares en bonos a tres años; el miércoles, 39 mil millones en bonos a diez años; y el jueves, 22 mil millones en bonos a treinta años. Normalmente, estas subastas serían insignificantes, pero tras una debilidad inusual en las subastas del 22 al 24 de septiembre, han aumentado la atención, especialmente la subasta del 23 de septiembre de bonos a cinco años, la cual provocó el mayor aumento en los rendimientos de bonos desde abril del año pasado. Desde entonces, los rendimientos no sólo no se han calmado, sino que han escalado a máximos de décadas en la mayoría de los plazos. Vale aclarar que la posibilidad de “fracaso” en una subasta de bonos del Tesoro de EE.UU. es prácticamente nula. Los operadores primarios —las 26 entidades y bancos aprobados actualmente por la Reserva Federal de Nueva York para operar mercado de bonos en Wall Street— participan siempre, cumpliendo el rol de aseguradores de venta y garantizando el funcionamiento estable de un mercado de bonos del Tesoro valorado en 30 billones de dólares, el más líquido del mundo. Esto, a su vez, permite la continuidad de todo el sistema financiero global. Miles de millones de dólares en deuda, activos y productos derivados toman como referencia los bonos del Tesoro, que además sirven como colateral para lubricar los mercados financieros de EE.UU. y el mundo, incluyendo repos, préstamos interbancarios y financiamiento. En resumen, mientras los bonos del Tesoro sigan siendo el pilar del sistema financiero global, siempre habrá compradores en las subastas. El interrogante, como siempre, es a qué precio. Actualmente, el costo de endeudamiento en el mercado secundario está en niveles máximos desde mediados de los 2000, por lo que es razonable pensar que el Tesoro pagará tasas igualmente elevadas en el mercado primario. Pero como mostraron las últimas subastas, siempre existe la posibilidad de sorpresas negativas. ¿Demasiado grande para que el mercado lo absorba? La subasta de bonos a cinco años por 70 mil millones de dólares del 23 de septiembre fue la más inquietante en años. La demanda —medida en "relación de cobertura de la puja"— fue la más baja en nueve años. El Tesoro los vendió finalmente con un rendimiento de 5,033%, 3 puntos básicos por encima del rendimiento del mercado al cierre de ofertas. Tres puntos básicos pueden no sonar mucho, pero en una subasta de bonos a cinco años es sumamente inusual. Es el mayor “tail” desde junio de 2022. Analistas de JP Morgan señalan que para ver otro “tail” de 3 puntos básicos en bonos a cinco años hay que remontarse a 2011, cuando la crisis del techo de deuda llevó a una rebaja de la calificación de EE.UU. en agosto de ese año. Hoy, preocupaciones por la difícil situación fiscal americana elevan los costos de endeudamiento a largo plazo. Así, el mercado anticipa que el gobierno de Trump trasladará el enfoque de financiamiento del Tesoro hacia el corto y mediano plazo de la curva de rendimientos, donde el costo es menor. Por eso la subasta de bonos a cinco años de hace dos semanas provocó tanto temor. Un “tail” de tres puntos básicos es común en bonos a largo plazo, pero inusual en el “medio” de la curva de rendimientos. Si el Tesoro debe pagar más para vender esos bonos, entonces Houston, tenemos un problema. Una “cola” alta en la subasta puede deberse a diversos factores, incluyendo volatilidad del mercado ese día o preocupaciones más profundas —que con el tiempo pueden erosionar la demanda— y suele ser difícil distinguir entre esas dinámicas porque no son excluyentes. Desde una perspectiva más optimista, esa inquietud aún no se ha trasladado a la parte corta de la curva de rendimientos. Al menos por ahora. Los rendimientos de deuda a 3 y 10 años subieron unos 50 puntos básicos desde la última subasta hace un mes, situándose en 4,96% y 5,32% respectivamente. Los bonos a 30 años subieron unos 35 puntos básicos, a 5,65%. Ese nivel debería ser suficientemente alto para atraer demanda vigorosa y asegurar ventas exitosas, ¿verdad? Probablemente sí. Pero si surgen sorpresas, la volatilidad e incertidumbre pueden contagiar todo el mercado. Los inversores estarán observando el desarrollo como… águilas. (La opinión expresada es del autor y columnista de Reuters.) ¿Te gustó esta columna? Visitá "Reuters Open Interest", tu nueva fuente indispensable de comentarios sobre finanzas globales. Seguinos en LinkedI
Precios de las criptos
Más


