
Instituciones de Wall Street advierten: la Reserva Federal cometió un "pecado original", el rendimiento de los bonos del Tesoro estadounidense a diez años podría alcanzar el 8%

Mientras la tormenta en los mercados de bonos globales se intensifica, Steven Blitz, economista jefe de Estados Unidos en TS Lombard, lanza una advertencia: la Reserva Federal está repitiendo errores históricos al relajar la política monetaria antes de que la inflación esté completamente controlada, y este "pecado original" impulsará el rendimiento de los bonos del Tesoro estadounidense a 10 años hasta alcanzar finalmente el 8% en los próximos años.
El rendimiento de los bonos del Tesoro a 10 años subió el miércoles a 5,30%, un máximo desde 2002, y en Wall Street la mayoría de las instituciones ya debaten si el próximo umbral será el 6%. Sin embargo, Blitz, en su último informe “La repetición del pecado original”, considera que este análisis “es demasiado estrecho” —el 5,75% sería solo una plataforma transitoria, mientras que el verdadero objetivo de largo plazo sería el 8%, lo que ejercerá una presión sustancial sobre el mercado de acciones y pondrá fin al hábito de “comprar en las caídas” que los inversores han mantenido durante décadas.
La lógica central de esta visión reside en que la combinación de una política fiscal y monetaria expansiva elevará el eje de la inflación y de los rendimientos en cada ciclo económico, y la propia ecología política de Estados Unidos dificulta revertir esta situación en el corto plazo. Blitz afirma claramente que, como temprano, Estados Unidos no mostrará una verdadera intención política de controlar la inflación hasta 2029. “Pero yo no apostaría a eso”, dice.
"Pecado original": relajación prematura, la historia se repite
Blitz define el “pecado original” de la política monetaria como relajar prematuramente la política antes de que una recesión haya erradicado plenamente la inflación, "como si dieran otra mordida a la misma manzana".
Según su relato, el “delincuente” en esta ocasión es el anterior presidente de la Reserva Federal, Powell. A finales del año pasado, frente a un mercado laboral en enfriamiento pero con repunte en las ganancias corporativas, Powell optó por bajar las tasas de interés. Blitz señala que esta decisión se tomó tan solo dos meses antes de las elecciones presidenciales de 2024, lo que objetivamente supuso un regalo político para el entonces gobierno de Biden. Blitz reconoce que Powell soportó “enormes presiones” por parte del gobierno y de quienes codiciaban su cargo, incluidos varios miembros del FOMC, quienes querían que “cerrara los ojos y relajara aún más la política”.
Hoy en día, Trump, la secretaria del Tesoro Bessent y el asesor económico Bessent, entre otros, desean que la nueva presidenta de la Reserva Federal, Walsh, aplique una política laxa en el nuevo ciclo alcista, “mirando para otro lado”. En la reunión de septiembre, Walsh resistió con una subida de 25 puntos básicos, elevando la tasa de fondos federales al rango de 3,75%-4,00%, en una votación aprobada por unanimidad. La reacción de Blitz fue: “¿Por qué no subir 50 puntos básicos?”
"La recesión que no ocurrió": la expansión fiscal interrumpe el ajuste
Blitz califica a 2025 como “la recesión que no ocurrió”. Tras unos 22 meses de curva de rendimientos invertida, el empleo privado no agrícola (excluyendo salud) ya venía descendiendo, el crecimiento económico real debería haberse contraído, pero eso nunca sucedió.
Las razones son dos: en primer lugar, la expansión fiscal fue demasiado grande; en segundo lugar, la Reserva Federal recortó tasas justo cuando los beneficios empresariales comenzaban a recuperarse. Además, las políticas arancelarias también empujaron la situación.
Blitz cita dos leyes clásicas de Wall Street: primero, las ganancias empresariales superan al empleo, y el empleo a la inflación; segundo, el año más benigno para la inflación suele ser el primero de la recuperación. Esto significa que 2026 será un “buen año”, en el que, pese a los impactos de aranceles y del precio del petróleo, la inflación subyacente realmente desciende. Pero desde ahora, si el mercado de acciones coopera, las elevadas ganancias empresariales impulsarán una contratación más acelerada y, en 2027, volverán a presionar la inflación subyacente al alza.
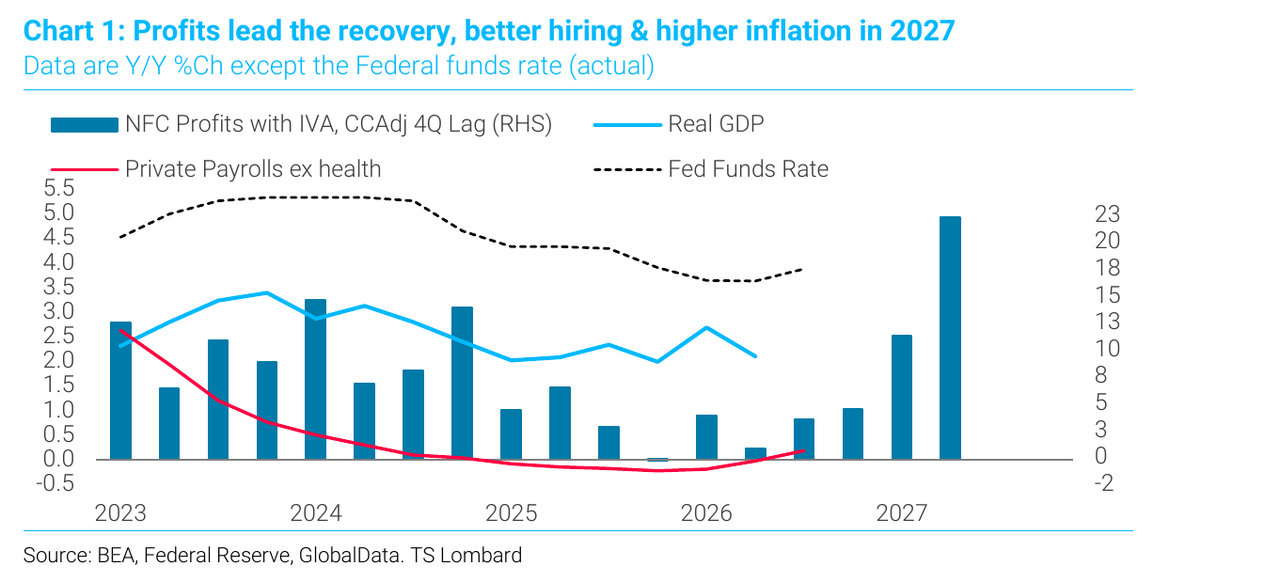
A su vez, señala que el dato del PCE núcleo publicado esta semana para agosto aparentemente fue “inferior a lo esperado” solo porque su cifra real del 0,247% se redondeó a 0,2% y porque la revisión de la base metodológica rebajó artificialmente toda la serie. Mientras tanto, la inflación súper núcleo subió 0,4% mensual, la categoría “otros servicios” marcó el mayor aumento histórico y los costos educativos también alcanzaron un récord. Por eso, el rendimiento de los bonos del Tesoro a diez años borró por completo el avance inmediatamente después del dato de PCE.
Diferencial de swaps: el mercado valora el riesgo fiscal
La parte más singular del análisis de Blitz es su interpretación sobre el diferencial de swaps. Considera que el verdadero motor del aumento de los rendimientos es el “exceso de oferta de deuda soberana”: los gobiernos de los mercados desarrollados necesitan renovar constantemente su deuda, el déficit fiscal crece a mayor ritmo que el PBI nominal, y los bancos centrales han dejado de ser compradores marginales.
La señal más evidente viene del diferencial de swaps: cada vez más inversores prefieren recibir una tasa variable overnight garantizada durante 10 años que tener bonos soberanos a tasa fija. Esta tendencia existe en Estados Unidos desde 2012, pero tras la pandemia se ha extendido a nivel global: los spreads de swaps entre el Reino Unido y Francia se comprimieron notablemente, la situación de Alemania se ha equilibrado.
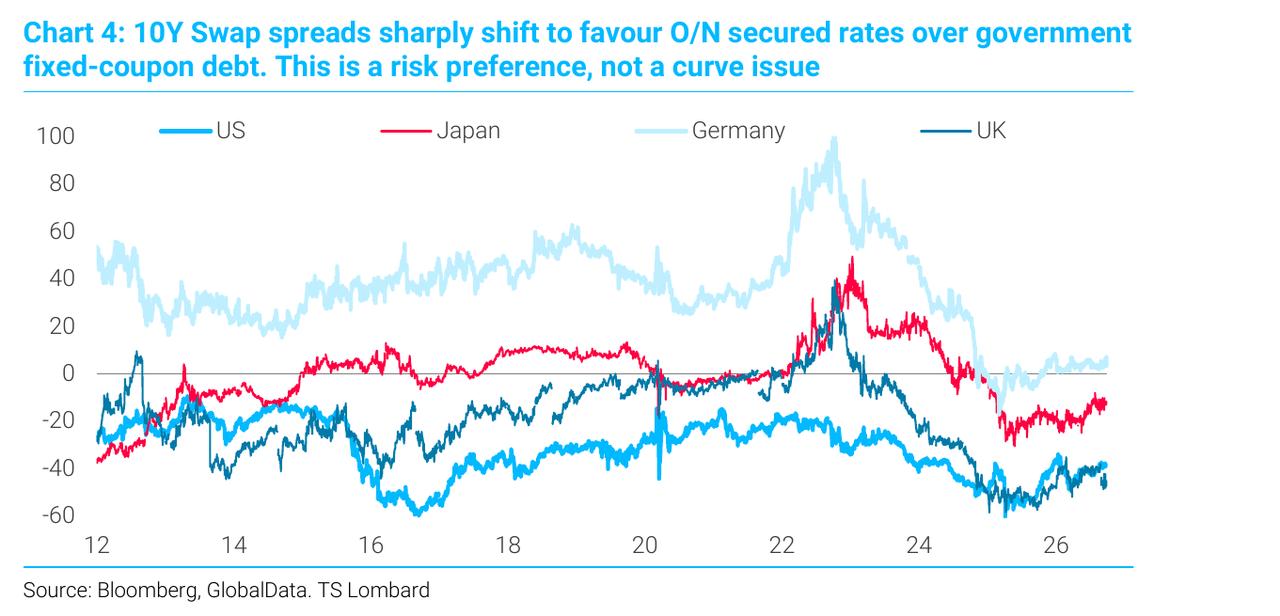
Blitz subraya que “se trata de una cuestión de aversión al riesgo, no de la curva”. Francia y Alemania comparten banco central, el Banco de Inglaterra suele seguir al BCE, pero los diferenciales de swaps evolucionaron en direcciones distintas en ambos países. El precio del mercado refleja el riesgo fiscal, no la tasa política ni la trayectoria de la inflación.
Desarrolló un modelo para el diferencial de swaps a diez años de EE. UU. y concluyó que, incluso excluyendo los efectos de la forma de la curva y las restricciones regulatorias de los balances bancarios, la preferencia de mercado por la deuda estadounidense disminuye cada año.
¿Por qué el 8%? Combinación de políticas y lógica política
La conclusión central de Blitz es que la combinación de política monetaria laxa y expansión fiscal eleva el piso de la inflación y los rendimientos en cada ciclo, hasta que surja una voluntad política realmente dispuesta a sacrificar el crecimiento de corto plazo para controlar la inflación.
Resume este conflicto como el “enfrentamiento Hamilton vs. Jackson”: el primero representa dirigir la economía a través del banco central, el segundo confía en la política del gobierno. “El populismo que elegirá al próximo presidente se inclina por Jackson”. Define los últimos diez años de política estadounidense con una frase: "La gente es conservadora en lo social y liberal en lo fiscal."
La naturaleza del aumento de los rendimientos también es clave. Blitz señala que, hasta ahora, la suba fue impulsada principalmente por las tasas reales, lo que presiona al mercado accionario pero evita una venta masiva del dólar. Pero si el motor vira al sobreprecio por expectativas de inflación, "la bolsa puede resistir, pero será el turno de los bajistas del dólar", y "por fin llegará el gran mercado bajista del dólar que todos esperaban".
La variable decisiva es que la tasa neta de ahorro de EE. UU. ha caído a cero, “sin señales de mejora”. Es en este contexto que Blitz concluye: "Al final, veremos el rendimiento de los bonos del Tesoro estadounidense a 10 años en 8%".
¿Qué colapsará primero?
Blitz no predice el colapso de un activo específico. Su pronóstico es la ruptura de una mentalidad: la fe inquebrantable del mercado en que la inflación volverá al 2% y la lógica refleja de que “siempre es rentable estar largo en acciones y bonos”. Para la generación de inversores que vivió 40 años de tasas a la baja y se acostumbró a comprar en las caídas, será un enorme ajuste cognitivo.
Cabe destacar que Blitz no es el único. Según reportó Golden Finance, el jefe de cobertura delta en Goldman Sachs, Rich Privorostsky, comentó esta semana que las tasas de interés se mueven de forma “demasiado severa para ser ignorada”, aunque “la bolsa muestra una resiliencia impresionante”.
Además, el Tesoro de Estados Unidos no es indiferente a la evolución de los rendimientos. Rabobank calificó el programa ampliado de recompra de bonos del Tesoro de agosto como una “versión liviana del control de la curva de rendimientos”, advirtiendo que “tasas más altas empeoran las perspectivas fiscales, lo que eleva la prima por plazo y, a su vez, incrementa los rendimientos”, una dinámica que las recompras pueden “interrumpir, pero no romper del todo”.
El juicio de Blitz es claro: un gobierno que se niega a aceptar la recesión, no puede elegir libremente el techo de los rendimientos.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Pisar el freno, pero OpenAI busca recaudar 20 mil millones más.
Resultados trimestrales por debajo de lo esperado y sin mejoras en los ingresos: Nike anuncia una nueva ronda de despidos y las acciones sufren el peor año de su historia, casi se reducen a la mitad | Informe financiero
Los ingresos trimestrales de Nike cayeron un 4% interanual y la guía anual quedó muy por debajo de las expectativas; la proyección de ganancias por acción es de solo 1,15-1,35 dólares, muy por debajo del pronóstico de los analistas de 1,68 dólares. El nuevo plan de recortes de personal "Pace" apunta a ahorrar 2.500 millones de dólares antes de 2031. Las calificaciones en Wall Street han caído a su nivel más bajo en 25 años y el precio objetivo de Bank of America es de solo 30 dólares, mientras que se postergan las expectativas de una recuperación en ventas hasta 2028.
La aparente calma de las acciones estadounidenses: los índices están a un paso de alcanzar nuevos máximos, pero casi todos los sectores han sufrido fuertes caídas.
El rendimiento de los bonos del Tesoro estadounidense a 10 años subió al 5,34%, generando una silenciosa fractura en el mercado: el índice S&P 500 está a menos del 2% de su máximo histórico, pero en el último mes, la mediana de las acciones que lo componen cayó un 5% y el índice equiponderado acumula siete semanas consecutivas en baja. Más de un tercio de las acciones de pequeña capitalización se convirtieron en “empresas zombi”, las acciones bancarias cayeron más del 12% desde su pico y las empresas de servicios públicos están a un paso de entrar en mercado bajista. Actualmente, el único sostén proviene de los gigantes tecnológicos de la inteligencia artificial: si las expectativas de rentabilidad de la IA se quiebran, el riesgo de un colapso generalizado saldrá a la luz de manera inmediata.

Precios de las criptos
Más


