
El PCE sorprendió al debilitarse, pero ¿por qué el mercado no está tan entusiasmado?

Huitong Noticias, 30 de septiembre—— El PCE no cumplió con las expectativas mientras que el ADP las superó, lo que a simple vista parece una imagen contradictoria de “empleo fuerte, demanda en enfriamiento”.
El PCE no cumplió con las expectativas mientras que el ADP las superó, lo que a simple vista parece una imagen contradictoria de “empleo fuerte, demanda en enfriamiento”.
Sin embargo, este resultado “inesperado” en realidad no es sorpresa——
El mercado no es lento, sino que comprendió que le cambiaron la “vara de medir”── así, la debilidad inesperada del PCE no emocionó tanto al mercado como cabría esperar.
Resultados: Una desaceleración mayor a lo esperado con huellas de ajustes estadísticos
El PCE general subió 3,4% interanual y el PCE subyacente 3,0%, ambos por debajo de la estimación del mercado de 3,7% y 3,3%, así como respecto al periodo anterior; en términos mensuales, el general y el subyacente anotaron 0,3% y 0,2% respectivamente, también con moderación.
A pesar de que la última lectura retrocedió desde el 3,7% de julio, sigue estando notablemente por encima de la meta del 2% de la Fed por más de cinco años consecutivos.
La sorpresa esconde detalles: este enfriamiento no proviene totalmente de la caída de la demanda, sino que está marcado por razones estadísticas concretas: el gobierno de Trump revisó la metodología de cálculo para el componente principal, cambiando la valoración de costos de administración de cartera de precios de activos financieros a registro por horas trabajadas e ingreso horario, lo que sistemáticamente redujo el efecto del auge bursátil sobre la inflación.
En otras palabras, este es un enfriamiento “alisado” en parte por el cambio metodológico y el mercado no puede interpretarlo como una señal de política monetaria dovish indiscutible.
Las dos caras de los datos: “autocorrección” de la inflación y resiliencia laboral
Tan relevante como los datos fue el comentario del presidente de la Reserva Federal de Nueva York, Williams.
En forma poco usual, dio indicios relativamente precisos, sosteniendo que parte de las presiones inflacionarias se están disipando solas: los precios de la vivienda —mayor gasto de los hogares— ya muestran una clara desaceleración, y si bien el mercado laboral se mantiene sólido, el alza salarial no se ha trasladado a los precios al consumidor —lo que provee otro argumento para no subir tasas, basado en los fundamentos y no en la estadística.
En el otro lado, los datos de empleo pintan un panorama interesante.
El informe ADP mostró que el sector privado sumó 90.000 empleos en septiembre, por encima de los 70.000 esperados y con revisión al alza para agosto. El mercado laboral sigue siendo resistente pese a altos precios energéticos y tasas ascendentes, lo que indica que la desaceleración inflacionaria no ha venido a costa de un colapso en el empleo.
Cuando tanto “inflación a la baja” como “empleo sólido” se mantienen, la Fed deja de tener que elegir dolorosamente entre ambos; obtiene así mayor margen para mantener la cautela.
El equilibrio de la política: dificultades de comunicación y la incógnita de octubre
La precisión del mensaje de Williams fue relevante justo porque el entorno comunicacional de la Fed ya no es el de antes.
El actual presidente, Waller, dejó de lado la típica “guía verbal” usada por sus antecesores —esa de moldear expectativas antes de la reunión—, pero esta estrategia conlleva riesgos: si el mercado anticipa acciones que los directivos no pretenden, la Fed debe elegir entre “asustar a los inversores” o realizar una subida de tasas innecesaria; el mensaje de Williams ayuda precisamente a evitar ese dilema.
La balanza de política así se inclina con discreción: la probabilidad de una suba en la tasa de 25 puntos básicos el 28 de octubre cayó del 66% del martes al 45%; la expectativa de otros 50 puntos básicos en el año bajó del 55% hace una semana al 35% actual.
Con sólo seis días para las elecciones de medio término, una suba de tasas sin necesidad urgente sería todavía más incómoda.
Sin embargo, la señal dovish no es unánime: el gobernador Barr, cercano a la postura de Williams, afirmó que “otros ajustes probablemente siguen siendo necesarios”, Cook opinó de modo similar, aunque ambos evitaron precisar plazos.
Para la reunión de octubre, los funcionarios dispondrán del informe de empleo de septiembre y los datos de inflación dos semanas después; recién entonces quedará claro hacia dónde se volcará la probabilidad.
Mercado y trading: paciencia en máximos de 19 años y cierre
Volviendo al mercado, el PCE subyacente menor a lo previsto dio algo de respiro a los rendimientos largos, elevados desde hace tiempo.
En las últimas semanas, las tasas largas subieron sostenidamente a máximos de 19 años: el martes, el bono del Tesoro a 10 años tocó 5,25%, subiendo claramente desde el 5% marcado el 16 de septiembre tras la última suba de la Fed;
Si el rendimiento se mantiene tan alto, limitará aún más el endeudamiento y gasto de empresas y hogares. Por ahora, la inflación moderada podría sostener temporalmente a los bonos y al oro, pero conviene ser cauteloso al hacer apuestas direccionales.
El rol de los factores metodológicos en la desaceleración de la inflación, la resiliencia del empleo y la prudente gestión comunicacional y de política por parte de los responsables, nos recuerdan que esta debilidad no debe extrapolarse como un giro profundamente dovish.
La paciencia vale más que la dirección; los datos son más fiables que el ánimo.
Antes de que se conozcan los datos de empleo no agrícola del viernes, es muy probable que los rendimientos se mantengan volátiles en niveles altos —la actitud de un trader racional no es apresurarse a tomar partido, sino mantenerse alerta en la incertidumbre y actuar con decisión cuando haya más certidumbre.
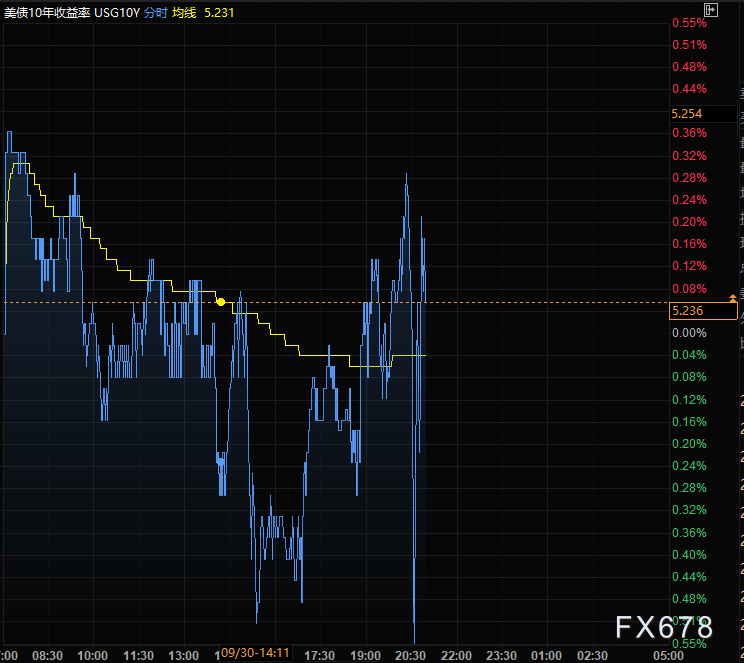
(Gráfico en tiempo real del rendimiento del bono del Tesoro estadounidense a 10 años, fuente: EasyMarkets)
21:00 GMT+8, el bono del Tesoro estadounidense a 10 años actualmente rinde 5,244%.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Trump planea anunciar un plan de inversión energética de Corea del Sur en EE.UU. por 200.000 millones de dólares, que incluye ocho centrales nucleares y el proyecto de LNG en Alaska.
Se espera que el presidente de Estados Unidos, Trump, anuncie el miércoles un plan para proyectos energéticos estadounidenses con apoyo de Corea del Sur por un total de aproximadamente 200 mil millones de dólares, que involucra ocho grandes centrales nucleares, instalaciones de generación de energía de gran escala en Texas y un proyecto de exportación de gas natural licuado (LNG) en Alaska.
¡Apple (AAPL.US) finalmente entra en una nueva categoría de productos: hogar inteligente, planea lanzar el centro de dispositivos el 13 de octubre, apostando por una nueva era de aplicaciones de IA!
Apple finalmente está listo para ingresar al próximo campo importante: el hogar inteligente.
El precio del petróleo vuelve a los 100 dólares, aumentando la preocupación por la inflación; se espera que los bonos gubernamentales globales tengan su peor desempeño trimestral desde 2024.
Los bonos gubernamentales de todo el mundo están encaminándose hacia su peor trimestre desde 2024.
El núcleo del PCE de Estados Unidos en agosto no cumplió las expectativas: ¿Un informe de enfriamiento creado por un "cambio de criterio"? ¿La Reserva Federal lo aceptará?
En agosto, el gasto de los consumidores estadounidenses registró el aumento más rápido en más de un año, mientras que el índice de inflación preferido por la Reserva Federal mostró una notable disminución interanual.
Precios de las criptos
Más


