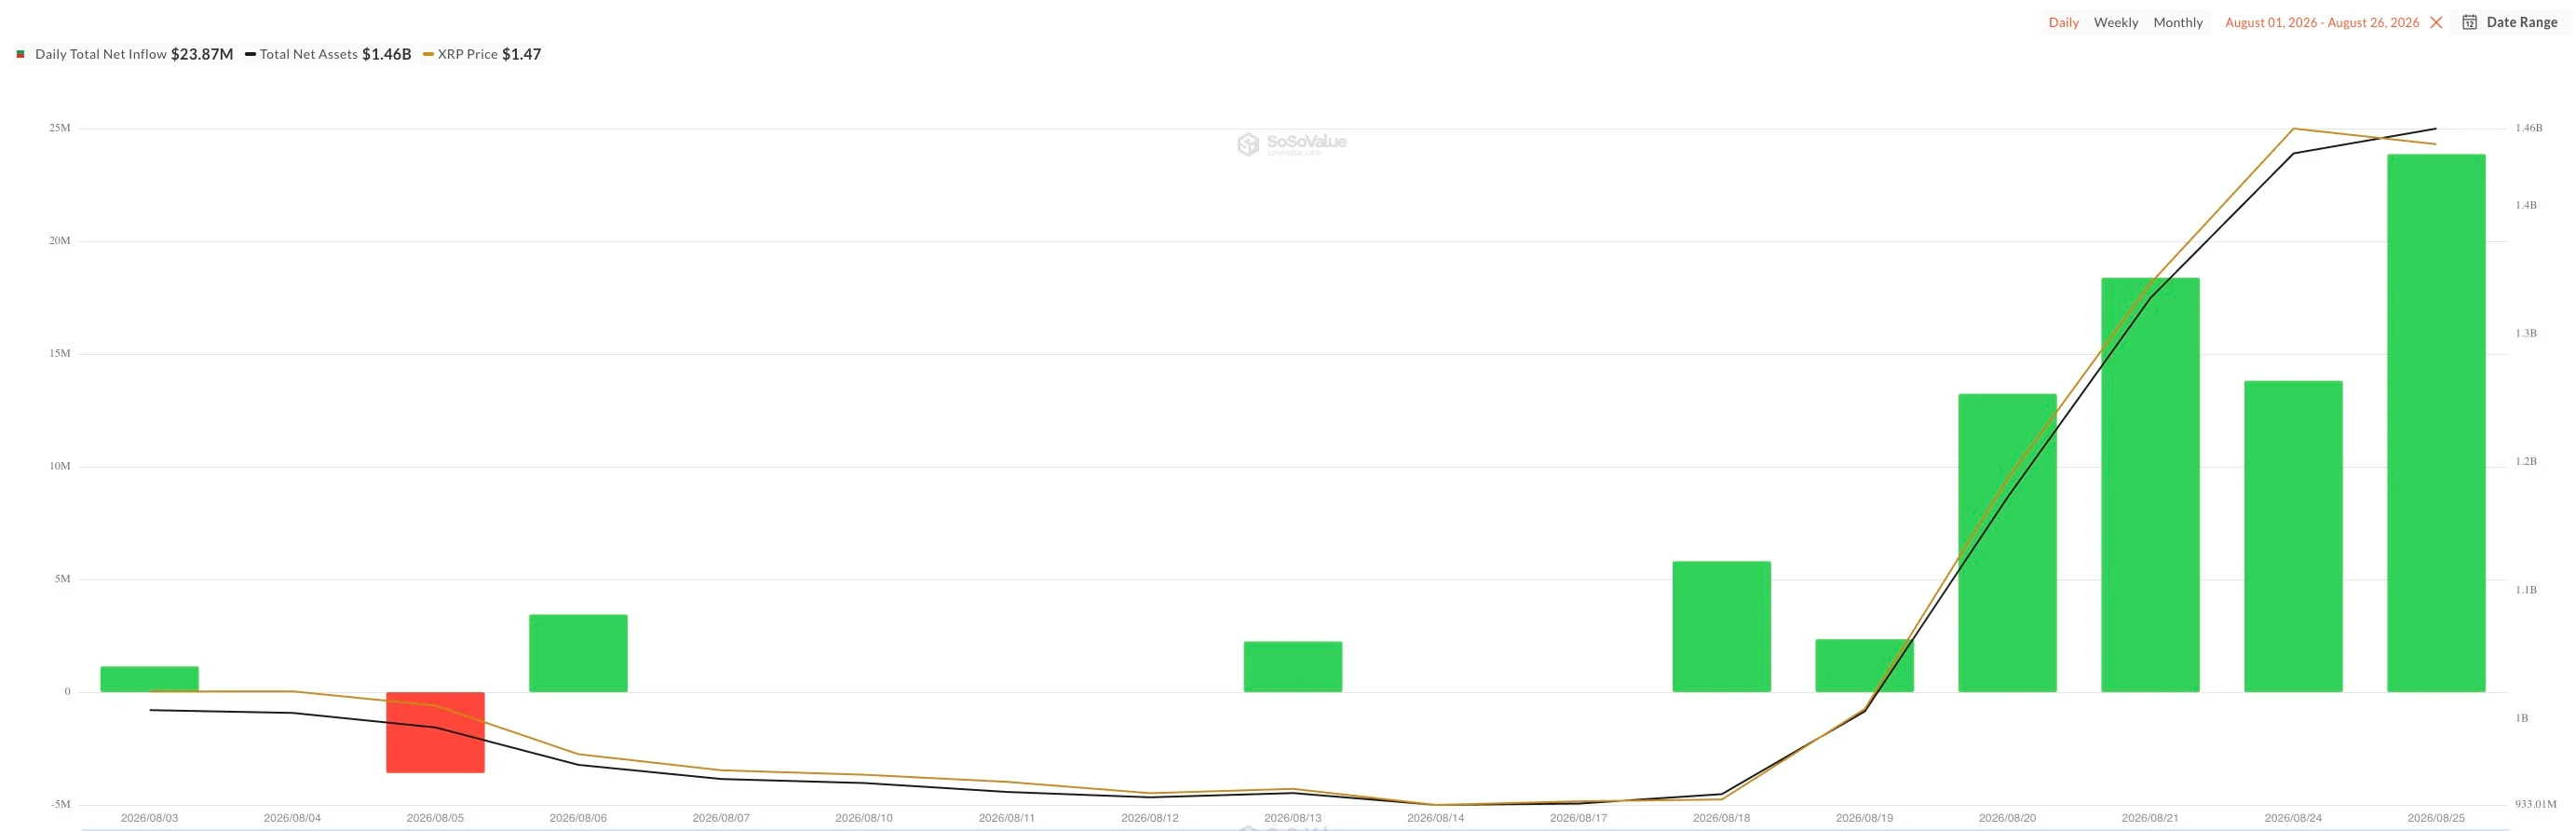
La actual caída de XRP ha dejado al descubierto el error más común últimamente: los exchange-traded funds (ETF) no controlan el precio del token; simplemente confirman su estatus. Los verdaderos movimientos de precio aún se generan en el mercado spot.
Mientras que los datos de entradas siguen marcando récords —en solo 24 horas, del 24 al 25 de agosto, las entradas netas diarias en los spot XRP ETF aumentaron un 72%, pasando de 13,88 millones de dólares a 23,87 millones de dólares, y el total de activos gestionados por los fondos alcanzó un máximo histórico de 1,46 mil millones de dólares—, el precio real en los exchanges se mueve en la dirección opuesta.
El miércoles, XRP corrigió hasta 1,3783 dólares, perdiendo aproximadamente un 4% en las últimas 24 horas.
Esta paradoja demuestra una verdad simple: los ETF no mueven el precio de XRP. Pueden estabilizarlo, suavizar la volatilidad o reflejar el interés institucional, pero no actúan como un motor de crecimiento.
Si no son los ETF, ¿quién está moviendo en realidad el precio de XRP?
La tendencia real ahora la dicta la actividad on-chain, que intenta digerir el final de una depresión masiva de 20 meses. A diferencia de las entradas metódicas y pasivas de los ETF, el verdadero combustible detrás del reciente repunte de más del 40% de XRP provino de las acciones de grandes jugadores estratégicos.
Justo antes de la subida de la semana pasada, las billeteras millonarias —direcciones que poseen entre 1 millón y 10 millones de XRP— realizaron una agresiva ola de compras, acumulando casi 500 millones de tokens.
Fue esta acumulación a gran escala por parte de las ballenas la que sacó a XRP de una tendencia bajista brutal que duró 608 días, durante la cual el token perdió un 54,47% de su valor, cayendo de máximos cercanos a 3,01 dólares a un mínimo de ciclo de 0,9939 dólares.
Una vez que se rompió este techo de acumulación de dos años, el precio realizó un fuerte movimiento hasta 1,5219 dólares, llevando de inmediato el RSI diario a una zona de sobrecompra extrema.
El retroceso posterior se volvió inevitable debido a la psicología del mercado: los inversores minoristas que habían estado atrapados en pérdidas durante los 608 días comenzaron a tomar ganancias y a pasar a efectivo ante el primer rebote fuerte.
La concentración de ventas minoristas en el mercado spot ahora supera por mucho los volúmenes de los ETF, dejando a los fondos únicamente el papel de silenciosos estabilizadores del mercado.