
La cruel verdad del mercado bursátil en cien años: el 4% de las empresas generaron toda la riqueza

En marzo de este año, Hendrik Bessembinder de la W.P. Carey School of Business de la Universidad Estatal de Arizona publicó un documento titulado "Cien años del mercado bursátil de Estados Unidos". Utilizó los datos de rendimiento de 29.754 acciones ordinarias en la base de datos CRSP, desde enero de 1926 hasta diciembre de 2025, es decir, todo un siglo.
Las conclusiones se resumen en dos párrafos.
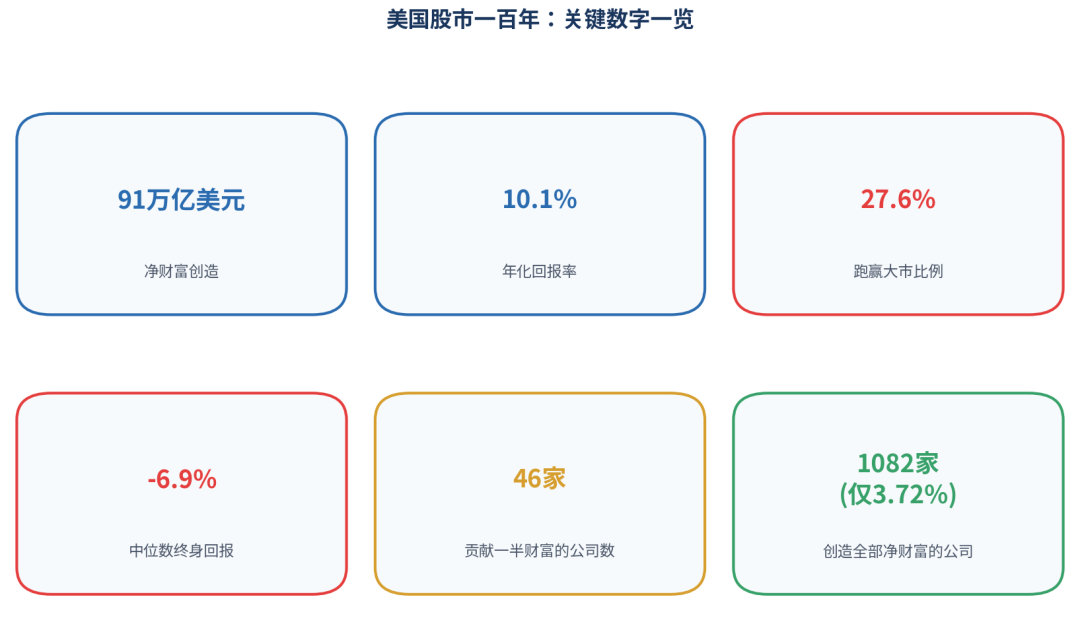
Primer párrafo: Desde 1926 hasta 2025, el mercado bursátil de Estados Unidos generó 91 billones de dólares de riqueza neta, con un rendimiento anualizado del 10,1%, convirtiéndose en el motor de generación de riqueza más impresionante de la historia humana.
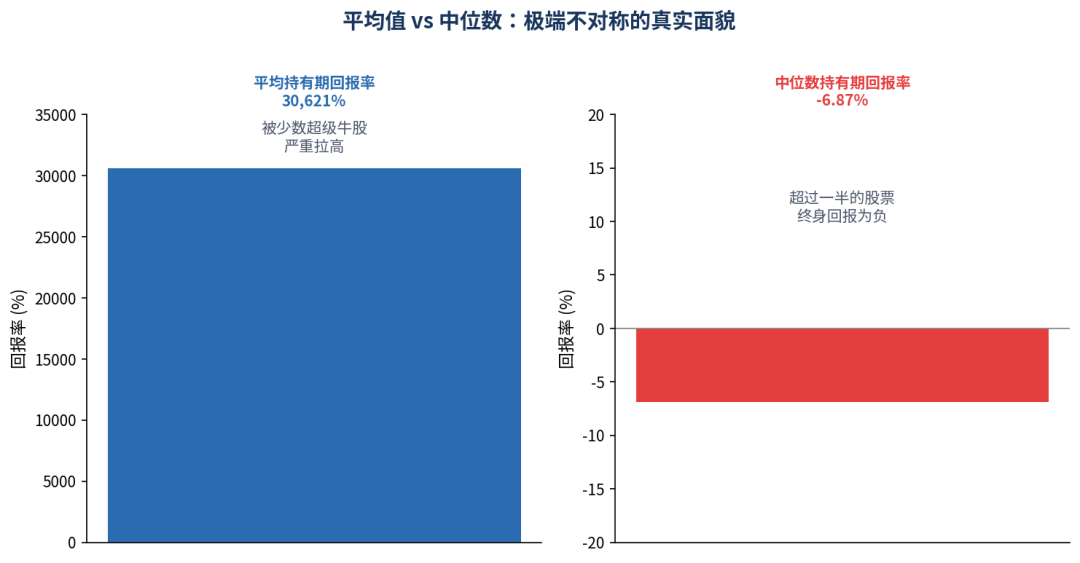
Segundo párrafo: La fuente de energía de este motor está mucho más concentrada de lo que imaginás. Solo el 27,6% de las acciones superó el rendimiento del mercado. Casi el 60% de las acciones en realidad destruyeron riqueza para los accionistas, el rendimiento de por vida de la acción mediana fue de -6,9%. De esos 91 billones de riqueza neta, apenas 46 empresas aportaron la mitad.
Los retornos bursátiles son sumamente desiguales. Cualquier acción puede caer a cero, pero el alza de las ganadoras prácticamente no tiene límites. Una minoría extraordinaria de empresas obtuvo rendimientos tan grandes que compensaron por lejos a miles de acciones estancadas, decepcionantes o que desaparecieron por completo. Estas ganadoras poco comunes ocupan una proporción enorme del éxito general del mercado.
01
La verdad de la ley de potencias
Veamos tres grupos de números.
Primer grupo: En todo el siglo XX y el primer cuarto del XXI, la tasa de retorno ponderada por capitalización del mercado bursátil de EE.UU. fue de 15.040 veces, con un 10,1% anualizado. En el mismo período, el retorno de los bonos del Tesoro a un mes fue de 25 veces, un 3,3% anualizado. Las acciones superaron a los bonos, a la inflación, al oro y a los bienes raíces. Es la mejor carta de presentación del capitalismo.
Segundo grupo: La tasa de retorno promedio de todas las 29.754 acciones fue de 30.621%, pero la mediana fue de -6,87%. El promedio fue arrastrado hacia arriba por unas pocas acciones súper estelares, mientras que la mayoría no le dio ganancias a los inversores de largo plazo. Solo el 48,22% de las acciones tuvo rendimientos positivos, y apenas el 41,17% superó a los bonos del Tesoro a un mes. En el siglo pasado, si comprabas una acción al azar en EE.UU. y la mantenías a largo plazo, había más de un 50% de chances de que te fuera peor que con los bonos del Tesoro.
Tercer grupo: Bessembinder calculó la "creación de riqueza para los accionistas" de cada empresa, es decir, el incremento de riqueza neta después de descontar el rendimiento de los bonos del Tesoro. De las 29.754 empresas, 11.884 crearon riqueza, mientras que 17.197 destruyeron. Pero el total generado por las que ganaron queda completamente opacado por un pequeño grupo en la cima.
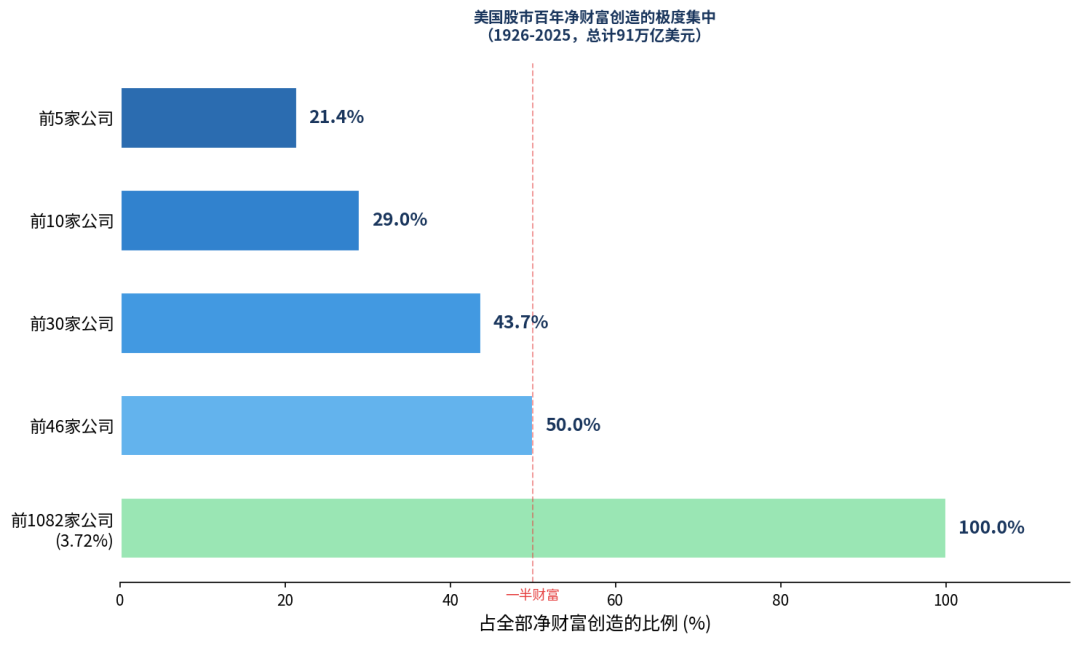
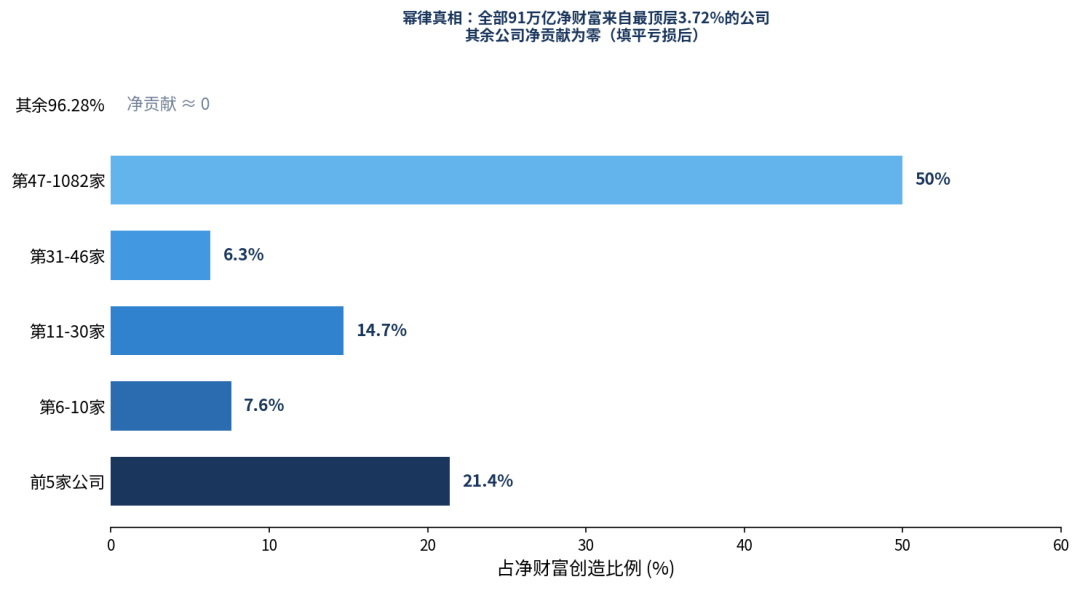
Las cinco primeras empresas - Apple, Nvidia, Microsoft, Alphabet, Amazon - aportaron el 21,4% de toda la creación de riqueza neta; las diez primeras, el 29,0%; las treinta primeras, el 43,7%. En cambio, las 17.197 empresas del fondo, sumadas, destruyeron 10,67 billones de dólares de riqueza para los accionistas. La riqueza neta de todo el mercado proviene del pequeño grupo superior que primero compensa ese enorme agujero de pérdidas, y lo que queda es la ganancia neta.
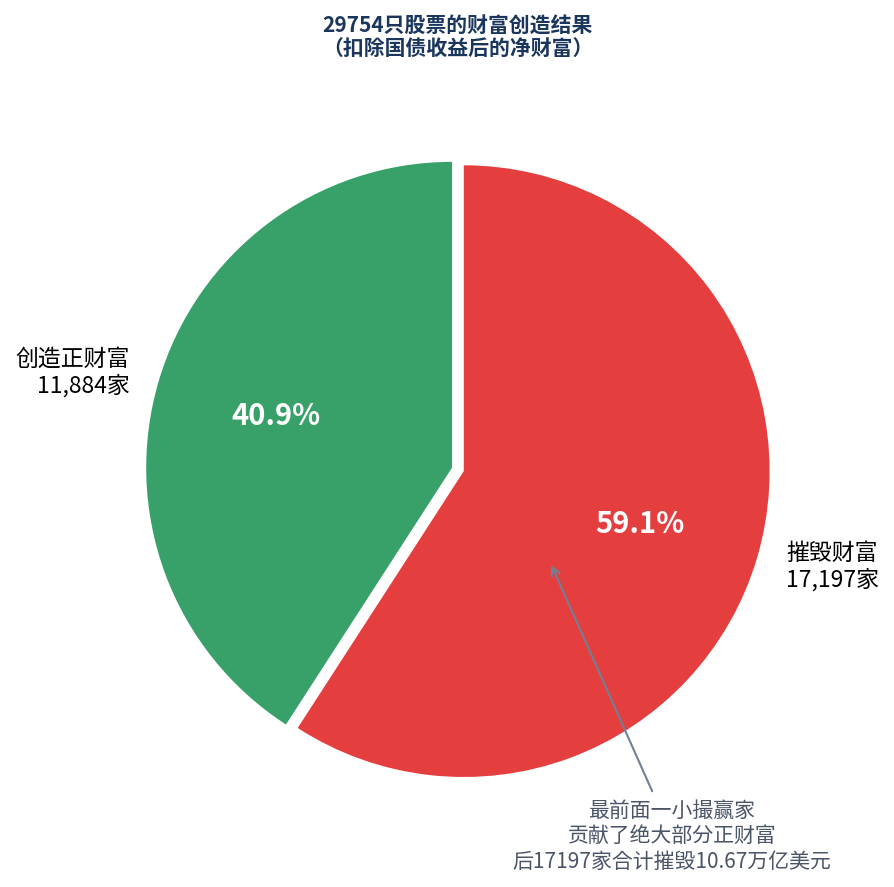
Esta es la distribución de ley de potencias. No es la regla 80/20, que al menos deja un 20%. Es una reversión total: el 4% de las empresas creó toda la riqueza. El 96% restante, considerando el rendimiento de los bonos del Tesoro, generó rendimientos netos para los accionistas equivalentes a cero.
Los 91 billones de dólares creados por la bolsa de EE.UU. en el último siglo provienen enteramente de las 1.082 empresas de más alto rango. Si te perdés ese 3,72% de empresas, perdiste todo el siglo.
02
El recambio del trono
Estas 46 empresas que dominaron medio siglo de creación de riqueza no son las mismas que ganaron siempre. Alcanzaron la cima en distintas épocas y luego pasaron la posta en algún momento.
En 1926, las reinas eran ExxonMobil, General Electric, IBM, Chevron y Altria. Su característica común era ser vieja economía, activos pesados, monopolio a largo plazo. ExxonMobil desde 1926 a 2016 generó 1,23 billones de dólares de riqueza para accionistas, un 2,89% de toda la creación de riqueza neta. Era el siglo del petróleo, el auto, la electricidad y el tabaco.
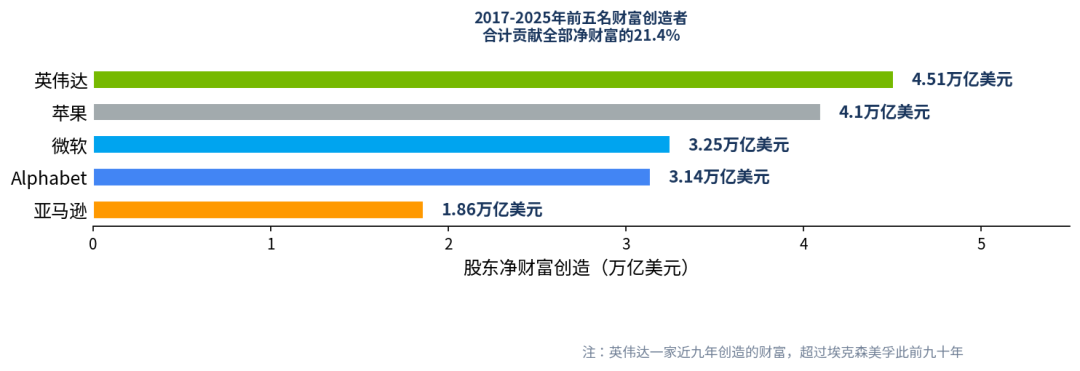
En los nueve años posteriores a 2017, el trono cambió de manos. Nvidia encabezó con 4,51 billones de dólares, Apple con 4,10, Microsoft con 3,25, Alphabet con 3,14 y Amazon con 1,86 billones. Todas tecnológicas, todas nacidas en Silicon Valley o Seattle y todas cotizadas en los últimos 40 años. La riqueza creada solo por Nvidia en los últimos nueve años supera la que ExxonMobil creó en los noventa años previos.
La concentración todavía se acelera. De 1926 a 2016, las cinco primeras empresas aportaban alrededor del 10% de la creación de riqueza neta; de 2017 a 2025, las cinco primeras aportan el 21,4%. Las treinta primeras, en los últimos nueve años, concentran el 61,19% de la creación de riqueza, casi el doble que el 31,06% de los noventa años previos. La velocidad de creación de riqueza aumenta y la concentración crece aún más rápido.
Bessembinder presenta una comparación interesante. La acción con mayor retorno acumulado en la historia es Altria (la empresa madre de Marlboro), con un retorno de 44,21 millones de veces y un 16,53% anualizado. La acción con mayor retorno anualizado -considerando al menos veinte años de datos- es Nvidia, con un 37,04%.
Vale resaltar que las empresas con mayor retorno anualizado y las de mayor retorno acumulado son listas totalmente diferentes. La razón es simple: los retornos anualizados altísimos rara vez son sostenibles. Las acciones que sobreviven un siglo no dependen del impulso explosivo, sino de la resistencia y la duración. El 16,53% anualizado de Altria ni siquiera entra en el top 30 anualizado, pero lo mantuvo durante cien años de interés compuesto.
03
La ley de potencias a nivel global
Esta regla no es exclusiva de EE.UU. En un estudio de 2023 con colaboradores, Bessembinder aplicó el mismo método a más de 60.000 acciones en todo el mundo. El resultado fue casi idéntico: la creación de riqueza neta en los mercados globales también está altamente concentrada en poquísimas empresas, con pequeñas diferencias según país o región, pero la forma base de la ley de potencias es la misma en todos lados.
La ley de potencias lo es por su propia naturaleza matemática, no por el sistema de mercado o diferencias culturales. Si una empresa tiene una rentabilidad superior a sus rivales por algunos puntos porcentuales a largo plazo, el interés compuesto a lo largo de las décadas multiplica esa ventaja en varios órdenes de magnitud de riqueza. Esa diferencia no se puede compensar fácilmente diversificando la inversión.
El éxito de la inversión indexada se basa justamente en esta ley de potencias: no necesitás identificar las acciones ganadoras, solo asegurarte de poseer el mercado completo para que las ganadoras emerjan solas. La lógica detrás de los fondos indexados es admitir que no podés predecir el destino de la ley de potencias, así que repartís tus fichas por igual y dejás que el tiempo elija. Esta estrategia ha vencido a la mayoría de los gestores activos en los últimos cincuenta años porque acepta humildemente la naturaleza: predecir el destino de la ley de potencias es mucho más difícil que aceptarla.
La explosión de los grandes modelos de IA hoy podría estar impulsando aún más esta ley. La IA es una tecnología de ganador-se-lo-lleva-todo: cuanto mayor la capacidad de cómputo, mejor el modelo; mejor el modelo, más usuarios; más usuarios, más datos; más datos, mejor el modelo. Una vez que la rueda gira, los rezagados difícilmente alcancen a los líderes. Si la IA realmente se convierte en la próxima plataforma tecnológica universal, podría profundizar aún más la concentración de creación de riqueza en las empresas líderes.
Bessembinder deja un interrogante al final de su paper: ¿La inteligencia artificial acelerará la tendencia de ganador-se-lo-lleva-todo, o nivelará el terreno competitivamente, permitiendo que más empresas especializadas prosperen a la vez? La respuesta a esa pregunta determinará si la curva de la ley de potencias será aún más empinada o más plana el próximo siglo. Por ahora, la pendiente parece que solo va a acentuarse.
04
El ganador se lo lleva todo, pero el ganador también rota
Las empresas ganadoras del siglo listadas por Bessembinder —Altria, Vulcan Materials, Kansas City Southern— nunca fueron las estrellas del mercado en ningún año. Sus tasas anualizadas van del 13% al 16%, mucho menos que el 37% de Nvidia o el 32,5% de Netflix. Pero sobrevivieron un siglo. Sobrevivieron a la Gran Depresión, la Segunda Guerra, la crisis del petróleo, la burbuja de Internet, la crisis financiera de 2008, la pandemia; siempre salieron adelante.
Esta es la otra cara de la ley de potencias. Solemos ver sólo la punta de la pirámide, omitiendo la lógica silenciosa de su base. La ley de potencias es dura, pero nunca miente. Simplemente muestra fielmente el efecto multiplicador del tiempo sobre los rendimientos. Cuanto más vivís, mayor volatilidad podés soportar. Cuanto más podés soportar, más interés compuesto podés aprovechar. Esa es la verdadera ley de supervivencia empresarial: no es quién corre más rápido, sino quién dura más.
Cien años de datos dejan una sola enseñanza final: el ganador se lo lleva todo, pero el ganador también cambia. El único ganador eterno es el tiempo mismo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Wolsh destaca el panorama a largo plazo de la IA, ¡el rumbo de las tasas de la Reserva Federal de EE.UU. para octubre sigue sin definirse! ¿La baja en el rendimiento de los bonos estadounidenses abre una oportunidad para el repunte tecnológico?
Los comentarios recientes de Waller en el FMI reforzaron la idea de que las tecnologías avanzadas de inteligencia artificial cambiarán la economía a largo plazo, pero no ofreció ningún compromiso de pausar las subas de tasas en octubre. Para las acciones del sector global de semiconductores, que recientemente sufrieron fuertes ventas y entraron en una fase de corrección, el aspecto positivo es que no intensificó las expectativas de aumentos inmediatos de tasas.

¡El auto deportivo de Tesla realmente puede volar!
El Roadster de segunda generación de Tesla hizo una impactante aparición en el campo de pruebas de SpaceX, tras haber sido pospuesto durante 9 años desde su primera reserva en 2017. El plan de producción en masa está previsto para 2028. El nuevo vehículo está equipado con un sistema de succión por ventilador y propulsores de aire comprimido, logrando un verdadero "vuelo". Elon Musk confirmó que este será el último modelo de Tesla que permitirá la conducción manual. Se estima que, en su primer año, podrían venderse 7.000 unidades, generando alrededor de 2 mil millones de dólares en ingresos, siendo su altísimo margen de ganancia el valor comercial central.
¡Llega la temporada de resultados! Citadel Securities: Las próximas semanas serán la verdadera prueba de presión para los fundamentos del mercado estadounidense
Comenzó la temporada de informes financieros del tercer trimestre en el mercado estadounidense, y se espera que las ganancias por acción del S&P 500 aumenten un 27% interanual, estableciendo el tercer umbral previo a la temporada de informes más alto desde 2010. Sin embargo, el crecimiento está altamente concentrado: Micron y Nvidia aportan juntas el 36% de las expectativas de crecimiento. Las compras netas semanales de minoristas se dispararon a 9.100 millones de dólares, y la demanda de semiconductores marcó un ritmo récord histórico. Citadel Securities advierte que la volatilidad del índice ha caído a uno de los niveles más bajos en casi 30 años, pero el riesgo en acciones individuales está aumentando silenciosamente, por lo que la selección cuidadosa de acciones es preferible a simplemente aumentar posiciones en índices.
¿Una señal peligrosa? Los tres fundadores de CoreWeave vendieron acciones por 3.300 millones de dólares tras el IPO
El momento en que los fundadores vendieron sus acciones les permitió, objetivamente, evitar una caída del 60% en el precio de las acciones, y algunos ya han hecho efectivo cerca del 40% de su patrimonio. Detrás de este contraste letal, la empresa carga una deuda gigantesca de 52.000 millones de dólares, con una probabilidad de incumplimiento a cinco años superior al 60%. Actualmente, la deuda alcanza los 52.000 millones de dólares, y se estima que el flujo de caja libre negativo acumulado entre 2026 y 2028 llegará a 71.000 millones de dólares. Su modelo de “pedir prestado al 9% para ganar un 1%” ha sido duramente criticado y catalogado como la “subprime” del mundo de la inteligencia artificial, y el juego del financiamiento de capacidad de cómputo con alto apalancamiento se enfrenta ahora al escrutinio definitivo del mercado.

Precios de las criptos
Más


