
Pulso del Mercado de BTC: Semana 11

Resumen
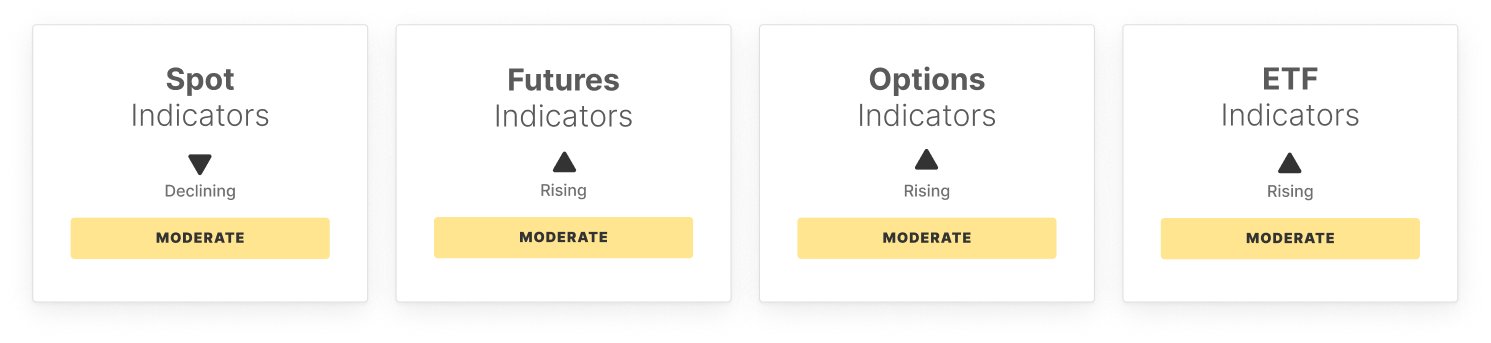
Bitcoin retrocedió desde los $74k, mientras que los indicadores internos mostraron señales tentativas de mejora. El impulso se ha fortalecido de manera modesta, con el RSI levantándose desde los mínimos recientes, pero la acción de precios aún carece de la fuerza de un giro alcista decisivo. La actividad spot sigue apagada, con un menor volumen de operaciones que señala una participación más suave, incluso cuando las condiciones comienzan a estabilizarse.
El posicionamiento en derivados está mixto. El interés abierto en futuros aumentó, lo que indica una modesta acumulación de apalancamiento, mientras que la financiación de posiciones largas se volvió marcadamente negativa, reflejando una mayor demanda por exposición corta. El CVD de perpetuos subió agresivamente, lo que sugiere que la actividad de compra está regresando en los mercados apalancados, aunque la convicción sigue siendo limitada.
Los mercados de opciones se han vuelto menos defensivos. El spread de volatilidad se redujo considerablemente a medida que la volatilidad implícita se acerca a las condiciones realizadas, mientras que el skew de 25-delta descendió, lo que apunta a una menor demanda de cobertura a la baja y un panorama de corto plazo más equilibrado.
La actividad de los ETF se mantiene como un área de relativa fortaleza. Los flujos netos se aceleraron y los volúmenes de trading aumentaron, lo que destaca la continua implicancia de las finanzas tradicionales. Sin embargo, el ratio MVRV de los ETF cayó bruscamente a terreno negativo, mostrando que el titular promedio de ETF ahora está en pérdida y que el estrés de posicionamiento sigue elevado.
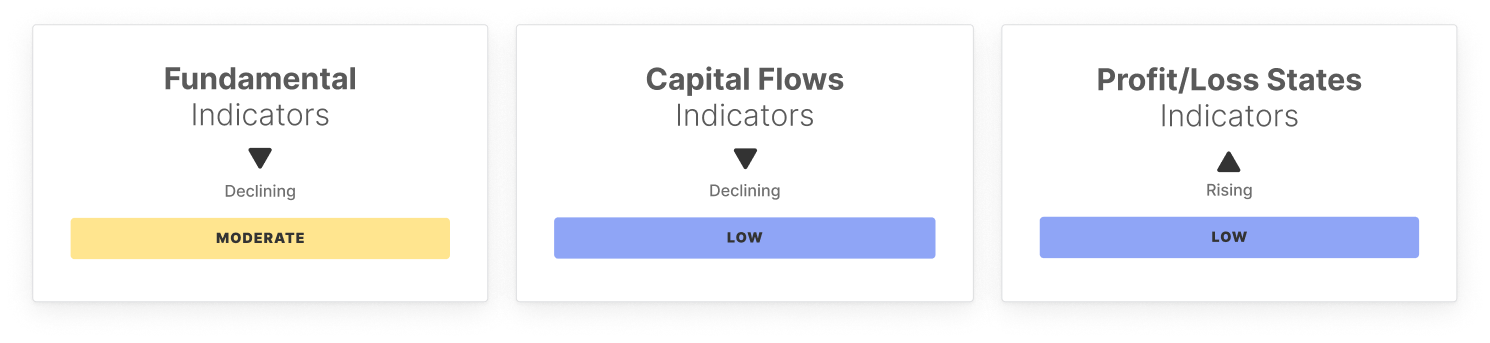
Las señales on-chain están mixtas pero levemente constructivas. El volumen de transferencias mejoró, lo que indica un movimiento de capital más firme, mientras que las direcciones activas y el volumen de comisiones permanecen apaciguados, en sintonía con un entorno de red más tranquilo. El cambio en el capital realizado sigue siendo negativo, aunque las salidas se están suavizando ligeramente, lo que sugiere que la presión de capital podría comenzar a estabilizarse.
Los indicadores de posicionamiento y rentabilidad aún reflejan una estructura frágil pero en mejora. La relación de oferta STH/LTH sigue elevada, mostrando que la participación de corto plazo aún es alta, mientras que la proporción de capital caliente permanece contenida, señalando una rotación especulativa limitada. Por su parte, la proporción de oferta en ganancia, el NUPL y el ratio de ganancias/pérdidas realizadas mejoraron modestamente, lo que sugiere que el estrés del mercado se está alivianando.
En general, las condiciones se están estabilizando, con una mejora modesta del momentum, la demanda de ETF y los indicadores de rentabilidad. Sin embargo, los flujos de capital siguen débiles, la participación especulativa es limitada y la convicción general todavía no ha regresado del todo.
Indicadores Off-Chain
Indicadores On-Chain
¡No te lo pierdas!
Inteligencia de mercado inteligente, directo en tu correo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Pisar el freno, pero OpenAI busca recaudar 20 mil millones más.
Resultados trimestrales por debajo de lo esperado y sin mejoras en los ingresos: Nike anuncia una nueva ronda de despidos y las acciones sufren el peor año de su historia, casi se reducen a la mitad | Informe financiero
Los ingresos trimestrales de Nike cayeron un 4% interanual y la guía anual quedó muy por debajo de las expectativas; la proyección de ganancias por acción es de solo 1,15-1,35 dólares, muy por debajo del pronóstico de los analistas de 1,68 dólares. El nuevo plan de recortes de personal "Pace" apunta a ahorrar 2.500 millones de dólares antes de 2031. Las calificaciones en Wall Street han caído a su nivel más bajo en 25 años y el precio objetivo de Bank of America es de solo 30 dólares, mientras que se postergan las expectativas de una recuperación en ventas hasta 2028.
La aparente calma de las acciones estadounidenses: los índices están a un paso de alcanzar nuevos máximos, pero casi todos los sectores han sufrido fuertes caídas.
El rendimiento de los bonos del Tesoro estadounidense a 10 años subió al 5,34%, generando una silenciosa fractura en el mercado: el índice S&P 500 está a menos del 2% de su máximo histórico, pero en el último mes, la mediana de las acciones que lo componen cayó un 5% y el índice equiponderado acumula siete semanas consecutivas en baja. Más de un tercio de las acciones de pequeña capitalización se convirtieron en “empresas zombi”, las acciones bancarias cayeron más del 12% desde su pico y las empresas de servicios públicos están a un paso de entrar en mercado bajista. Actualmente, el único sostén proviene de los gigantes tecnológicos de la inteligencia artificial: si las expectativas de rentabilidad de la IA se quiebran, el riesgo de un colapso generalizado saldrá a la luz de manera inmediata.

Precios de las criptos
Más


