
Los sólidos volúmenes globales de emisión de préstamos impulsarán las ganancias de Moody's en el cuarto trimestre

Moody's MCO tiene previsto reportar los resultados del cuarto trimestre y del año completo 2025 el 18 de febrero, antes de la apertura del mercado. Se espera que la línea de Finanzas Corporativas, el mayor contribuyente de ingresos en la división Moody's Investors Service (“MIS”), haya experimentado un sólido crecimiento de ingresos.
En el cuarto trimestre, la actividad global de emisión de bonos fue saludable a pesar de los volúmenes estacionalmente bajos en diciembre. Durante el trimestre, los diferenciales de deuda corporativa experimentaron ligeras fluctuaciones, manteniéndose cerca de mínimos de varios años. Esto impulsó el volumen de emisiones, aunque el cierre de gobierno probablemente haya obstaculizado algunas de las emisiones.
Entre las dos subcategorías dentro de los bonos corporativos no financieros, los préstamos de grado de inversión experimentaron un aumento significativo interanual en los volúmenes, mientras que los volúmenes de emisión de alto rendimiento se mantuvieron sólidos. Por otro lado, la emisión de préstamos apalancados fue moderada en comparación con los niveles récord del mismo período del año anterior. La estimación de consenso de Zacks para los ingresos en la línea de Finanzas Corporativas de $467.4 millones indica un aumento del 22.7% respecto al trimestre anterior.
La estimación de consenso para los ingresos de la línea de negocio de Instituciones Financieras de $173.4 millones sugiere un aumento interanual del 3.8%. La estimación de consenso de Zacks para los ingresos de la línea de negocio de Finanzas Públicas, de Proyectos e Infraestructura de $139.1 millones implica un crecimiento del 20.1%.
En cuanto a finanzas estructuradas, los volúmenes trimestrales de emisión de obligaciones de deuda colateralizada, valores respaldados por hipotecas comerciales y valores respaldados por activos fueron impresionantes. Por lo tanto, es probable que los ingresos de Finanzas Estructuradas hayan aumentado. La estimación de consenso para este segmento se sitúa en $149.8 millones, lo que sugiere un aumento del 8.5%.
La estimación de consenso de Zacks para los ingresos de la división MIS para el trimestre a reportar es de $993.9 millones, lo que implica un aumento interanual del 15.8%.
Otros factores clave que influirán en las ganancias del cuarto trimestre de MCO
División Moody's Analytics (“MA”): Con la demanda de análisis en constante aumento, se espera que los ingresos de todas las unidades de la división MA hayan aumentado en el cuarto trimestre. Los esfuerzos de la empresa por fortalecer la rentabilidad de la división a través de estrategias de crecimiento inorgánico se anticipa que hayan brindado cierto apoyo. Así, es probable que los ingresos globales de la división hayan aumentado en el trimestre a reportar.
La estimación de consenso para los ingresos trimestrales de la división MA es de $945 millones, lo que indica un crecimiento del 9.1% respecto al mismo trimestre del año anterior.
Gastos: Dado los esfuerzos de crecimiento inorgánico de Moody's, se espera que los costos relacionados con adquisiciones y reestructuración hayan aumentado en el trimestre a reportar, resultando en un aumento de los gastos totales.
Expectativas sobre las ganancias de Moody’s
Según nuestro modelo probado, las probabilidades de que MCO supere la estimación de consenso de Zacks para las ganancias esta vez son altas. Esto se debe a que cuenta con la combinación adecuada de los dos ingredientes clave: un Earnings ESP positivo y un Zacks Rank #3 (Hold) o mejor.
Puedes descubrir las mejores acciones para comprar o vender antes de que se informen sus resultados con nuestro Earnings ESP Filter.
Earnings ESP: El Earnings ESP de Moody’s es +0.83%.
Zacks Rank: La empresa actualmente posee un Zacks Rank #2 (Buy). Puedes ver la lista completa de las acciones Zacks #1 Rank (Strong Buy) de hoy aquí.
Expectativas de ganancias y ventas del Q4 para MCO
La estimación de consenso de Zacks para las ganancias es de $3.46, que se ha mantenido sin cambios en los últimos siete días. La cifra indica un salto del 32.1% respecto al número informado hace un año.
Precio por acción y sorpresas en el EPS de Moody's Corporation
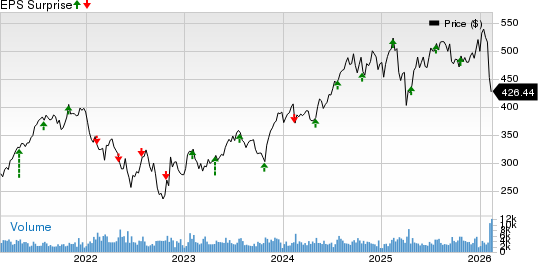
Precio por acción y sorpresas en EPS de Moody's Corporation | Cotización de Moody's Corporation
La estimación de consenso para las ventas de $1.88 mil millones sugiere un aumento del 12.2%.
Perspectivas de MCO para 2025
Moody’s espera ganancias ajustadas de $14.50-$14.75 por acción. Sobre una base GAAP, se proyecta que las ganancias sean de $13.15-$13.40 por acción.
Moody’s proyecta que los ingresos aumenten en un rango de un solo dígito alto en porcentaje. Se espera también que los ingresos de los segmentos MIS y MA aumenten en ese mismo rango.
Desempeño de los pares de MCO
S&P Global Inc. SPGI reportó resultados mixtos para el cuarto trimestre de 2025, donde las ganancias no alcanzaron la estimación de consenso de Zacks, mientras que los ingresos la superaron.
Las ganancias ajustadas por acción de SPGI de $4.30 no alcanzaron la marca de consenso por 0.5% y aumentaron un 14.1% interanual. Los ingresos de $3.92 mil millones superaron la estimación de consenso por 0.5% y crecieron un 9% interanual.
Accenture plc ACN reportó impresionantes resultados para el primer trimestre del ejercicio fiscal 2026.
Las ganancias de ACN fueron de $3.94 por acción, superando la estimación de consenso de Zacks por 5.6%. La métrica aumentó un 9.8% con respecto al trimestre del año anterior. Los ingresos totales de $18.7 mil millones superaron la estimación de consenso por 1% y crecieron un 6% interanual.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¡Los agentes de IA impulsan la segunda ola de crecimiento en computación en la nube! Los grandes bancos de Wall Street analizan la expansión de IaaS y la revalorización de PaaS. ¿Quién se está llevando el dinero real detrás de la fiebre de los tokens?
Ante el fuerte surgimiento de nuevas potencias en la nube como CoreWeave en el sector de computación en la nube para IA, los posibles ganadores de IaaS/PaaS han recibido, según Bernstein, la calificación más positiva de "superar al mercado", incluyendo a Microsoft (MSFT.US), Oracle (ORCL.US) y MongoDB (MDB.US).
¡Wall Street está por no dormir! Cuenta regresiva para el modelo de trading “23/5” de la bolsa estadounidense, ¿podrá el relevo global de capitales fortalecer el camino de un mercado alcista prolongado?
A partir del 6 de diciembre, las bolsas de valores de Estados Unidos agregarán un horario de negociación nocturno, de 9 p.m. a 4 a.m., hora de Nueva York, además del horario habitual y los periodos de premercado y posmercado existentes. Esta expansión busca captar la creciente demanda de inversores extranjeros y competir con el mercado de criptomonedas y mercados de predicción. El volumen de operaciones nocturnas aumentó un 358% en comparación con el año pasado.
El informe de empleo sorprendió, pero los bonos estadounidenses no caen: lo que realmente preocupa a Wall Street ha llegado.
Un informe de empleo inesperado redujo las expectativas de aumentos de tasas a corto plazo, pero no logró afectar los rendimientos a largo plazo. La verdadera preocupación de Wall Street ha pasado de la próxima suba de tasas a una cuestión más difícil: ¿cuánto tiempo puede aguantar la economía si el costo de los préstamos se niega a bajar?
¿Subió las tasas el Banco Central de Japón y las advertencias de Trump no sirvieron? Los fondos de cobertura vuelven a apostar contra el yen
A los fondos de cobertura solo les tomó dos semanas pasar de apostar por una subida del yen a volver a venderlo en corto. El mercado vuelve a centrarse en la diferencia de tasas de interés entre Estados Unidos y Japón: mientras el Banco de Japón no suba las tasas lo suficientemente rápido, la lógica de apostar en contra del yen sigue vigente.
Precios de las criptos
Más


