
Análisis de datos: ¿Se está agotando la liquidez global?

Autor: Michael Nadeau
Traducción: Baihua Blockchain
La era post-pandemia ha estado definida por el dominio fiscal: una economía impulsada por déficits gubernamentales y la emisión de bonos del Tesoro a corto plazo, donde la liquidez se mantiene alta incluso cuando la Reserva Federal mantiene tasas de interés elevadas.
Hoy, estamos entrando en una etapa liderada por el sector privado; en comparación con el gobierno anterior, el Tesoro está recuperando liquidez mediante aranceles y restricciones de gasto.
Por eso es necesario que bajen las tasas de interés.
Analizamos el ciclo actual desde la perspectiva de la liquidez global para resaltar por qué esta ronda de “operaciones de devaluación” está llegando a su fase final.
¿Está llegando a su fin el dominio fiscal?
Siempre queremos “comprar en el piso” cuando todos están “persiguiendo el alza”.
Por eso nos llamó la atención toda la discusión reciente sobre la “operación de devaluación”.
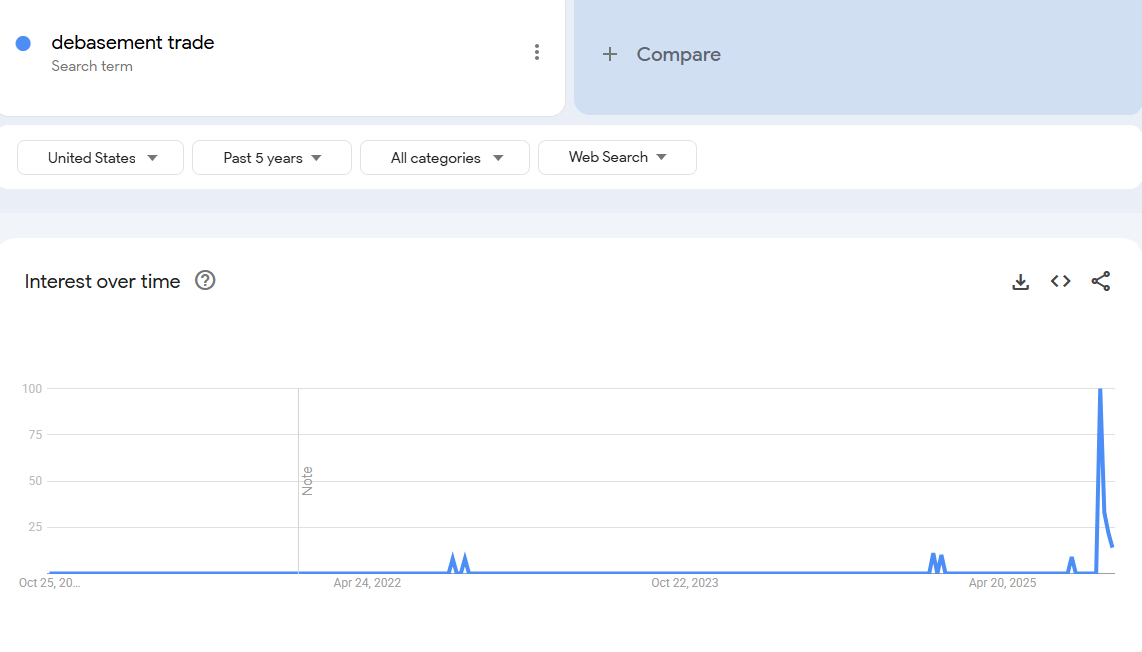
Creemos que el momento de interesarse por la “operación de devaluación” fue hace algunos años. En ese entonces, el precio de bitcoin era de 25.000 dólares y el oro costaba 2.000 dólares. En ese momento, nadie hablaba de esto salvo los analistas de criptomonedas y macroeconomía.
Desde nuestro punto de vista, esta “operación” está prácticamente completada.
Por lo tanto, nuestro trabajo es entender las condiciones que la crearon y si esas condiciones seguirán existiendo.
¿Qué impulsó esta operación? En nuestra opinión, principalmente dos factores.
1. Gasto del Tesoro. Durante el gobierno de Biden, se implementaron déficits fiscales masivos.
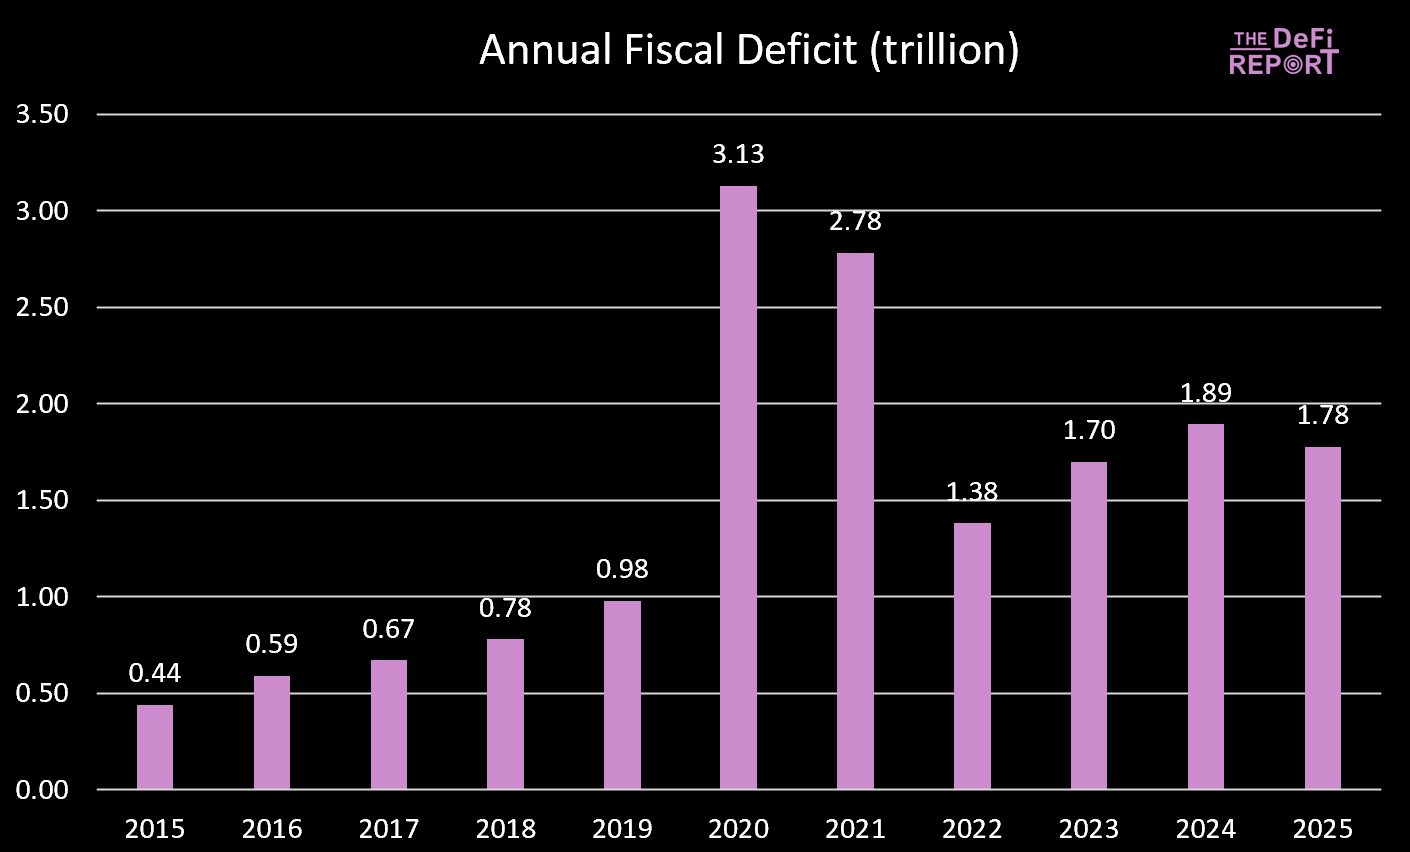
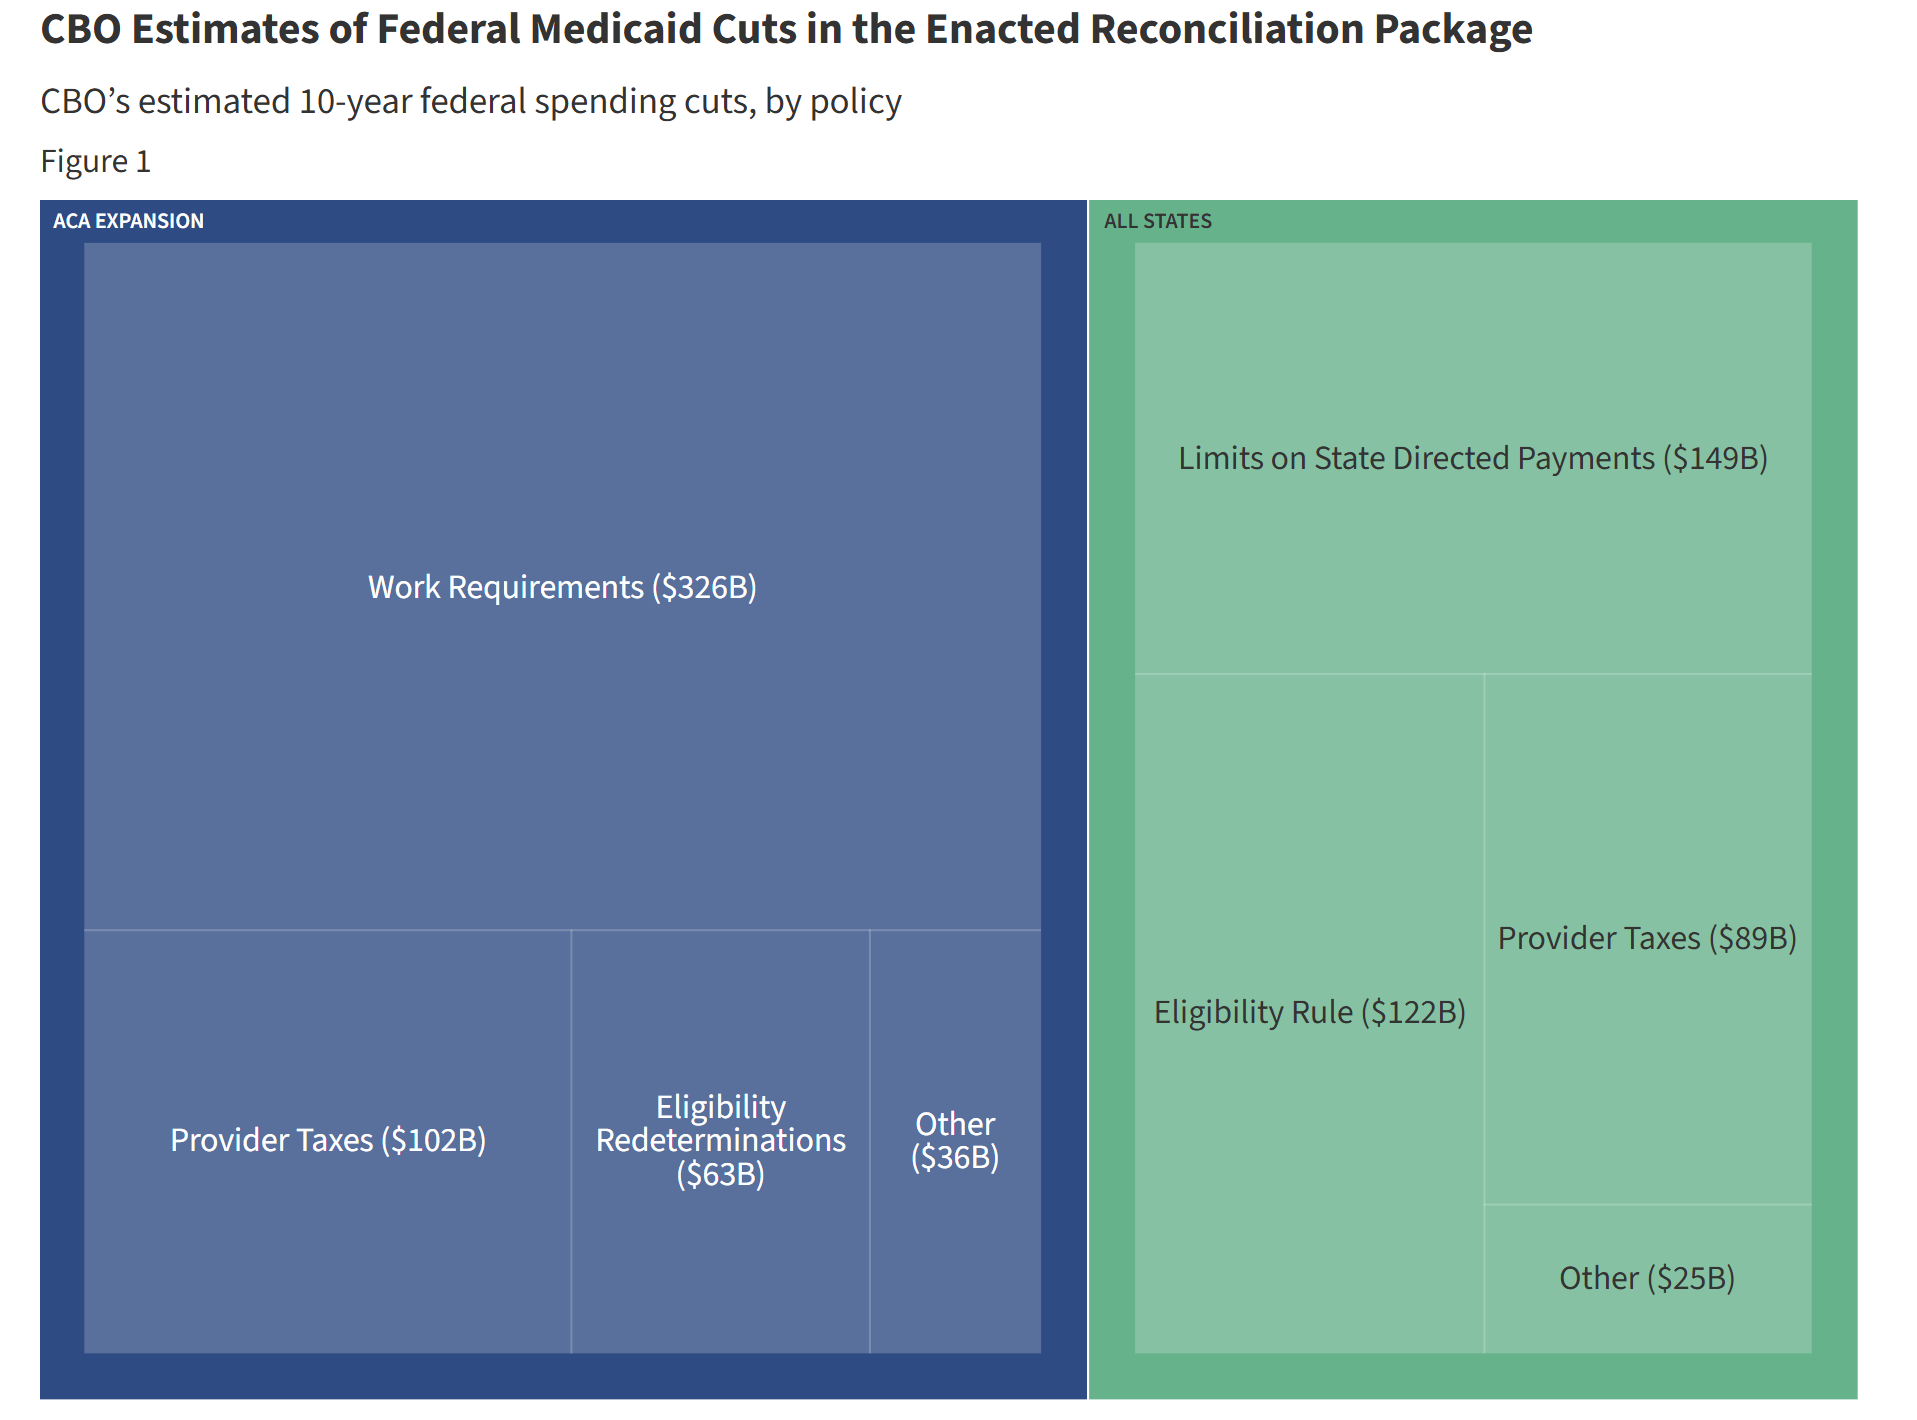
El año fiscal 2025 acaba de finalizar y el déficit ha disminuido levemente, principalmente debido al aumento de los ingresos (aranceles) y no a la reducción del gasto. Sin embargo, se espera que la “Big Beautiful Bill” logre recortes de gasto mediante la reducción de beneficios de Medicaid y del Programa de Asistencia Nutricional Suplementaria (SNAP).
Durante el mandato de Biden, el gasto gubernamental y las transferencias siguieron inyectando liquidez a la economía. Pero bajo la “Big Beautiful Bill”, el crecimiento del gasto se está desacelerando.
Esto significa que el dinero que el gobierno inyecta en la economía se está reduciendo.
Además, el gobierno está extrayendo fondos de la economía a través de aranceles.
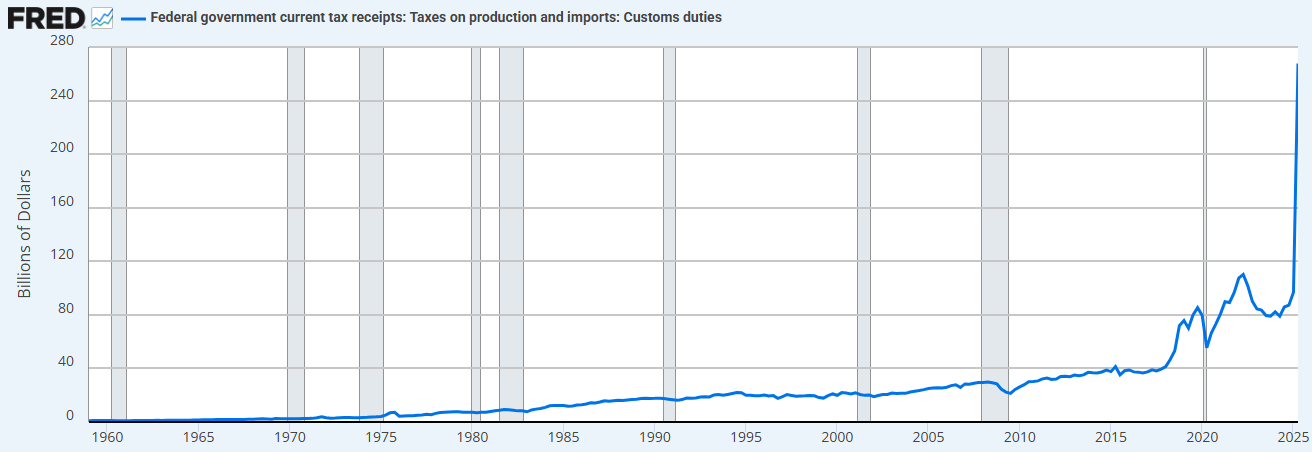
La combinación de restricciones de gasto (en comparación con el gobierno anterior) y el aumento de aranceles significa que el Tesoro ahora está absorbiendo liquidez en lugar de proveerla.
Por eso necesitamos bajar las tasas de interés.
“Vamos a reprivatizar la economía, revitalizar el sector privado y reducir el tamaño del sector público.” - Scott Bessent
2. “Quantitative Easing del Tesoro” (Treasury QE). Para financiar el gasto excesivo del Tesoro durante el gobierno de Biden, también vimos una nueva forma de “quantitative easing” (QE). Esto se puede observar en la línea negra de abajo. El “QE del Tesoro” financió el gasto gubernamental a través de letras a corto plazo en lugar de bonos a largo plazo, lo que sostuvo al mercado.
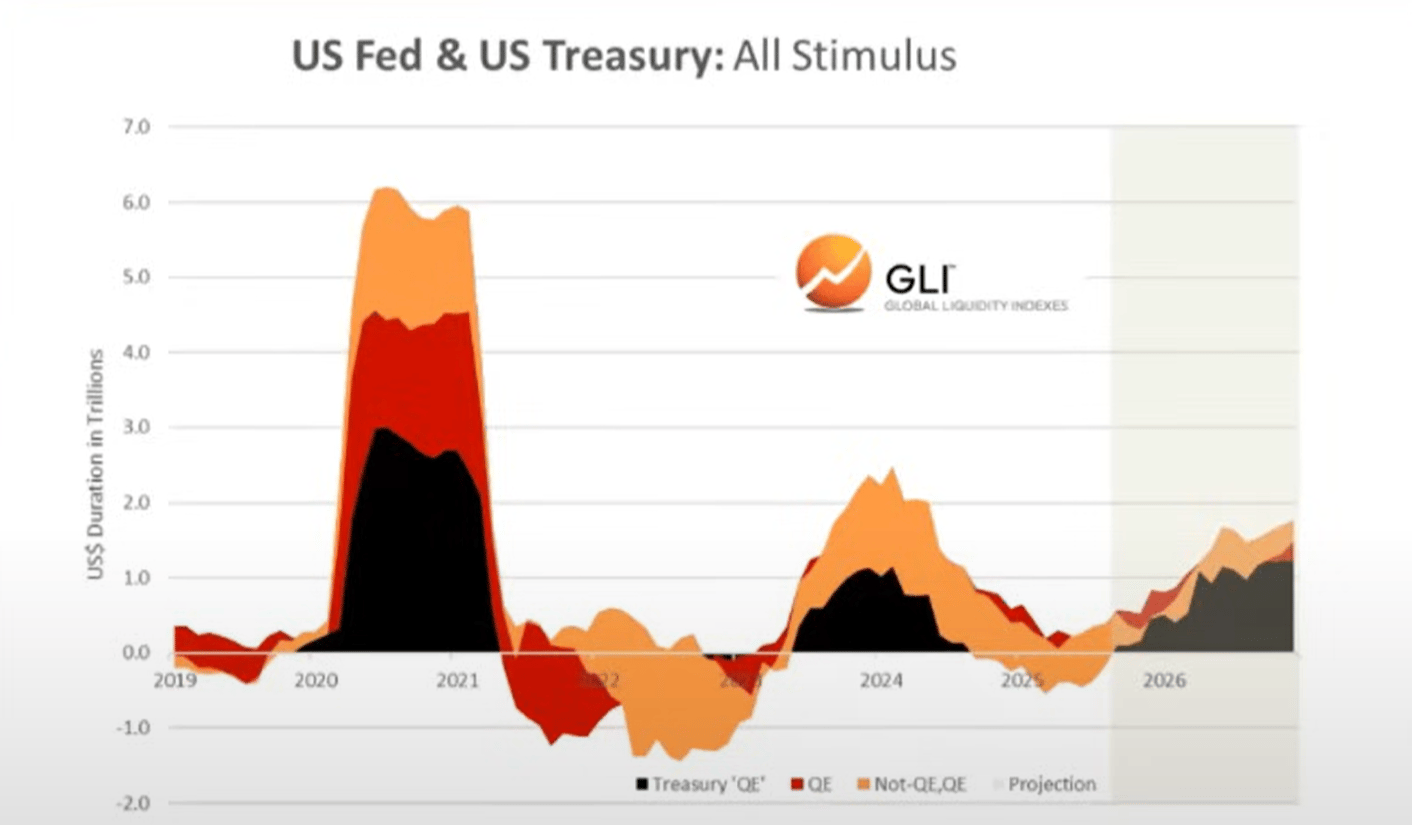
Creemos que el gasto fiscal y el QE del Tesoro impulsaron la “operación de devaluación” y la “burbuja de todo” (“everything bubble”) que vimos en los últimos años.
Pero ahora estamos transitando hacia la “economía Trump”, donde el sector privado toma la posta del Tesoro.
Nuevamente, por eso necesitan bajar las tasas de interés: para activar el sector privado a través de préstamos bancarios.
A medida que entramos en este período de transición, el ciclo de liquidez global parece estar alcanzando su punto máximo…
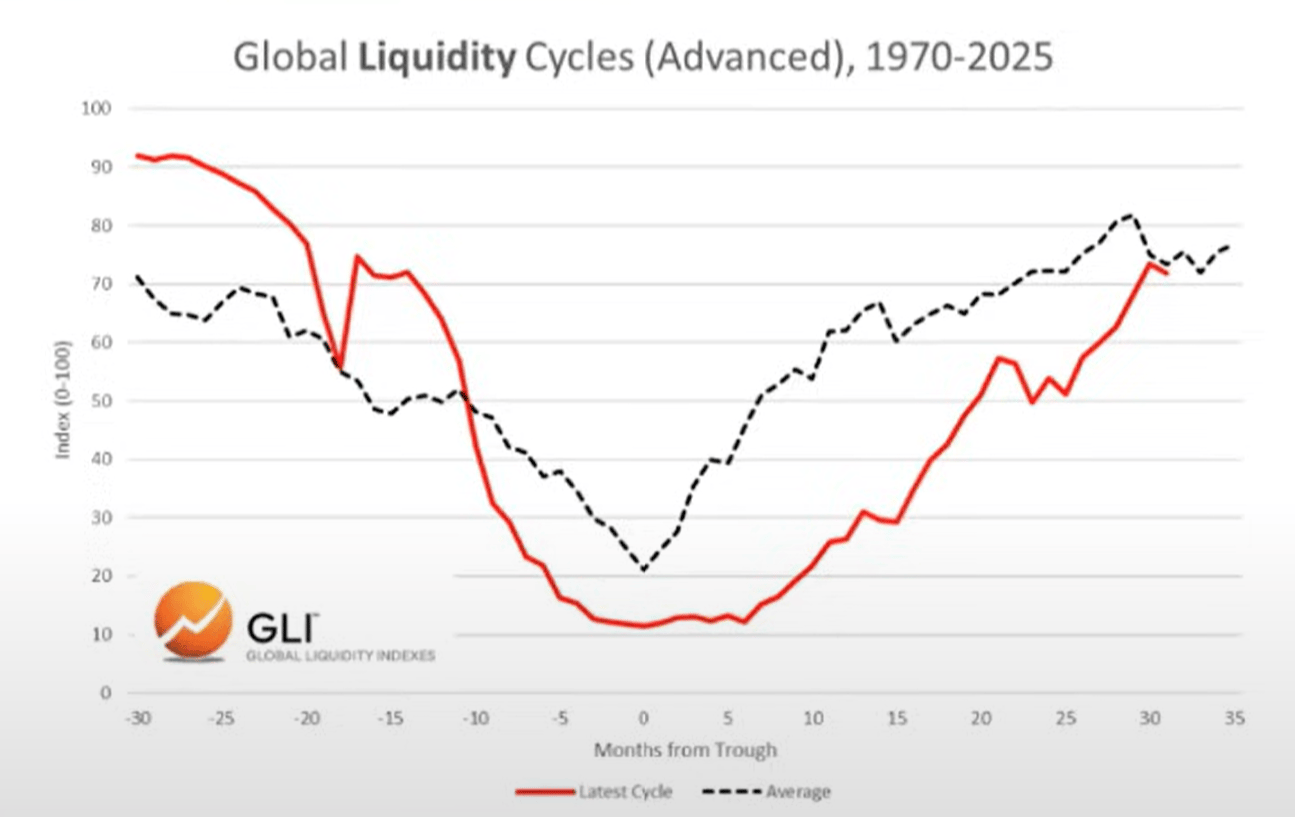
El ciclo de liquidez global está alcanzando su pico y retrocediendo
Ciclo actual vs. ciclo promedio
Abajo podemos observar la comparación entre el ciclo actual (línea roja) y el ciclo promedio histórico desde 1970 (línea gris).
Asignación de activos
Basándonos en el trabajo del Sr. Howell sobre el Global Liquidity Index, podemos observar el ciclo típico de liquidez y su correspondencia con la asignación de activos.
Las materias primas suelen ser los últimos activos en caer, y eso es exactamente lo que estamos viendo hoy (oro, plata, cobre, paladio).
Desde esta perspectiva, el ciclo actual parece muy típico.
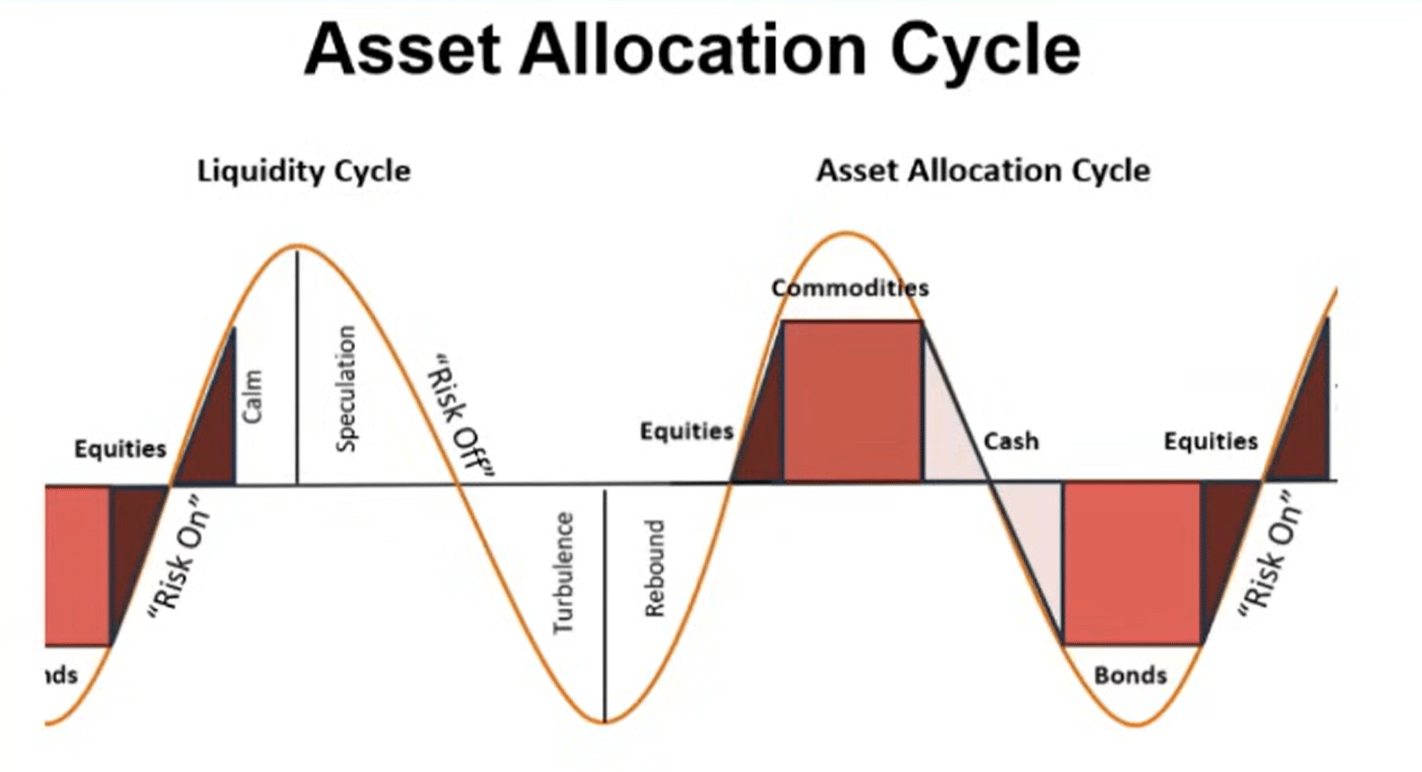
Entonces, si la liquidez realmente está alcanzando su pico, esperamos que los inversores roten hacia efectivo y bonos a medida que el entorno cambie. Para ser claros, esta parte del proceso aún no ha comenzado (el mercado sigue con “apetito por el riesgo”).
Deuda y liquidez
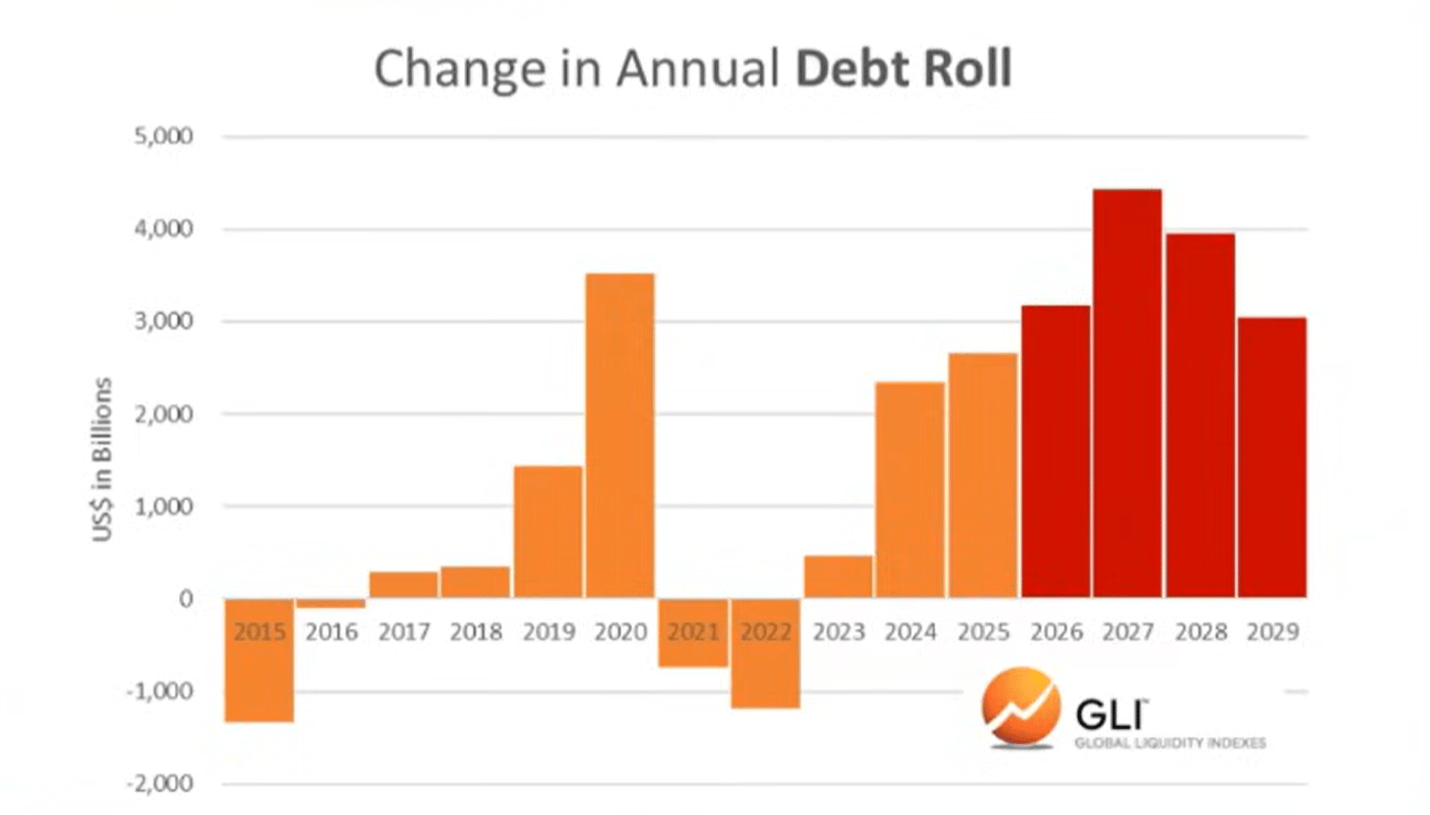
Según el Global Liquidity Index, la relación deuda/liquidez de las principales economías alcanzó a fines del año pasado su nivel más bajo desde 1980. Ahora está aumentando y se espera que siga subiendo hasta 2026.
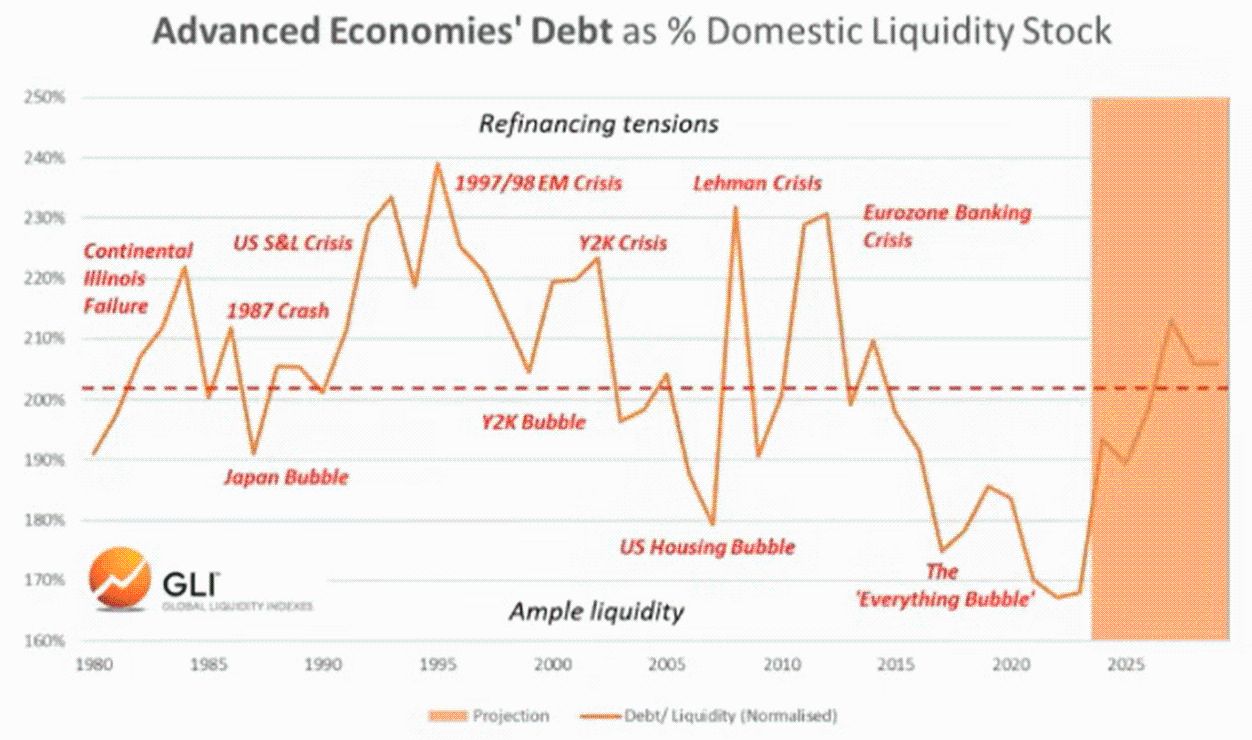
El aumento de la relación deuda/liquidez hace que sea cada vez más difícil atender la refinanciación de billones de dólares en deuda pendiente.
Bitcoin y la liquidez global
Por supuesto, bitcoin ha “anticipado” el pico de liquidez global en los dos últimos ciclos. En otras palabras, bitcoin alcanzó su máximo unos meses antes de que la liquidez global comenzara a caer, como si anticipara la caída posterior.
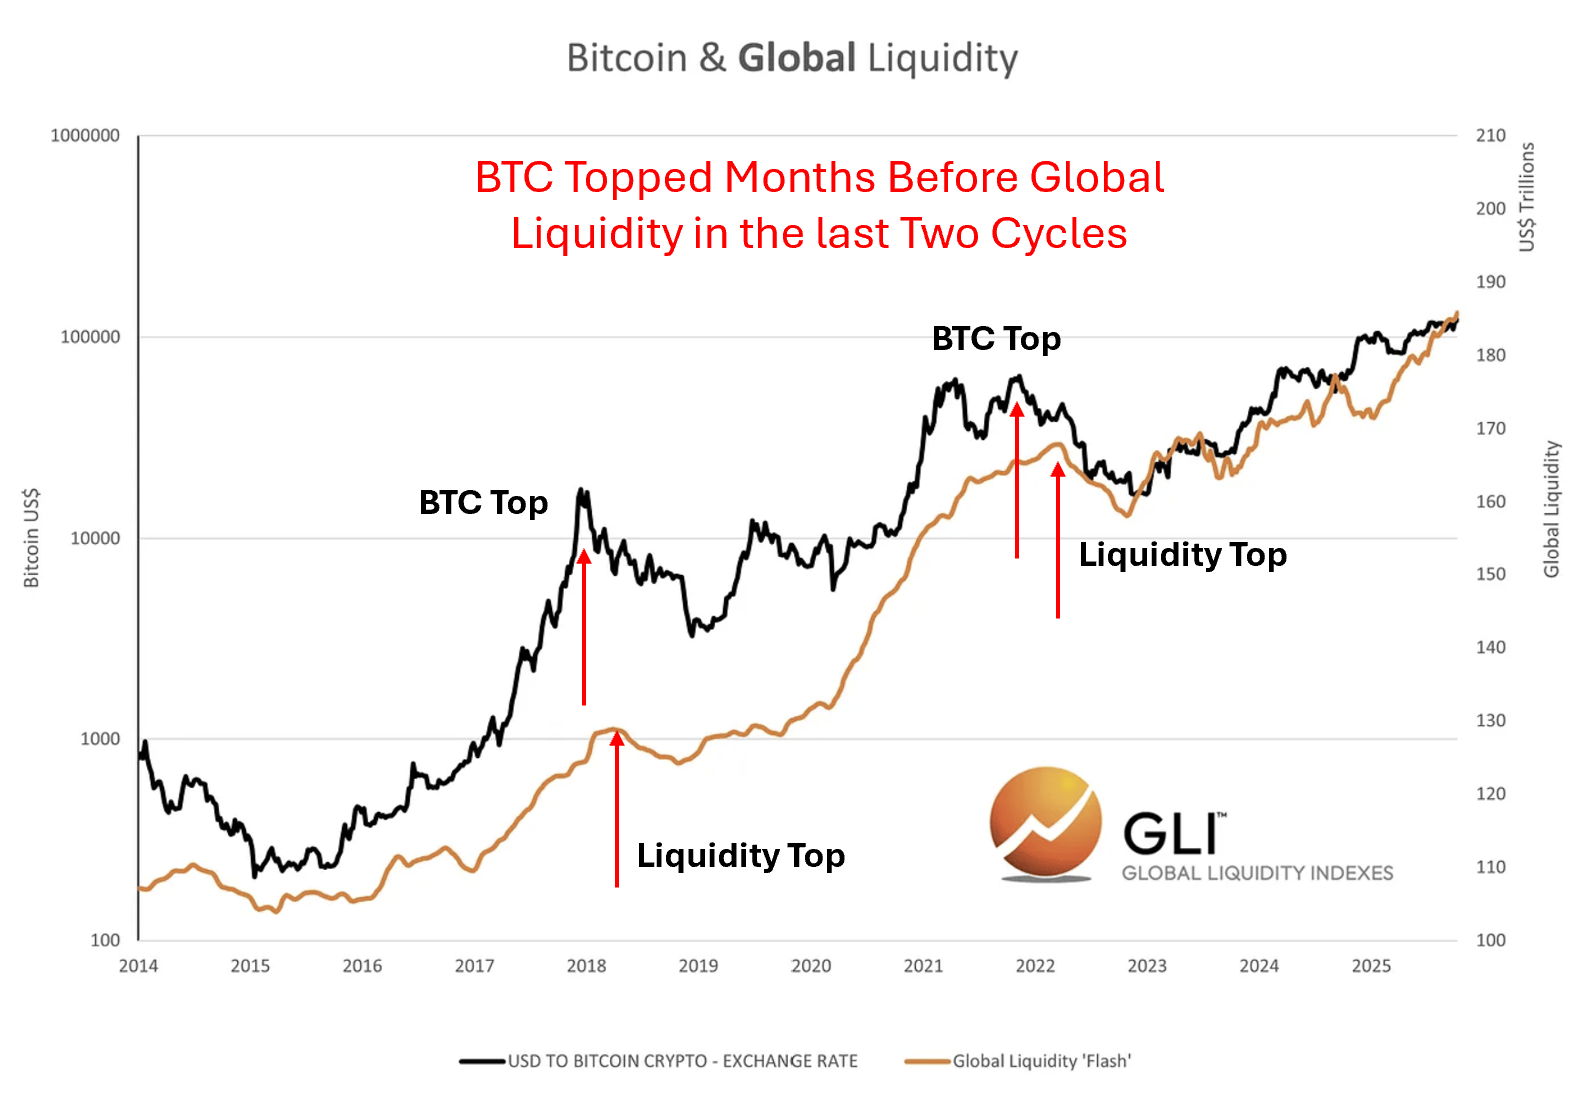
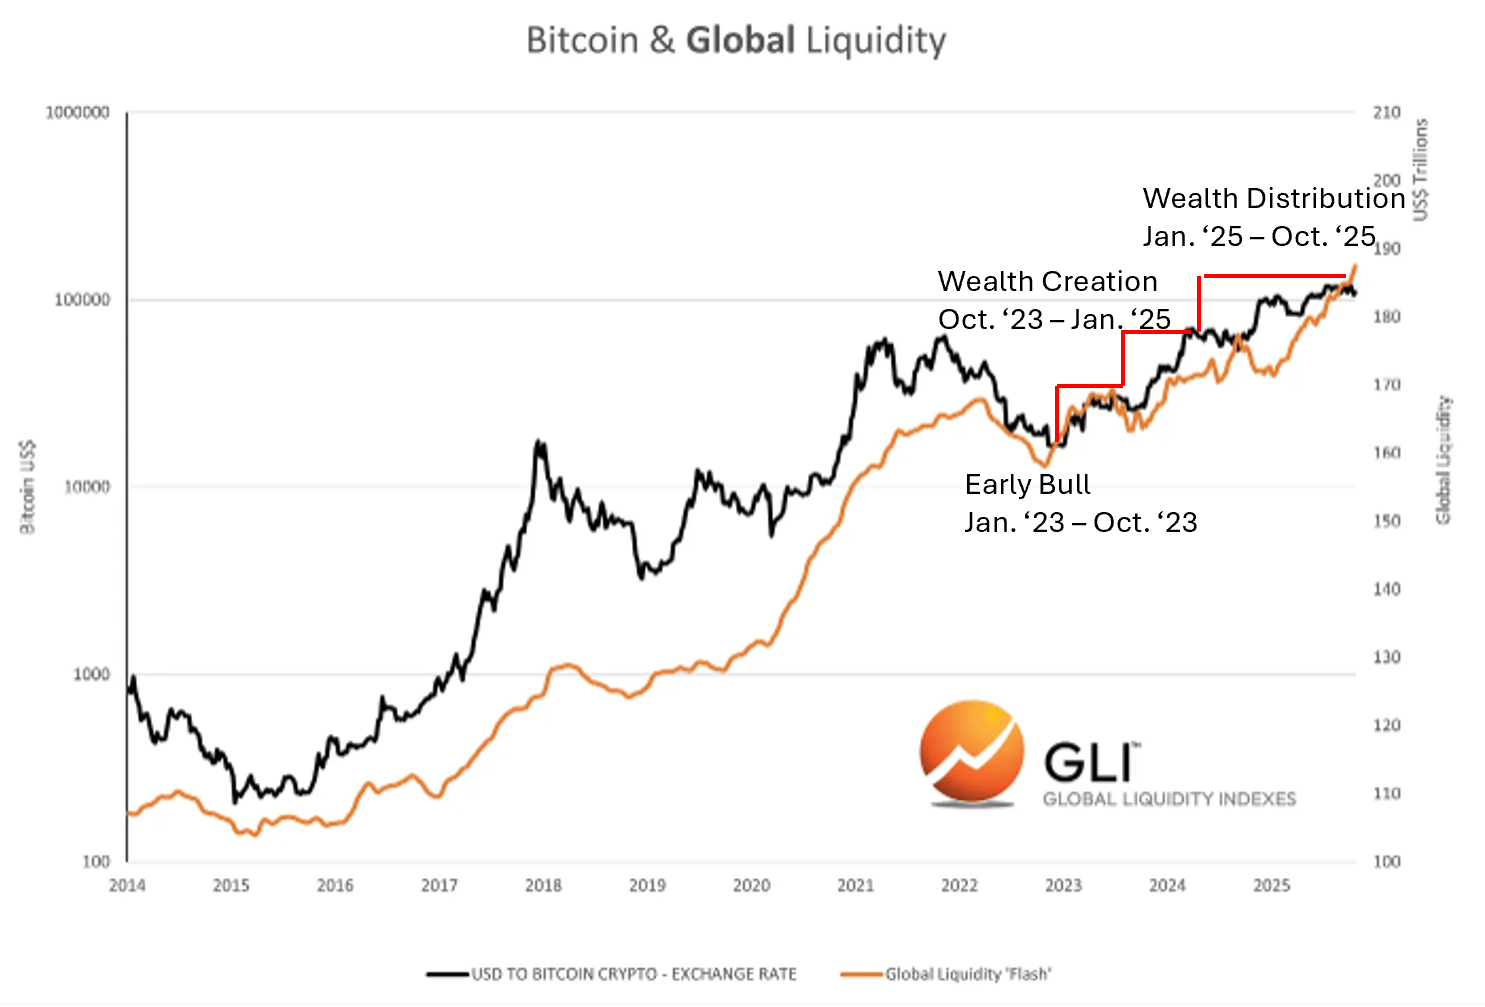
No sabemos si esto está ocurriendo ahora. Pero sí sabemos que los ciclos de criptomonedas siempre han seguido de cerca los ciclos de liquidez.
Correspondencia con el ciclo de criptomonedas
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Alexandr Wang, jefe de IA de Meta: Por qué quiero crear Muse
Muse alcanzó 2,8 millones de descargas en solo 12 días desde su lanzamiento, superando el desempeño de ChatGPT en el mismo período, y llegó a un récord de 264.000 descargas diarias en Estados Unidos; como resultado, la valoración de mercado de Meta se disparó en 234.000 millones de dólares. Detrás de esto, está la carta pública del Chief AI Officer Alexandr Wang, en la que habla sobre el “deseo humano”, así como aquella adquisición de 14.300 millones de dólares realizada por Mark Zuckerberg, en su momento tildada de “locura”. Hoy, parece que esta podría ser la inversión en talento más rentable en la historia de Silicon Valley.
UBS: mantiene la calificación “neutral” para Tesla (TSLA.US), precio objetivo de 385 dólares. La narrativa de la inteligencia artificial (AI) domina la lógica de fijación de precios de las acciones.
UBS predice que Tesla tendrá una entrega global de aproximadamente 470,000 vehículos en el tercer trimestre de 2026 (3Q26), lo que representa una disminución del 5% en comparación con el mismo período del año anterior y una caída del 1% respecto al trimestre anterior.
La fiebre de la IA resiste la rentabilidad del 5% de los bonos estadounidenses; Nasdaq alcanza un nuevo máximo y consolida la relación "80/20", Wall Street reconsidera la proporción entre acciones y bonos.
El rendimiento de los bonos del Tesoro estadounidense a 30 años alcanzó aproximadamente el 5,53%, el nivel más alto desde 2004, mientras que el petróleo Brent sigue por encima de los 100 dólares por barril. Los activos de riesgo volvieron a resistir la presión, reflejando que los inversores aún confían en que la comercialización de aplicaciones de IA y el crecimiento de las ganancias corporativas pueden compensar, en cierta medida, el impacto del aumento en los costos de financiamiento y las tasas de descuento.
¡La infraestructura de IA se enfrenta a una "pared"! Marvell: La conexión de cobre y el cuello de botella de la memoria serán claves para la próxima etapa de expansión del poder de cómputo
La competencia por la capacidad de procesamiento en IA está evolucionando hacia un juego sistémico que abarca interconexión y memoria. Un ejecutivo de Marvell señaló que los modelos de inferencia han impulsado un crecimiento de aproximadamente 10 veces en el almacenamiento en caché KV durante nueve meses, y la memoria dentro de un solo rack ya no puede satisfacer la demanda; las conexiones de cobre están llegando a su límite y la expansión óptica de memoria e interconexión se convierte en el núcleo de la ampliación de la capacidad de procesamiento. La personalización se ha convertido en una tendencia de la industria, y Marvell está aprovechando beneficios gracias a la simulación de SerDes, la memoria de tejido fotónico y la personalización en la cadena completa de enlaces.
Precios de las criptos
Más


