
VIX se dispara a 18 y el volumen de opciones se duplica: los operadores apuestan a que el riesgo de la inteligencia artificial es más aterrador que una subida de tasas por parte de la Reserva Federal.

Los operadores de opciones en el mercado de acciones estadounidense consideran que la controversia sobre la velocidad de desarrollo de la IA es más disruptiva que las subidas de tasas de la Reserva Federal. El volumen de opciones sobre el VIX se ha duplicado y los fondos están cubriendo frenéticamente el riesgo de gran volatilidad en las acciones tecnológicas.
La aplicación de Zhitong Finance ha notado que, en cuanto a las dos principales amenazas que enfrenta actualmente el mercado bursátil estadounidense, los operadores en el mercado de opciones han dejado claro cuál de estos "monstruos" es más aterrador y tiene mayor potencial para perturbar el trading de IA.
El lunes, la volatilidad medida por el índice VIX de la Chicago Board Options Exchange saltó a 18, mientras que el volumen de negociación de opciones sobre este indicador se disparó a más del doble del promedio de 30 días. Al mismo tiempo, las acciones de semiconductores y centros de datos arrastraron a la baja al índice S&P 500. El débil desempeño de estos valores se debe al renovado debate entre líderes tecnológicos y políticos sobre si el desarrollo de la infraestructura de inteligencia artificial avanza demasiado rápido.
Hasta el mediodía, tres de los cinco contratos VIX más comprados eran opciones de compra, y la mayor operación del día fue la adquisición de al menos 3,6 millones de dólares en opciones de compra con un precio de ejercicio de 31 y vencimiento a mediados de noviembre.
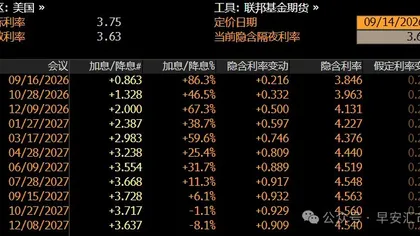
 La situación del viernes pasado fue casi completamente opuesta: a pesar de que los datos de inflación elevaron la probabilidad de que la Reserva Federal suba las tasas de interés en la reunión de esta semana al 90%, el VIX devolvió las ganancias de dos días. Según un análisis publicado por Carrick Lane, una organización de gestión de opciones con sede en Nueva York, al cierre del viernes pasado, la volatilidad implícita de los contratos semanales de opciones sobre el S&P 500 que vencen el 18 de septiembre era del 0,8%, por debajo de la mediana del 50% normalmente esperada en las semanas con reunión del FOMC.
Este mes, a medida que la probabilidad de subida de tasas ha aumentado de forma constante, el VIX llegó a tocar un mínimo anual de menos de 14. Según John Marshall, responsable de Carrick Lane, la caída del VIX tras la publicación de los datos de inflación del viernes pasado sugiere que el mercado se está adaptando gradualmente a tasas de interés más altas.
Marshall afirmó: "Las personas en el mercado de acciones parecen pensar que el resultado del FOMC ya está decidido, por lo que se preocupan más por la IA", "El riesgo tecnológico y el riesgo de tasas de interés suelen estar correlacionados porque las acciones tecnológicas son activos de larga duración, pero quizá el momento de la IA es ahora, las ganancias son ahora, así que la gente no la valora como un futuro lejano".
Es importante señalar que la volatilidad de los tipos de interés no ha desaparecido del mercado en general. Según un informe de Mandy Xu, directora de inteligencia de mercados de derivados de la Cboe, el índice MOVE (una estimación de la volatilidad de opciones de bonos del Tesoro de Bank of America) subió 10 puntos la semana pasada, alcanzando máximos en el percentil 92.
De manera similar, según el análisis de Marshall, los precios de las opciones sobre volatilidad de activos sensibles a los tipos de interés, como el ETF iShares 7-10 Year U.S. Treasury (IEF) y el ETF Vanguard Real Estate Index Fund (VNQ), se sitúan por encima del percentil 90 y del percentil 80 respectivamente.
No obstante, la valoración de la volatilidad de los bonos aparentemente no se considera un factor relevante para el mercado bursátil. Con la fortaleza de las acciones el lunes, la probabilidad de una subida de tasas en la reunión del miércoles superó el 91%.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¡La competencia por los medicamentos orales para adelgazar se intensifica en Estados Unidos! Foundayo de Eli Lilly (LLY.US) capta el 30% de los nuevos pacientes, reduciendo la ventaja de primer movimiento de Novo Nordisk (NVO.US).
Eli Lilly anunció el lunes que su medicamento oral para la obesidad, Foundayo, ya ocupa más del 30% de la cuota de nuevos pacientes en el mercado estadounidense de tratamientos orales para la obesidad, reduciendo así la ventaja inicial de la danesa Novo Nordisk, que había logrado gracias a su comprimido oral Wegovy.

JPMorgan aumentó el precio objetivo de IREN a 65 dólares
¿Subirá el dólar en septiembre si la Reserva Federal aumenta las tasas de interés?
Crypto prices
More


