
Datenanalyse: Geht die globale Liquidität zur Neige?

Autor: Michael Nadeau
Übersetzung: Baihua Blockchain
Die Zeit nach der Pandemie war stets von einer fiskalischen Dominanz geprägt – einer von Staatsdefiziten und der Ausgabe kurzfristiger Staatsanleihen getriebenen Wirtschaft, in der die Liquidität trotz hoher Zinssätze der Federal Reserve auf hohem Niveau blieb.
Heute treten wir in eine Phase ein, die vom privaten Sektor dominiert wird. Im Vergleich zur vorherigen Regierung zieht das Finanzministerium durch Zölle und Ausgabenkürzungen Liquidität aus dem Markt ab.
Deshalb müssen die Zinssätze gesenkt werden.
Wir analysieren den aktuellen Zyklus aus der Perspektive der globalen Liquidität, um hervorzuheben, warum die aktuelle Runde des „Devaluierungshandels“ sich dem Ende zuneigt.
Geht die fiskalische Dominanz zu Ende?
Wir wollen immer dann „am Tiefpunkt kaufen“, wenn alle anderen „dem Trend hinterherlaufen“.
Deshalb haben uns die jüngsten Diskussionen über den „Devaluierungshandel“ besonders aufmerksam gemacht.
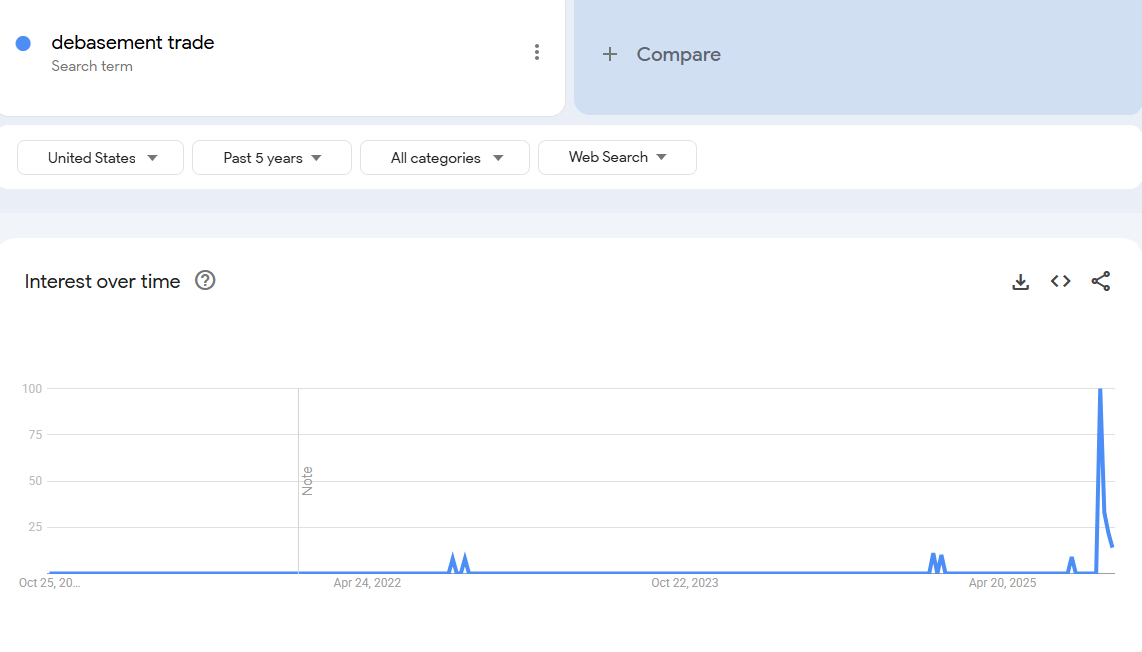
Unserer Meinung nach war der richtige Zeitpunkt, sich für den „Devaluierungshandel“ zu interessieren, vor einigen Jahren. Damals lag der Bitcoin-Preis bei 25.000 US-Dollar, der Goldpreis bei 2.000 US-Dollar. Außer Krypto- und Makroanalysten sprach niemand darüber.
Aus unserer Sicht ist dieses „Trade“ im Wesentlichen abgeschlossen.
Unsere Aufgabe ist es daher, die Bedingungen zu verstehen, die es geschaffen haben, und ob diese Bedingungen weiterhin bestehen werden.
Was hat diesen Handel angetrieben? Unserer Meinung nach sind es vor allem zwei Faktoren.
1. Ausgaben des Finanzministeriums. Während der Biden-Regierung wurden massive Haushaltsdefizite umgesetzt.
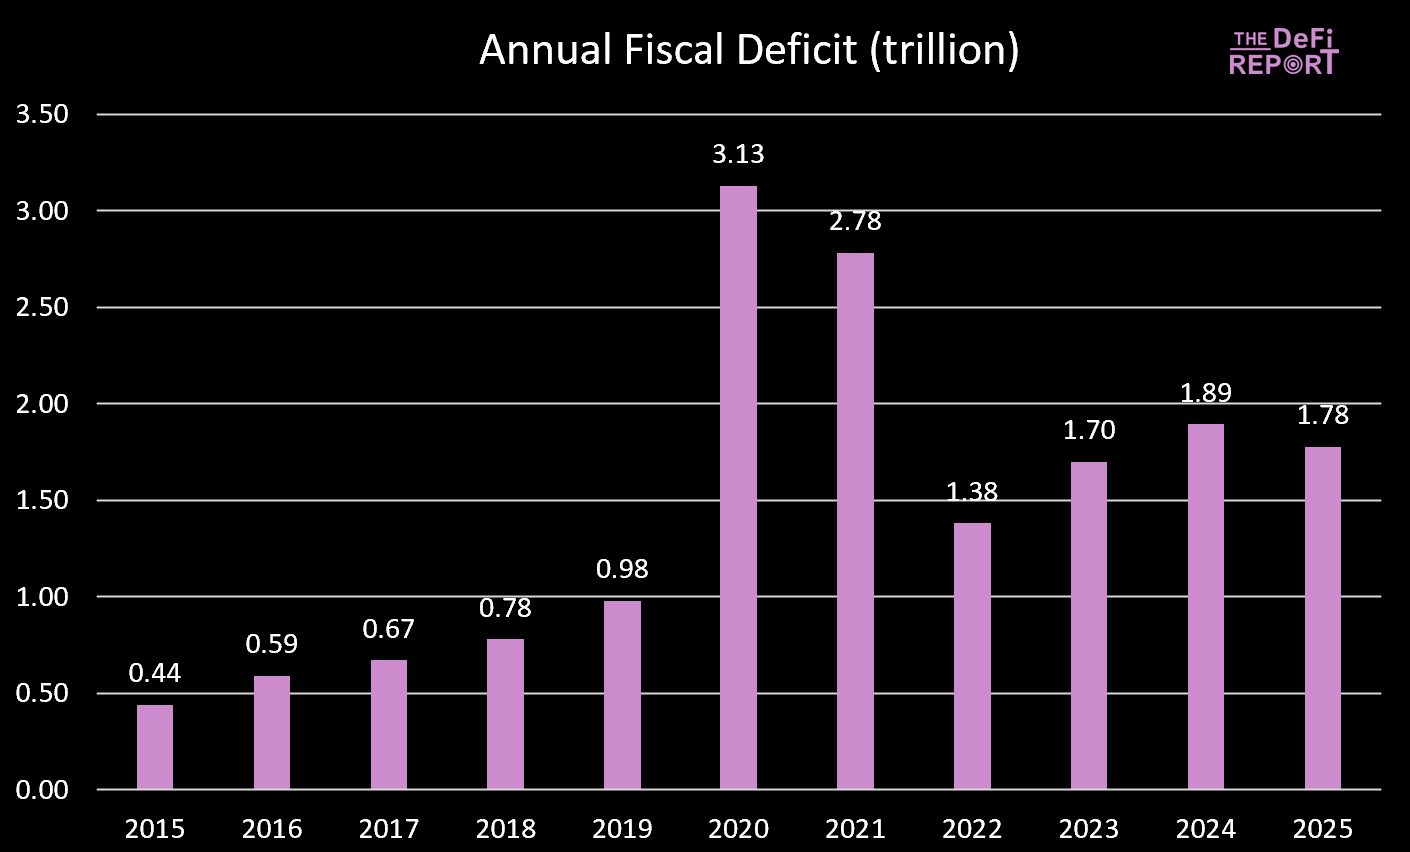
Das Haushaltsjahr 2025 ist gerade zu Ende gegangen, das Defizit ist leicht gesunken – hauptsächlich aufgrund gestiegener Steuereinnahmen (Zölle) und nicht wegen geringerer Ausgaben. Es wird jedoch erwartet, dass der „Big Beautiful Bill“ durch Kürzungen bei Medicaid und dem Supplemental Nutrition Assistance Program (SNAP) Ausgabenkürzungen umsetzt.
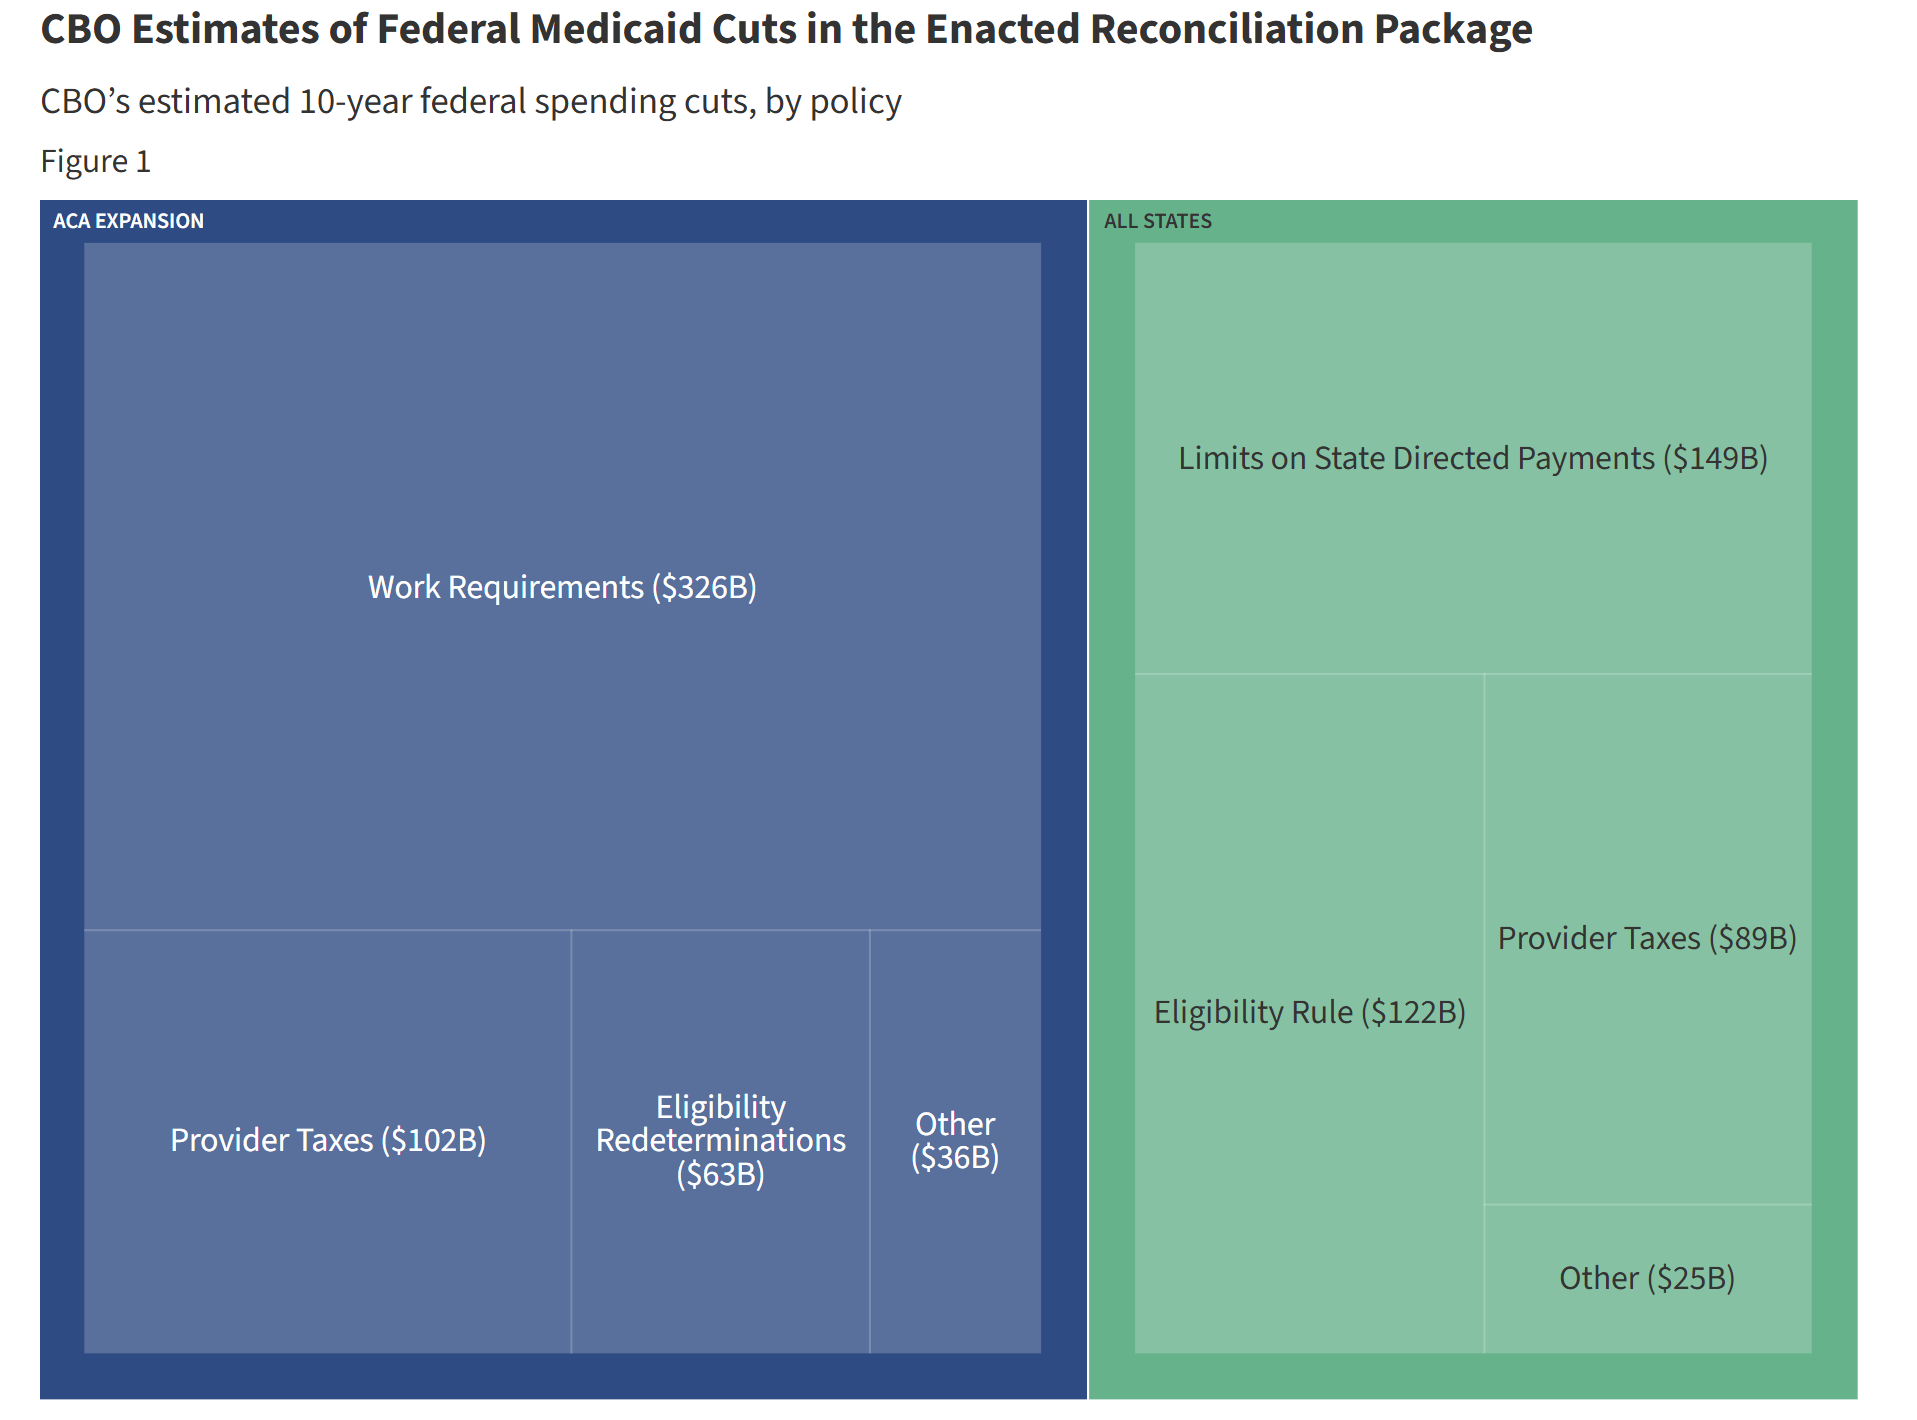
Während der Amtszeit von Biden haben Staatsausgaben und Transferzahlungen der Wirtschaft kontinuierlich Liquidität zugeführt. Unter dem „Big Beautiful Bill“ verlangsamt sich jedoch das Ausgabenwachstum.
Das bedeutet, dass weniger Geld vom Staat in die Wirtschaft gepumpt wird.
Außerdem zieht die Regierung durch Zölle Geld aus der Wirtschaft ab.
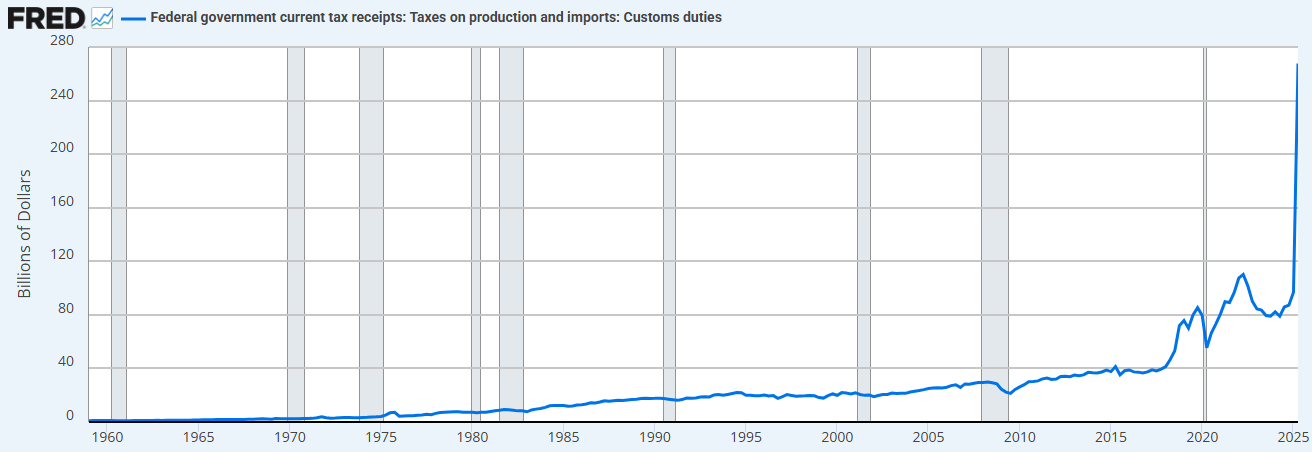
Die Kombination aus Ausgabenkürzungen (im Vergleich zur vorherigen Regierung) und steigenden Zöllen bedeutet, dass das Finanzministerium jetzt Liquidität absorbiert, statt sie bereitzustellen.
Das ist der Grund, warum wir Zinssenkungen brauchen.
„Wir werden die Wirtschaft reprivatisieren, den privaten Sektor wiederbeleben und den Staatssektor verkleinern.“ – Scott Bessent
2. „Treasury QE“ (Quantitative Lockerung durch das Finanzministerium). Um die übermäßigen Ausgaben des Finanzministeriums während der Biden-Regierung zu finanzieren, sahen wir auch eine neue Form der „Quantitativen Lockerung“ (QE). Dies lässt sich unten (schwarze Linie) beobachten. Das „Treasury QE“ finanzierte die Staatsausgaben durch kurzfristige Anleihen statt durch langfristige Anleihen und stützte so den Markt.
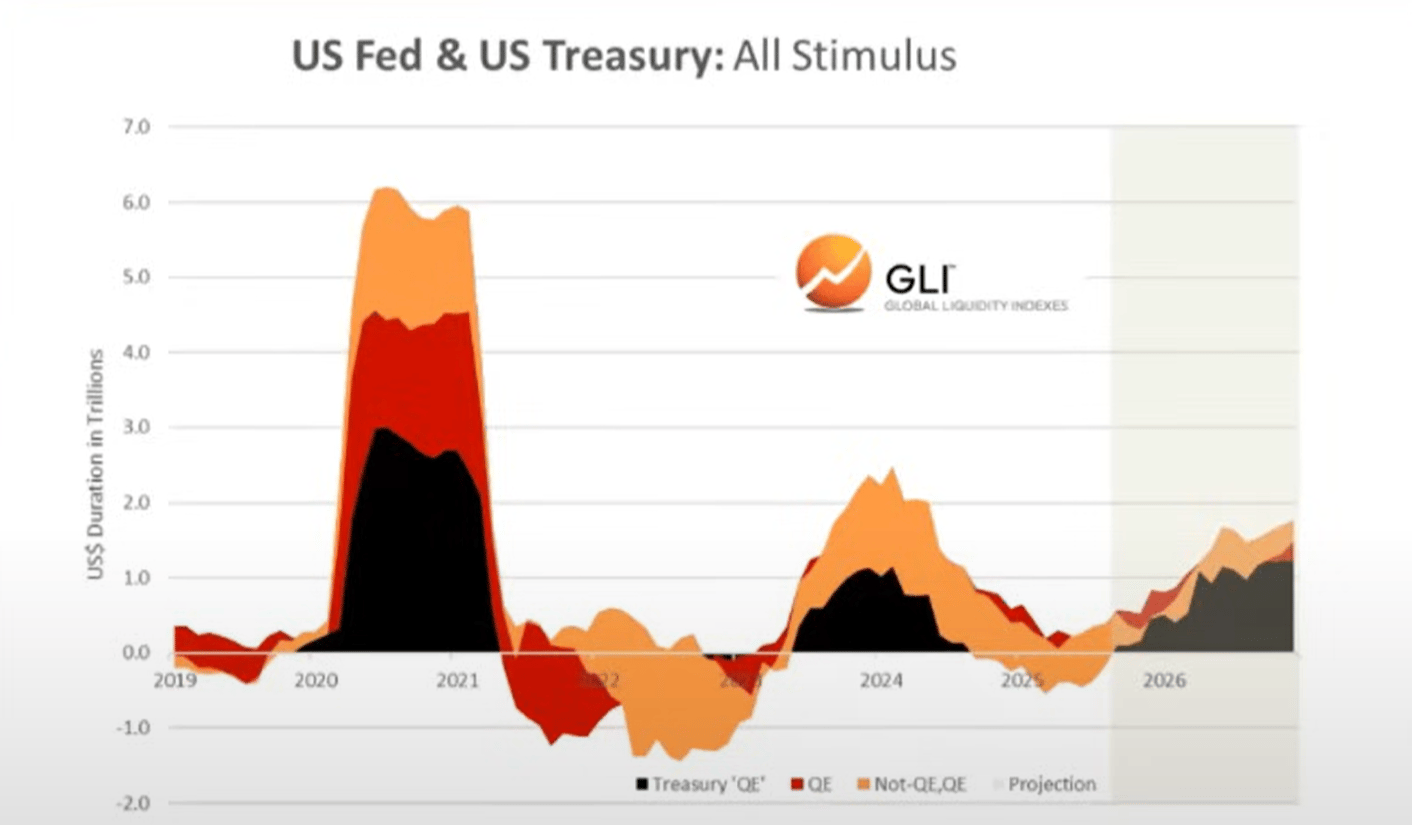
Wir glauben, dass gerade die Staatsausgaben und das Treasury QE den „Devaluierungshandel“ und die „Everything Bubble“ der letzten Jahre angetrieben haben.
Doch jetzt vollzieht sich der Wandel hin zur „Trump Economy“, in der der private Sektor den Staffelstab vom Finanzministerium übernimmt.
Auch das ist ein Grund, warum Zinssenkungen notwendig sind: um den privaten Sektor durch Bankkredite zu stimulieren.
Während wir in diese Übergangsphase eintreten, scheint der globale Liquiditätszyklus seinen Höhepunkt zu erreichen…
Der globale Liquiditätszyklus erreicht seinen Höhepunkt und kehrt um
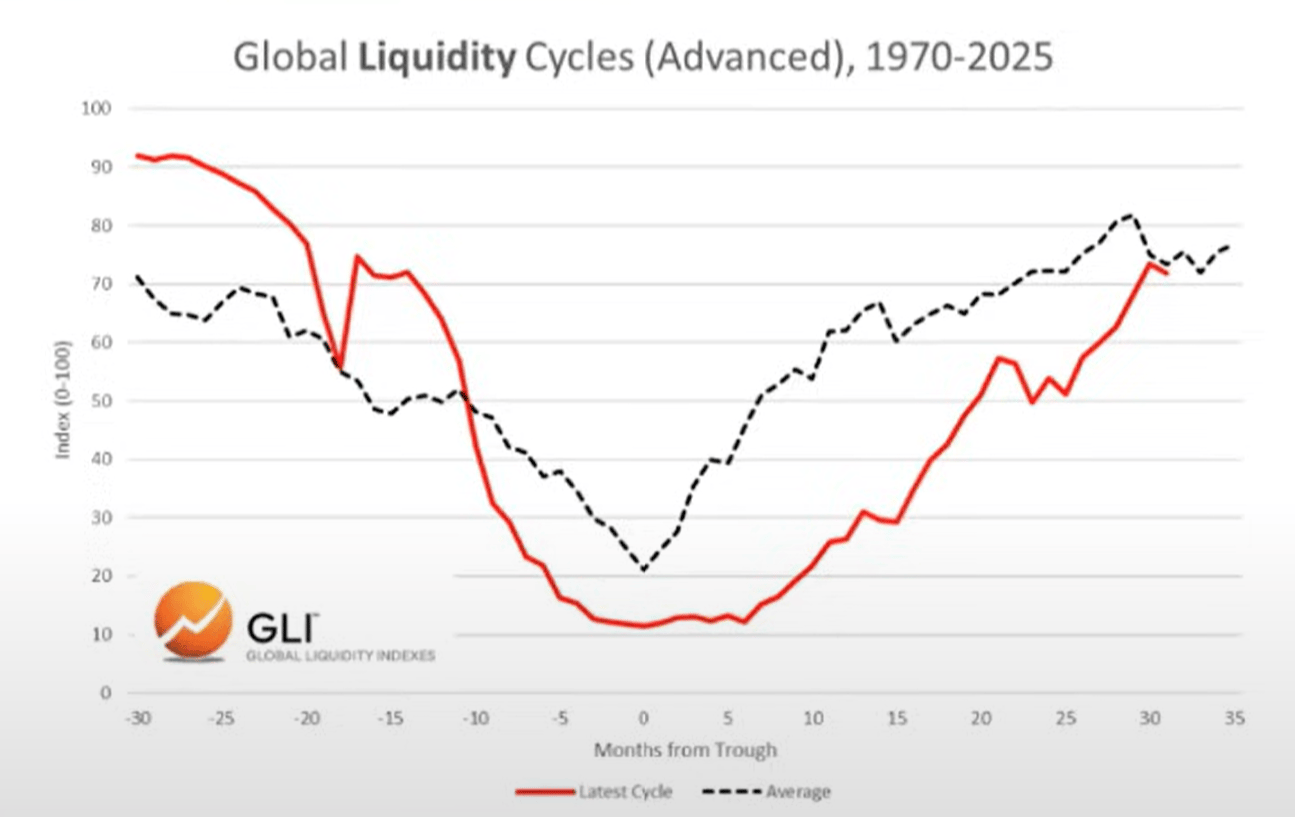
Aktueller Zyklus vs. Durchschnittszyklus
Unten sehen wir den aktuellen Zyklus (rote Linie) im Vergleich zum historischen Durchschnittszyklus seit 1970 (graue Linie).
Asset Allocation
Basierend auf der Arbeit von Mr. Howell zum Global Liquidity Index können wir typische Liquiditätszyklen und deren Übereinstimmung mit der Asset Allocation beobachten.
Rohstoffe sind in der Regel die letzten Vermögenswerte, die fallen – genau das sehen wir heute (Gold, Silber, Kupfer, Palladium).
Aus dieser Perspektive sieht der aktuelle Zyklus sehr typisch aus.
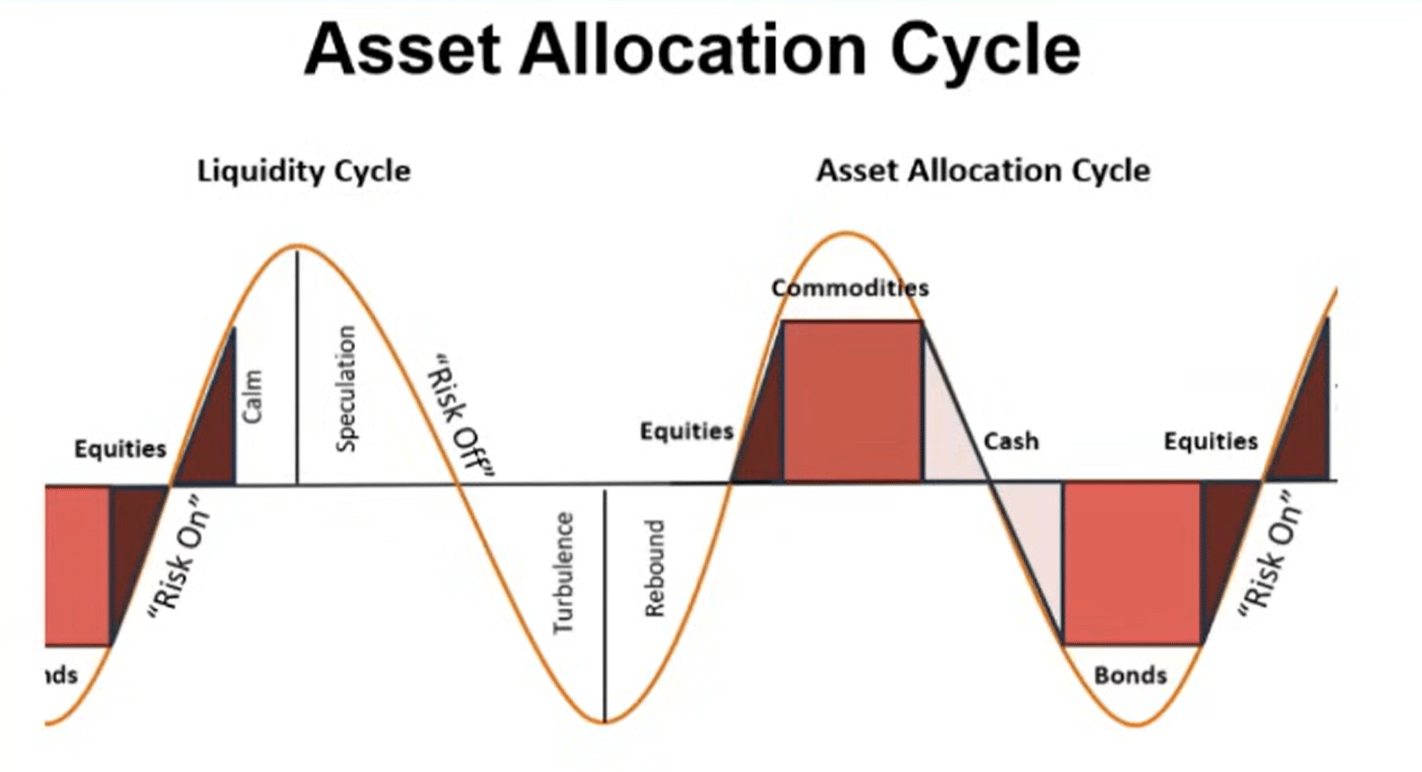
Wenn die Liquidität tatsächlich ihren Höhepunkt erreicht, erwarten wir, dass Investoren mit dem Wandel der Rahmenbedingungen in Bargeld und Anleihen umschichten. Klar ist: Dieser Prozess hat noch nicht begonnen (der Markt bleibt „risikofreudig“).
Schulden und Liquidität
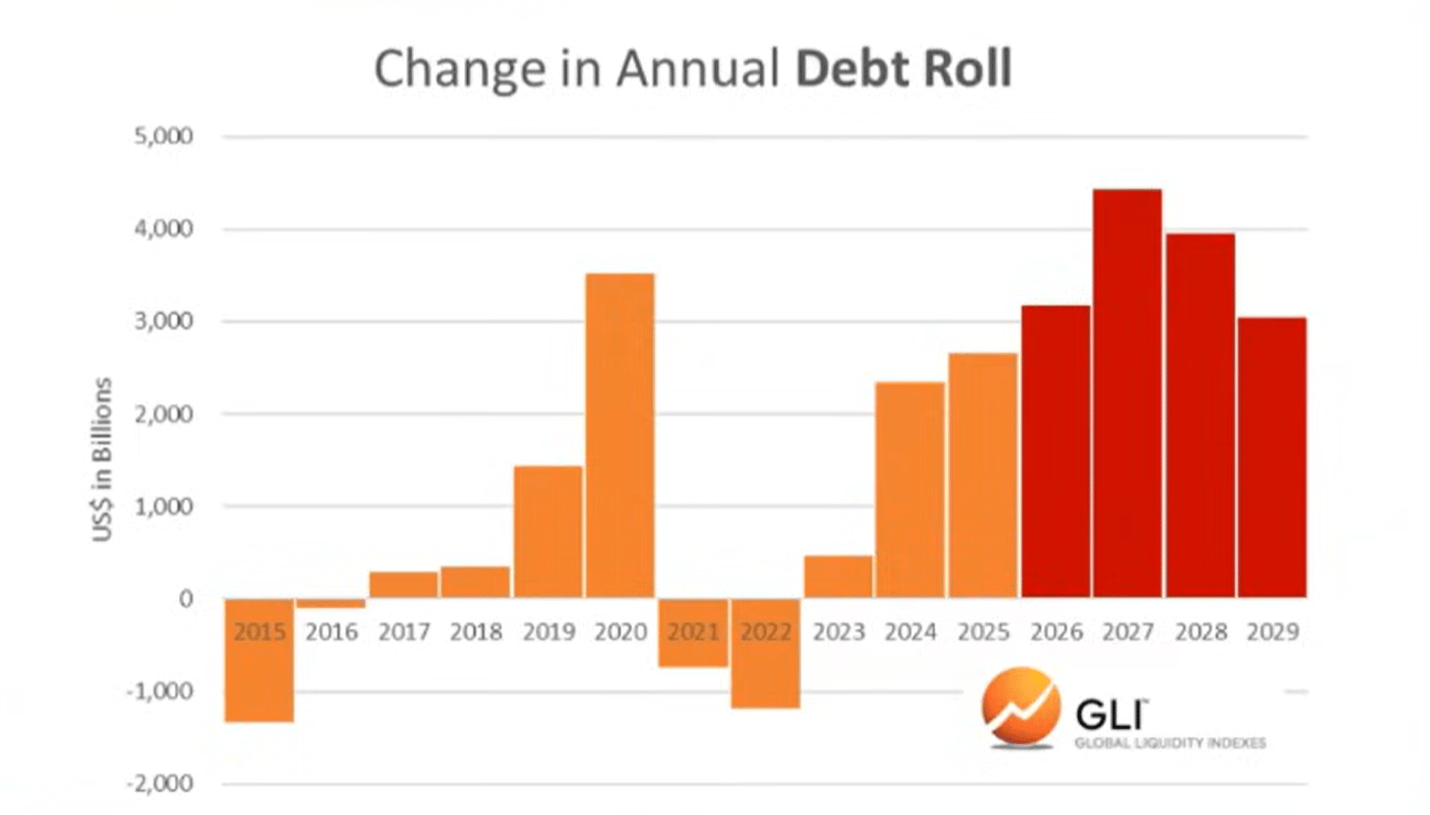
Laut Global Liquidity Index erreichte das Verhältnis von Schulden zu Liquidität in den wichtigsten Volkswirtschaften Ende letzten Jahres den niedrigsten Stand seit 1980. Es steigt nun wieder an und wird voraussichtlich bis 2026 weiter steigen.
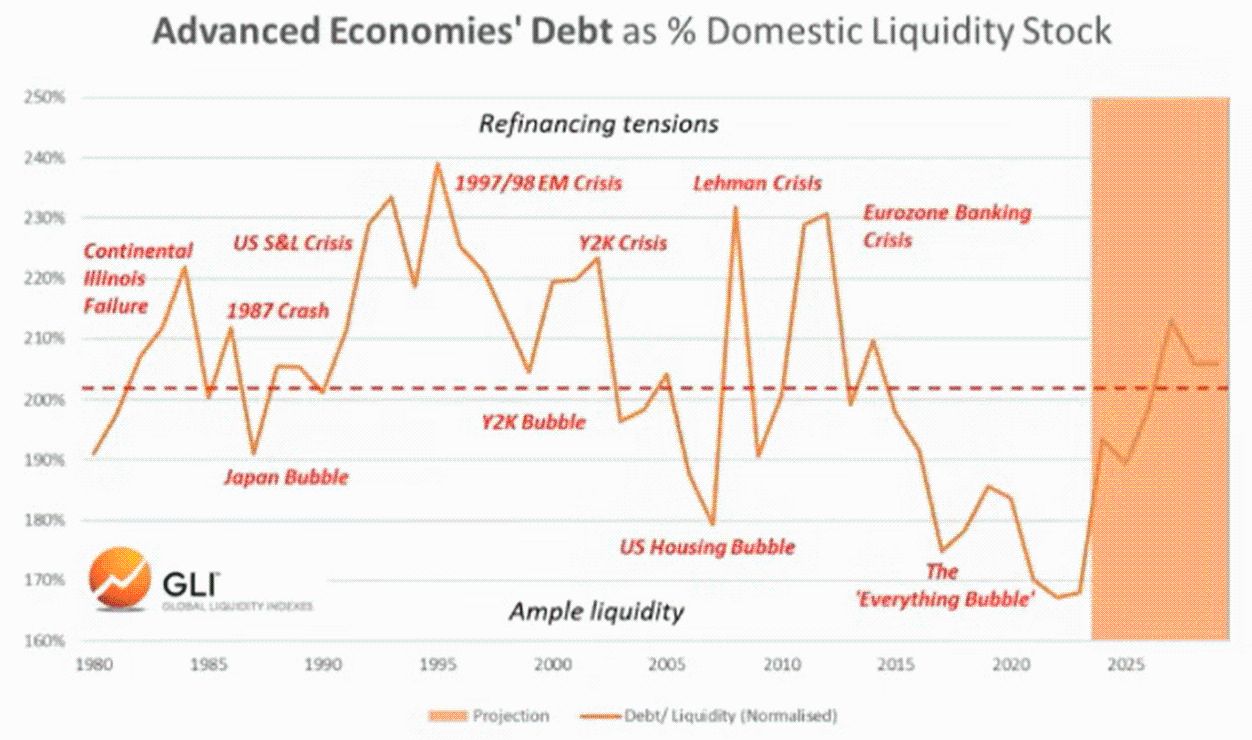
Der Anstieg des Verhältnisses von Schulden zu Liquidität erschwert die Bedienung von Billionen an zu refinanzierenden ausstehenden Schulden.
Bitcoin und globale Liquidität
Natürlich hat Bitcoin in den letzten beiden Zyklen das Top der globalen Liquidität „vorweggenommen“. Mit anderen Worten: Bitcoin erreichte seinen Höchststand einige Monate vor dem Höhepunkt der Liquidität und schien den anschließenden Rückgang zu antizipieren.
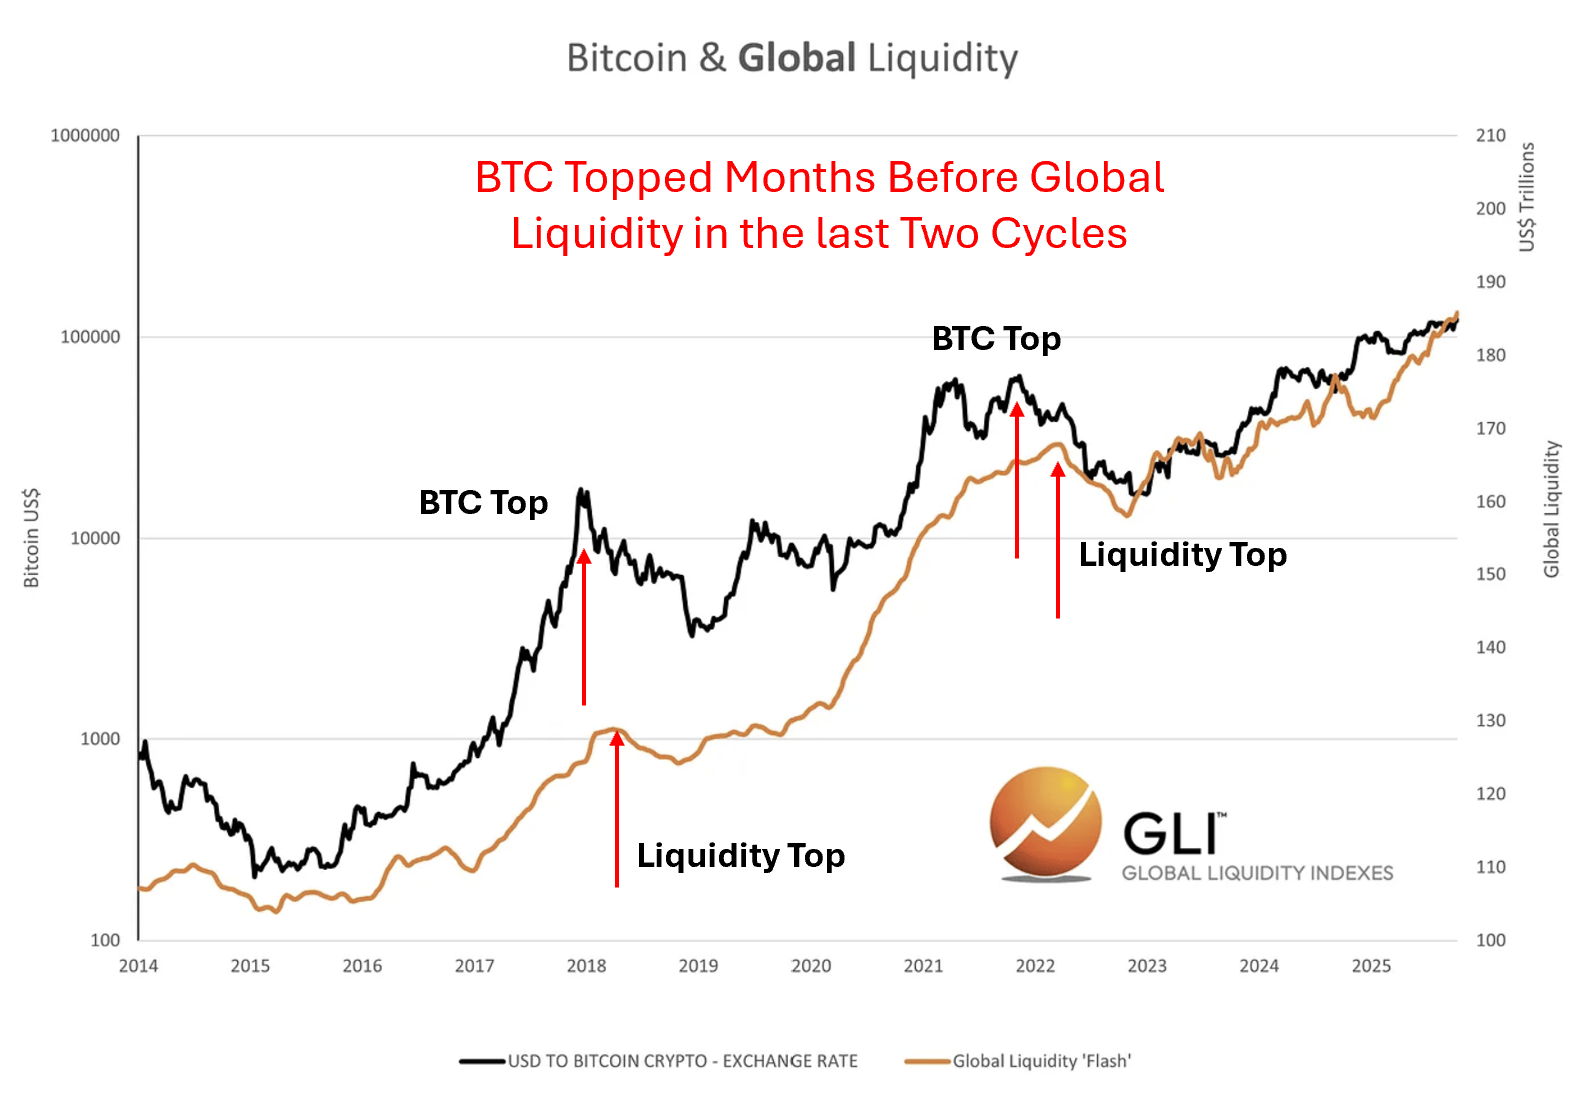
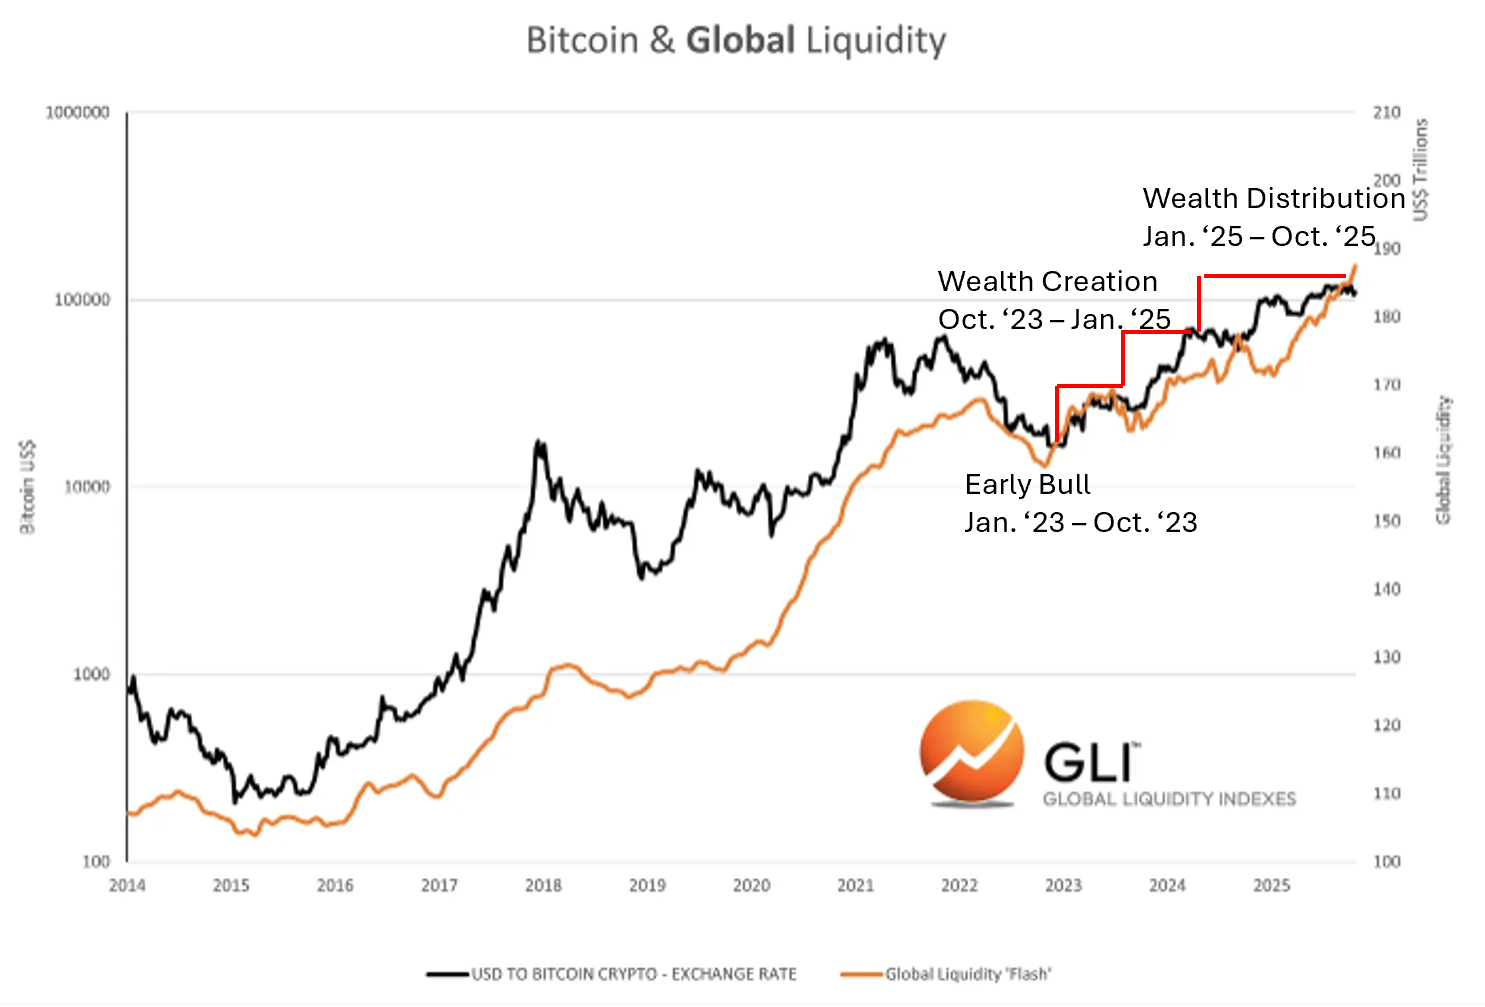
Wir wissen nicht, ob dies gerade jetzt geschieht. Wir wissen jedoch, dass die Krypto-Zyklen stets eng mit den Liquiditätszyklen verbunden waren.
Übereinstimmung mit den Krypto-Zyklen
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen

Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich auf die Fähigkeit zur Krisenbewältigung: Das französische Schuldenrisiko wird zum Prüfstein.
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich zunehmend auf eine zentrale Frage: Welcher Kandidat ist am besten geeignet, den „Sheriffs“ des Anleihemarktes entgegenzutreten? Da die französische Schuldenproblematik die Erinnerungen an Turbulenzen in der Eurozone wachruft und die amtierende Präsidentin Lagarde sich auf einen vorzeitigen Rücktritt vorbereitet, könnten der Niederländer Klaas Knot und der Spanier Pablo Hernández de Cos schon bald während finanzieller Unruhen die Führung übernehmen.

Die Deutsche Bank, die vor zwei Wochen den "präzisen Höchstpunkt" vorhergesagt hat: Technologieaktien müssen noch um 5 % fallen, um den "Langfrist-Trendboden" zu erreichen
Vor zwei Wochen hat die Deutsche Bank die Bewertung von US-Technologieaktien und Large-Cap-Growth-Aktien herabgestuft. Seitdem haben sich Technologieaktien im Vergleich zu den übrigen Komponenten des S&P 500 um 12 Prozentpunkte schlechter entwickelt. Dennoch weist die Deutsche Bank darauf hin, dass Technologieaktien noch etwa 5 Prozentpunkte Abwärtspotenzial bis zum unteren Ende des langfristigen Trendkanals haben. Die Positionierung von institutionellen Anlegern kühlt schnell ab, und die Zeichen für eine Abwanderung von rund 30 Milliarden Dollar an Bottom-fishing-Kapital werden sichtbar. In der nächsten Zeit werden die Entwicklung der Quartalsberichte, die Kapitalflüsse und externe Risiken darüber entscheiden, ob die Anpassung bei einer strukturellen Rotation stoppen kann.

Goldman Sachs warnt: Egal, ob die Fed im Dezember die Zinsen erhöht oder nicht, der Markt ist möglicherweise auf beides nicht vorbereitet.
Goldman Sachs betrachtet eine Zinserhöhung im Dezember weiterhin als Basisszenario, aber der Markt preist eine Erhöhung mit etwa 90 % Wahrscheinlichkeit ein, wobei es zunehmend schwieriger wird, einen vollen Anstieg um 25 Basispunkte einzupreisen. Gleichzeitig wird erwartet, dass die KI-Investitionsausgaben im Jahr 2027 auf 1,6 Billionen US-Dollar steigen. Der Bedarf an Schuldenfinanzierung sowie das Risiko von Energieinflation bestehen weiterhin, und die Kreditspreads im Zusammenhang mit KI haben sich auf das breiteste Niveau im laufenden Jahr ausgeweitet. Der weitere Verlauf der US-Staatsanleihenrenditen bleibt somit weiterhin von einem ständigen Tauziehen zwischen bullishen und bearishen Kräften bestimmt.

Krypto-Preise
Mehr


