
Tesla (TSLA) Q3 maliyyə hesabatı gözləməsi: Təhvilatın gözləniləni aşmasından sonra, ardıcıl gəlir missini aradan qaldıra biləcəkmi?
 Bitget2026/10/20 03:31
1. İnvestisiya məqamlarının qısa icmalı
Tesla (TSLA.US) 2026-cı ilin oktyabrın 21-i ABŞ birjası bağlandıqdan sonra 2026 maliyyə ilinin 3-cü rübünün nəticələrini açıqlayacaq. Wall Street konsensusunun proqnozu təxminən 27.8-28.3 milyard dollar (illik müqayisədə əsasən sabit və ya azalma), düzəldilmiş hər səhmə gəlir isə təxminən 0.43-0.45 dollar (illik müqayisədə təxminən 10%-14% azalma). Şirkət daha əvvəl Q3 satışını 486,532 ədəd (illik təxminən -2.1%, lakin bazarın gözlədiyindən yüksək), enerji saxlama yerləşdirilməsini 13.7 GWh (illik təxminən +9.6%) açıqlayıb.
Bu dəfə maliyyə hesabatının əsas məqamı satış rəqəmlərində deyil (artıq açıqlanıb), avtomobil biznesinin mənfəət marjasının sabitləşməsində, enerji biznesinin davamlı töhfəsində və Robotaxi/FSD kommersiyalaşmasının dəyərləndirməni dəstəkləyə biləcəyindədir. Bazar yüksək kapital xərcləri fonunda sərbəst pul axınının təzyiqinə və idarəçinin illik proqnozu və AI ilə əlaqəli təsvirləri barədə açıqlamalarına da diqqət yetirir.
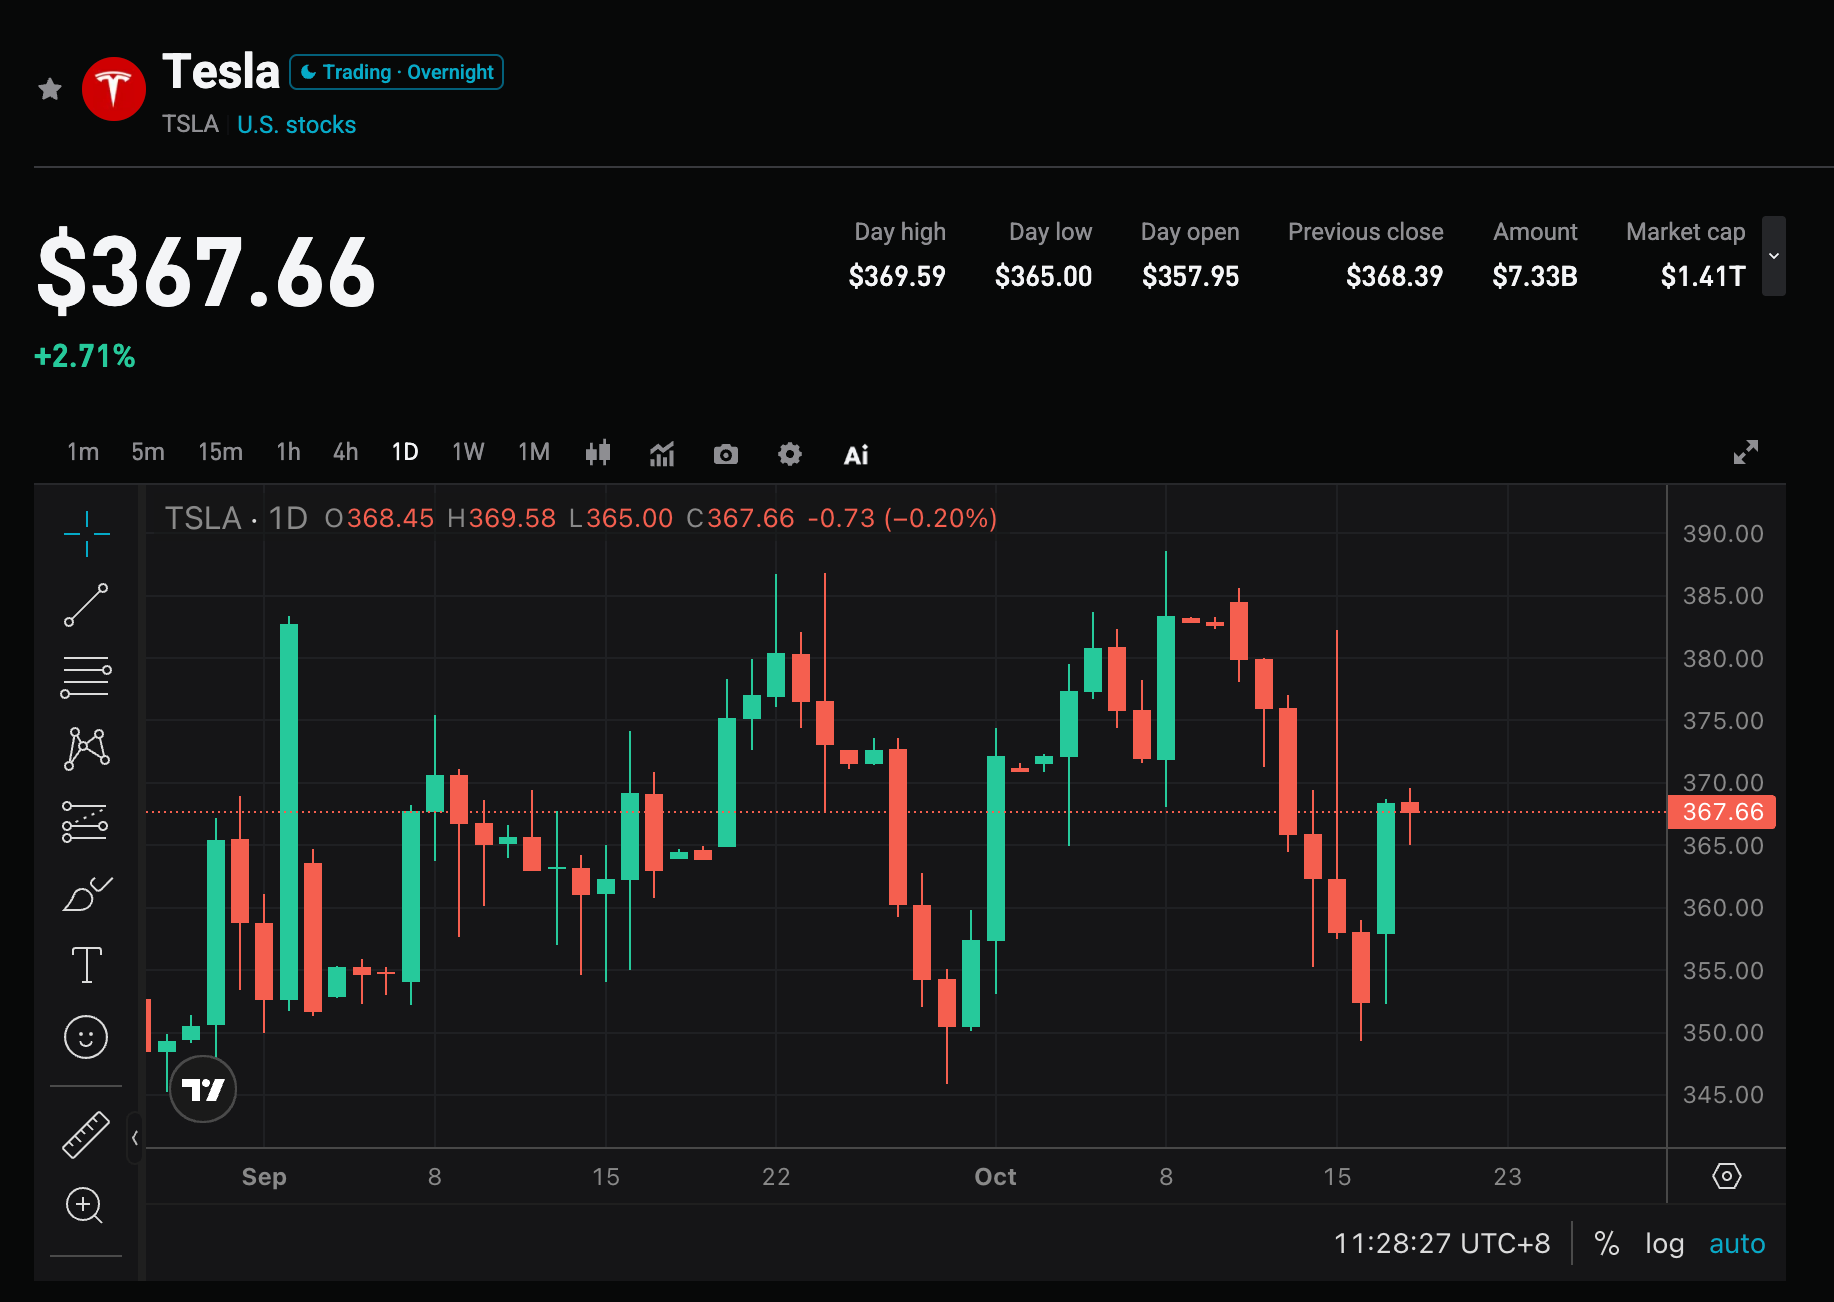
2. Dörd əsas diqqət məqamı
Məqam 1: Satış proqnozu ötülüb, gəlir və EPS ardıcıl missləri durdura biləcəkmi?
Q3 satışları konsensusdan təxminən 25 min vahid yüksəkdir, lakin gəlir proqnozu hələ də keçən ilin eyni dövrünə yaxındır və ya bir qədər aşağıdır. Son 10 rübdə Tesla-nın gəliri 6 dəfə, EPS-i isə 5-7 dəfə miss olub, bütünlükdə gözləməni aşma faizi aşağıdır. Bu dəfə gəlir 28.3 milyard dolların orta-yüksək diapazonuna və EPS 0.45 dollar və ya daha çox olarsa, “satışlar yaxşı, amma gəlir sıxılır” fikrini dəyişə bilər; əks halda, mənfəət marjasının ardıcıl azalması ilə bağlı narahatlıqları möhkəmləndirəcək.
Məqam 2: Avtomobil mənfəət marjası və məhsul portfeli
Avtomobil biznesi əsas gəlir mənbəyi olaraq qalır, avtomobil gəlirinin illik müqayisədə təzyiqlə qarşılaşacağı gözlənilir. Bazar avtomobil mənfəət marjasının Q2 ilə müqayisədə yaxşılaşıb-yaxşılaşmayacağına, Model 3/Y və digər modellərin (Cybertruck daxil olmaqla) təsir strukturuna diqqət edir. Xammal dəyəri, qiymət strategiyası və ehtiyatların həll edilməsi birbaşa mənfəətə təsir edəcək. Mənfəət marjası sabitləşmə siqnalı verərsə, dəyərləndirməni dəstəkləyəcək; daha da azalarsa, tələbat və qiymət təyinetmə qabiliyyəti ilə bağlı şübhələri artıra bilər.
Məqam 3: Enerji və xidmət biznesinin artımının kompensasiya rolu
Enerji saxlama biznesi ardıcıl olaraq bir neçə rüb güclü nəticə göstərib, Q3 yerləşdirilməsi 13.7 GWh. Enerji və xidmət gəliri ümumi nəticəyə mühüm kompensasiya gücü kimi gözlənilir, bazar onun artım sürətinin və mənfəət marjasının ümumi nəticəyə töhfəsinin davamlı genişlənə biləcəyinə diqqət edir. Enerji bölməsi yüksək artıma davam etsə, avtomobil biznesinin təzyiqini qismən kompensasiya edə bilər və Tesla-nın enerji texnologiyaları şirkəti kimi təsvirini gücləndirər.
Məqam 4: Robotaxi, FSD və kapital xərclərinin ritmi
Q3-də artıq bəzi Robotaxi əməliyyatları başlayan, bazar ödənişli məsafə, FSD abunə irəliləyişi və idarəçinin kommersiyalaşma vaxtı barədə yeniləməyə diqqət edir. İlin kapital xərcləri 25 milyard dolları ötəcək, Q3 sərbəst pul axını təzyiqlə üzləşə bilər. Böyük investisiyalar AI və avtonom sürücülük gəlirinə çevrilə biləcəkmi – bu amil orta və uzunmüddətli qiymət istiqamətini müəyyən edəcək.
3. Risk və imkanlar paralel
Yüksəliş katalizatorları:
- Gəlir və EPS konsensusu aşır, avtomobil mənfəət marjası yaxşılaşma əlamətləri göstərir.
- Enerji biznesinin güclü artımı, Robotaxi/FSD kommersiyalaşmasında gözlənilən irəliləyiş, idarəçinin illik proqnozu yüksəldir.
- İdarəçi yüksək kapital xərclərinin daha aydın gəlir yolu və vaxt cədvəlini təqdim edir.
Enmə riskləri:
- Gəlir və ya EPS yenidən miss olur, avtomobil mənfəət marjası azalmağa davam edir.
- Sərbəst pul axını kəskin mənfi, kapital xərcləri proqnozu bir daha artırılır, lakin nəzərəçarpan gəlir irəliləyişi olmur.
- Robotaxi/FSD irəliləyişində gecikmələr və yüksək dəyərləndirmə təzyiqi səbəbilə qiymət korreksiyası baş verir.
4. Ticarət strategiyası tövsiyəsi
Bull məntiqi: Əgər gəlir, EPS və mənfəət marjası birlikdə yaxşılaşır və idarəçi Robotaxi və enerji biznesində pozitiv siqnallar verirsə, bazarın Tesla-nın AI və avtonom sürücülükdə uzunmüddətli dəyərinə inamı güclənə və dəyərləndirmə bərpa oluna bilər.
Bear riskləri: Əgər gəlir sıxılır, sərbəst pul axını pis olur və ya avtonom sürücülük irəliləyişi zəifdirsə, xeyir realizasiyası başlayacağı ehtimalı var, xüsusilə texnoloji aksiyalar yüksək dalğalanmaqda.
Açar göstəricilər:
- Ümumi gəlir və illik artım tempi
- Düzəldilmiş EPS və avtomobil mənfəət marjası
- Enerji biznesi gəliri və yerləşdirmə həcmi
- Sərbəst pul axını və kapital xərcləri
- Robotaxi/FSD ilə bağlı əməliyyat göstəriciləri və illik proqnoz
Əməliyyat tövsiyəsi: Nəticələr gözləniləndən yaxşı həm də proqnoz pozitivdirsə, geri çəkilmədən sonra mövqelər açmağa diqqət edin; göstəricilər zəif və proqnoz aşağı olarsa, qısamüddətli dalğalanma riskinə diqqət yetirin, yüksək qiymətlərlə ticarətdən çəkinin. Mövqelərin və stop-lossun fərdi risk həssaslığına uyğun flexibel tənzimləməsi vacibdir.
Məsuliyyət bəyanatı: Yuxarıdakı məzmun yalnız istinad məqsədilə verilib və investisiya məsləhəti kimi qəbul edilə bilməz.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia on milyardlarla dollar investisiya ilə Almaniyaya yatırımlarını həyata keçirir, Huang Renxun: Keçmiş texnologiya nəhəngi geri qalır, bu mənim üçün çox acıdır.
Nvidia Berlin şəhərində keçirilən "Almaniyaya investisiya" sammitində Almaniya hökuməti ilə əməkdaşlıq niyyəti sənədini imzalayıb. Şirkət Almaniyanın robototexnika, tibb, generativ AI və peyk sahələrində fəaliyyət göstərən dörd startapına investisiya qoyub, həmçinin Siemens ilə əməkdaşlıq edərək AI fabrik həlləri inkişaf etdirir, bu isə xərcləri 20%-dək azalda bilər. Huang Renxun təəssüfünü bildirib ki, Almaniya texnologiya yarışında geri qalır: Avropalılar iş görərkən bəzən həddindən artıq düşünür və tərəddüd edirlər.

ABŞ səhmlərinin zirvəyə çatmasının ən birbaşa siqnalı: Koreya çip ixracatı?
Hal-hazırda ABŞ fond bazarı yalnız güclü mənfəət gözləntiləri ilə dəstəklənir. Əgər Koreya və Çin Tayvanında yarımkeçirici ixracı azalarsa, kapital xərcləmələrinin zirvəyə çatması barədə 3-6 ay əvvəlcədən xəbərdarlıq ola bilər. Gözləntilər dəyişdikdə, yüksək gəlirlilik dərhal dəyərləndirmələri sıxışdıracaq.

CoreWeave kredit böhranı 2023-cü il SVB təşvişi kimi görünür, 2008-ci il ipoteka böhranı kimi deyil?
Hazırda əsas məsələ CoreWeave-in iflas edib-etməməsi deyil, hesablama gücünün qiymətinin bu dövrün maliyyələşdirmə məntiqini dəstəkləyə bilib-bilməməsidir. Bu sualın cavabı, bu qorxunun son aqibətini müəyyən edəcək.



